对话华领医药董事长陈力:一款首创降糖药卖了近9亿元 为何公司市值跌了七成?
每经记者|陈星 每经编辑|魏官红
华领医药(HK02552,股价2.26港元,市值23.88亿港元)2025年年报显示,华堂宁(多格列艾汀)全年销售额4.93亿元,同比增长93%,销量超过400万盒。2026年上半年,华堂宁销售额3.79亿元,同比增长74%。一款上市第三年的口服降糖新药保持这个增速,商业化是成立的。但资本市场给出的是另一套定价:2026年10月下旬,华领医药总市值已在23亿港元附近徘徊。
第十一届医药创新与投资大会期间,华领医药创始人、董事长陈力接受了《每日经济新闻》记者采访,期间,他花了不少篇幅讨论“什么是真正的FIC(首创新药)”。在同靶点管线高度拥挤、FIC标签被广泛使用的市场里,这不是学术讨论,定义权本身就是竞争的一部分。
而华领医药的处境刚好提供了一个样本:一款机制上确实没有先例的药物,怎么在商业回报和资本认知之间,证明自己配得上这个标签。
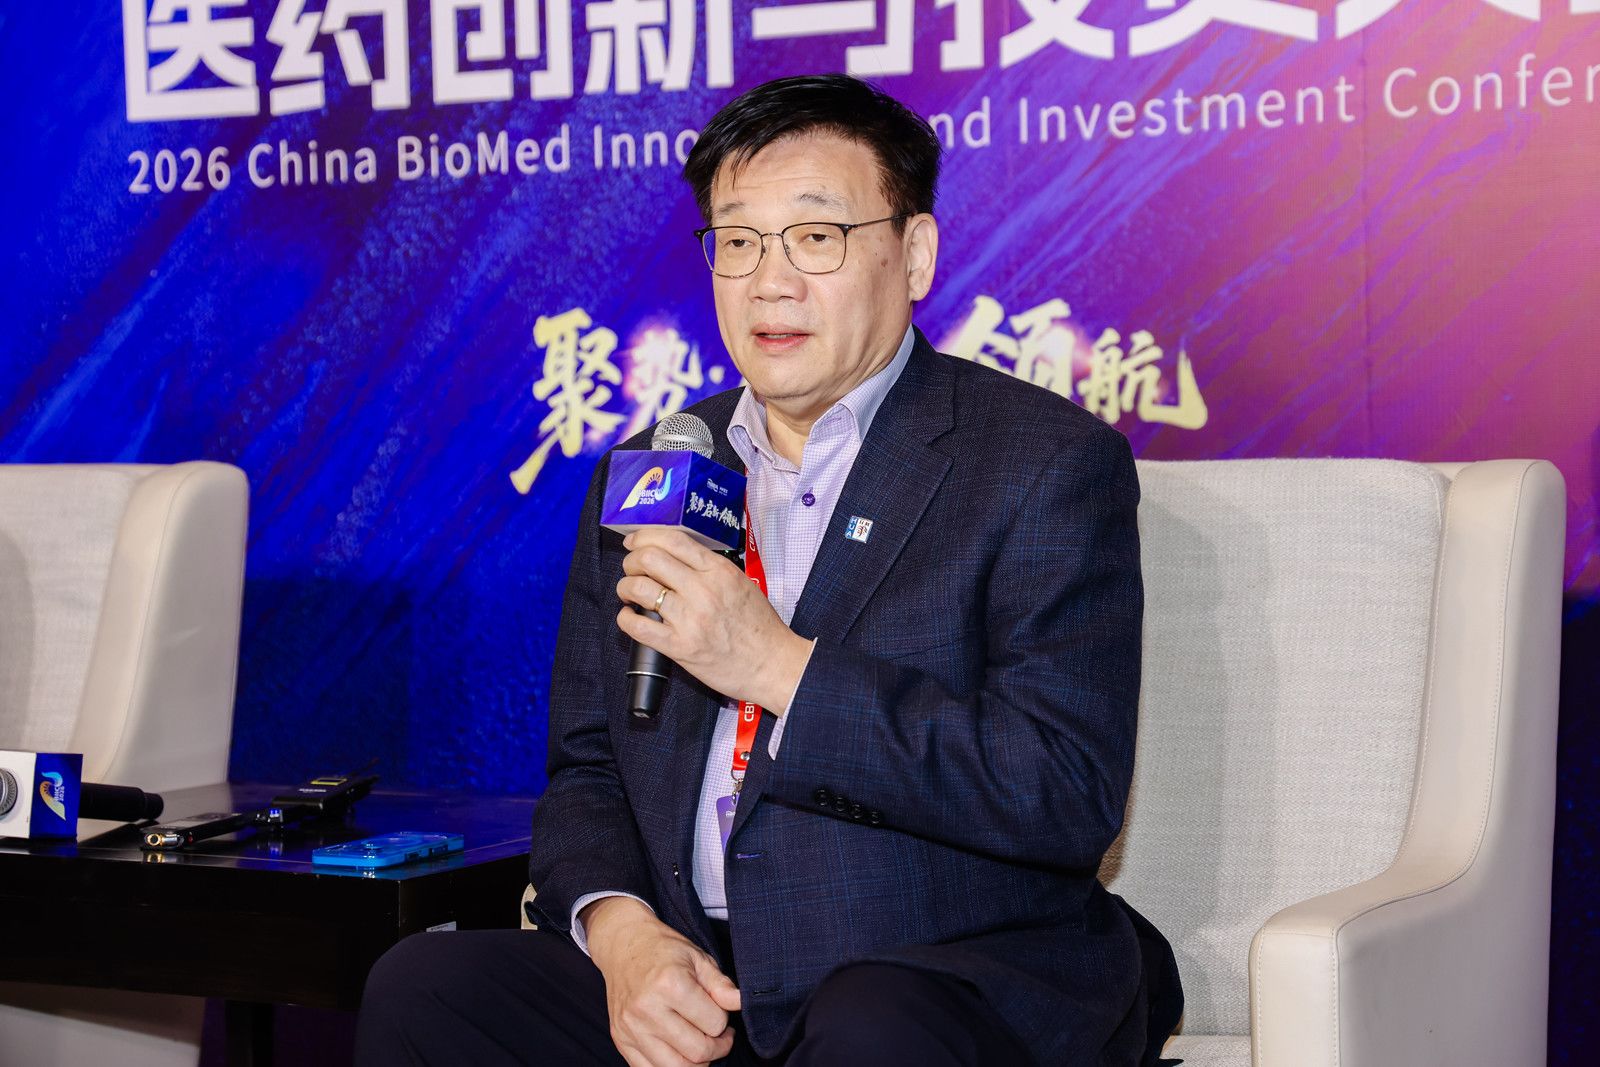
华领医药创始人、董事长陈力 图片来源:受访者供图
FIC的三个条件
陈力给FIC划了三条线:概念新、作用机理新、化学结构新。不是找到一个新化合物、申请一项专利就可以叫FIC,上述三者缺一不可,最终还要落到解决临床上尚未解决的问题。他提到一个时间跨度很大的对比:二十年前回国讲FIC,听众反应寥寥;现在“街头上都讲First-in-class”,但被追问资质时,能说清楚的人并不多。
这个定义之所以值得听,是因为中国创新药的数量扩张和源头创新之间,一直有落差。2018年至2025年,中国新进入临床的分子数量已经超过美国,但每年新增药物中新靶点产品的占比却从2018年~2020年的阶段性水平逐年下降,2023年~2025年降至5.6%。2025年美国获批创新药中,FIC占比约48%,中国约为14%。此外,FIC管线全球占比虽然在上升(2025年约24%),但热门靶点的集中度仍然很高,同质化竞争的惯性没有根本改变。
在这样的环境里,“FIC”很容易从技术判断退化为叙事标签。
华领医药的多格列艾汀是葡萄糖激酶激活剂(GKA),作用于胰岛、肠道、肝脏中的葡萄糖激酶,修复2型糖尿病患者受损的血糖感知和稳态调节能力,不走磺脲类直接刺激胰岛素分泌的路径,也不走GLP-1(胰高血糖素样肽-1)的肠道激素路径。跨国药企针对GKA的研发多次折戟,多格列艾汀是全球首个获批上市的该类化合物。
陈力在接受采访时提到,肾功能损伤患者无需调整剂量,这是直接来自分子的化学性质。这些事实支持它在“机理新”和“结构新”上成立。还要持续验证的是“概念新”:从源头修复血糖稳态,能否在长期临床数据中转化为可重复的、区别于现有疗法的患者获益。这要由真实世界研究和上市后证据来回答,不是获批就能自动完成的。
FIC的定义可以靠三条标准框定,价值却不能靠定义自证。市场最终看的,是它在治疗链条里被多少医生、在什么场景下、以什么频率选择。
“首创药”为什么没换来估值溢价
2025年1月,华领医药收回华堂宁全部商业化权益,当年销售开支占收入的比例从2024年的59.9%降至33.6%,商业化业务按毛利扣除销售开支计算实现约1.15亿元盈利。在医保谈判后单价保持稳定的前提下做到这个增速,说明产品在医生和患者端有真实的需求基础。
但“全球首创”并没有自动兑换成估值溢价。23亿港元左右的市值,对应的是一个上市以来销售额接近10亿元量级、专利保护期延至2034年的产品。市场的犹豫有具体原因:收入高度集中于单一产品,2026年上半年税前仍处于亏损状态,公司指引2027年实现盈利。
更根本的分歧在于,GKA作为一个全新机制,临床价值需要更长的时间和更大的样本量来证明,而GLP-1在降糖和减重上的疗效基准已经被确立。在一个由GLP-1定义注意力和支付预期的代谢病市场里,一款机制不同、定位不同、不以减重为核心卖点的口服药,需要花更多力气解释自己的位置。
陈力对竞争产品的处理方式是联用,而非替代。2026年ADA(美国糖尿病学会)科学年会上的口头报告显示,多格列艾汀与口服小分子GLP-1受体激动剂联用,在动物模型中表现出协同降糖和减少胃肠道反应的潜力。这个方向如果能在临床研究中得到验证,逻辑是成立的:GLP-1的长期依从性受制于胃肠道副作用和停药反弹,一个作用于血糖感知端的药物有可能降低GLP-1的使用剂量、改善耐受性,从而延长用药周期。但联用策略的价值兑现周期,比单药放量更长,需要独立的临床证据和监管沟通。在2027年盈利目标之前,华领医药能依靠的仍然是多格列艾汀在糖尿病适应证上的持续渗透,以及医保原价续约带来的可预期性。
一款FIC药物的科学价值和商业价值,并不总是同步兑现。科学价值在获批那一刻可以被确认,商业价值却要在专利期内、在竞品迭代的节奏里、在支付方的意愿里,一个处方一个处方地积累。对于一款机制全新的药物,这个过程天然比Me-too(同类模仿药)更长,也更容易在资本市场被低估。
香港“制度接口”,离真正进入东南亚市场还有多远
谈到香港市场和多格列艾汀的关系,并不只是“又一个市场获批”。2026年2月,多格列艾汀在中国香港获批上市,依据的是“1+”药物监管机制:一款新药如果在包括中国内地在内的一个参考监管机构获得批准,可以缩短在香港的审评路径。华领医药是这一机制下首批获批的慢性代谢病创新药之一。
截至2026年10月,“1+”机制下获批的新药累计23款,香港的目标是在2030年过渡到独立的“第一层审批”能力。对华领医药来说,中国香港的价值在于它是一个可运行的制度接口:私立医院体系、自费定价空间,陈力把香港定位为进入东南亚的枢纽,指向的是覆盖约7亿人口的区域市场,而非香港本地有限的糖尿病患者基数。
但制度接口和商业落地之间,还隔着一段没有走完的距离。东南亚市场的糖尿病疾病特征、支付能力和监管路径与中国内地并不相同,多格列艾汀在当地的定价、准入和医生教育需要独立的投入。
华领目前的出海表述仍然以注册和BD(商务拓展)探索为主:2026年第四季度计划推进1b期数据的BD工作,大型药企的“航母式”合作和区域BD都在接触中,但尚无落地的商业化协议。香港获批是出海叙事的一个真实节点,可它离“东南亚市场贡献收入”还有若干个季度和若干次谈判。在GLP-1已经以全球定价体系进入东南亚市场的背景下,一款中国原创GKA的出海故事能否成立,取决于它能否在联用数据和本地化证据上给出足够有说服力的材料,而不是仅仅依靠“全球首创”的标签本身。
陈力的FIC三条件,是在要求一种可以被外部核验的创新标准。多格列艾汀在机理和结构上符合这套标准,商业化的早期数据也说明产品有真实的市场需求。但从“符合FIC定义”到“资本市场愿意为FIC定价”,中间横着单一产品依赖、机制认知的时间成本,以及联用潜力和出海前景尚未兑现的不确定性。23亿港元的市值,反映的不是这款药“是不是首创”的争论,而是市场对“首创之后能走多远”的定价分歧。这个分歧不会靠定义解决,只能靠接下来的临床数据、盈利节点和海外落地来回答。
相关文章阅读


- A股9000亿市值巨头:新一代AI机柜开始出货
- 山子高科前三季度亏损1.26亿元,董事刘中锡对三季报弃权、半年报曾投反对票
- “投资项目数量接近腰斩”,具身智能一级市场“退烧”:估值狂欢退潮,赛道迎来“交卷期”
- 油价大涨之下,中国石化前三季度净赚390亿元,同比增长30%
- 首次“点名”全国性枢纽集群,中部终于“圆梦”了
- 业绩暴涨近20倍,存储模组龙头江波龙前三季度赚了143亿元,拟第二次中期分红9.97亿元
- 共享基经丨11只规模超10亿元的红利低波主题ETF,有何不同?
- 美股三大指数集体低开,谷歌跌逾11%;商务部回应欧盟经贸分歧;四大行总市值突破10万亿元创历史新高;成品油价格适当调整丨每经晚参
栏目最新文章

- 存储龙头兆易创新,Q3净利同比增长729%、环比下降22%,朱一明、葛卫东持仓未动,股价从年内高点回撤逾六成
- 半导体龙头三安光电,前三季度亏损1.2亿元,此前公告实控人被批捕,股价从年内高点回落逾六成
- “老登”风波后,小鹏MONA L05进军中型SUV市场:6款车型,售价14.48万~17.68万元
- 百度集团副总裁吴甜,已离职
- 山子高科前三季度亏损1.26亿元,董事刘中锡对三季报弃权、半年报曾投反对票
- A股9000亿市值巨头:新一代AI机柜开始出货
- “投资项目数量接近腰斩”,具身智能一级市场“退烧”:估值狂欢退潮,赛道迎来“交卷期”
- 油价大涨之下,中国石化前三季度净赚390亿元,同比增长30%
