地平线CEO余凯:全球自动驾驶核心技术供应商最终或仅剩两至三家
每经记者|刘曦 每经编辑|余婷婷
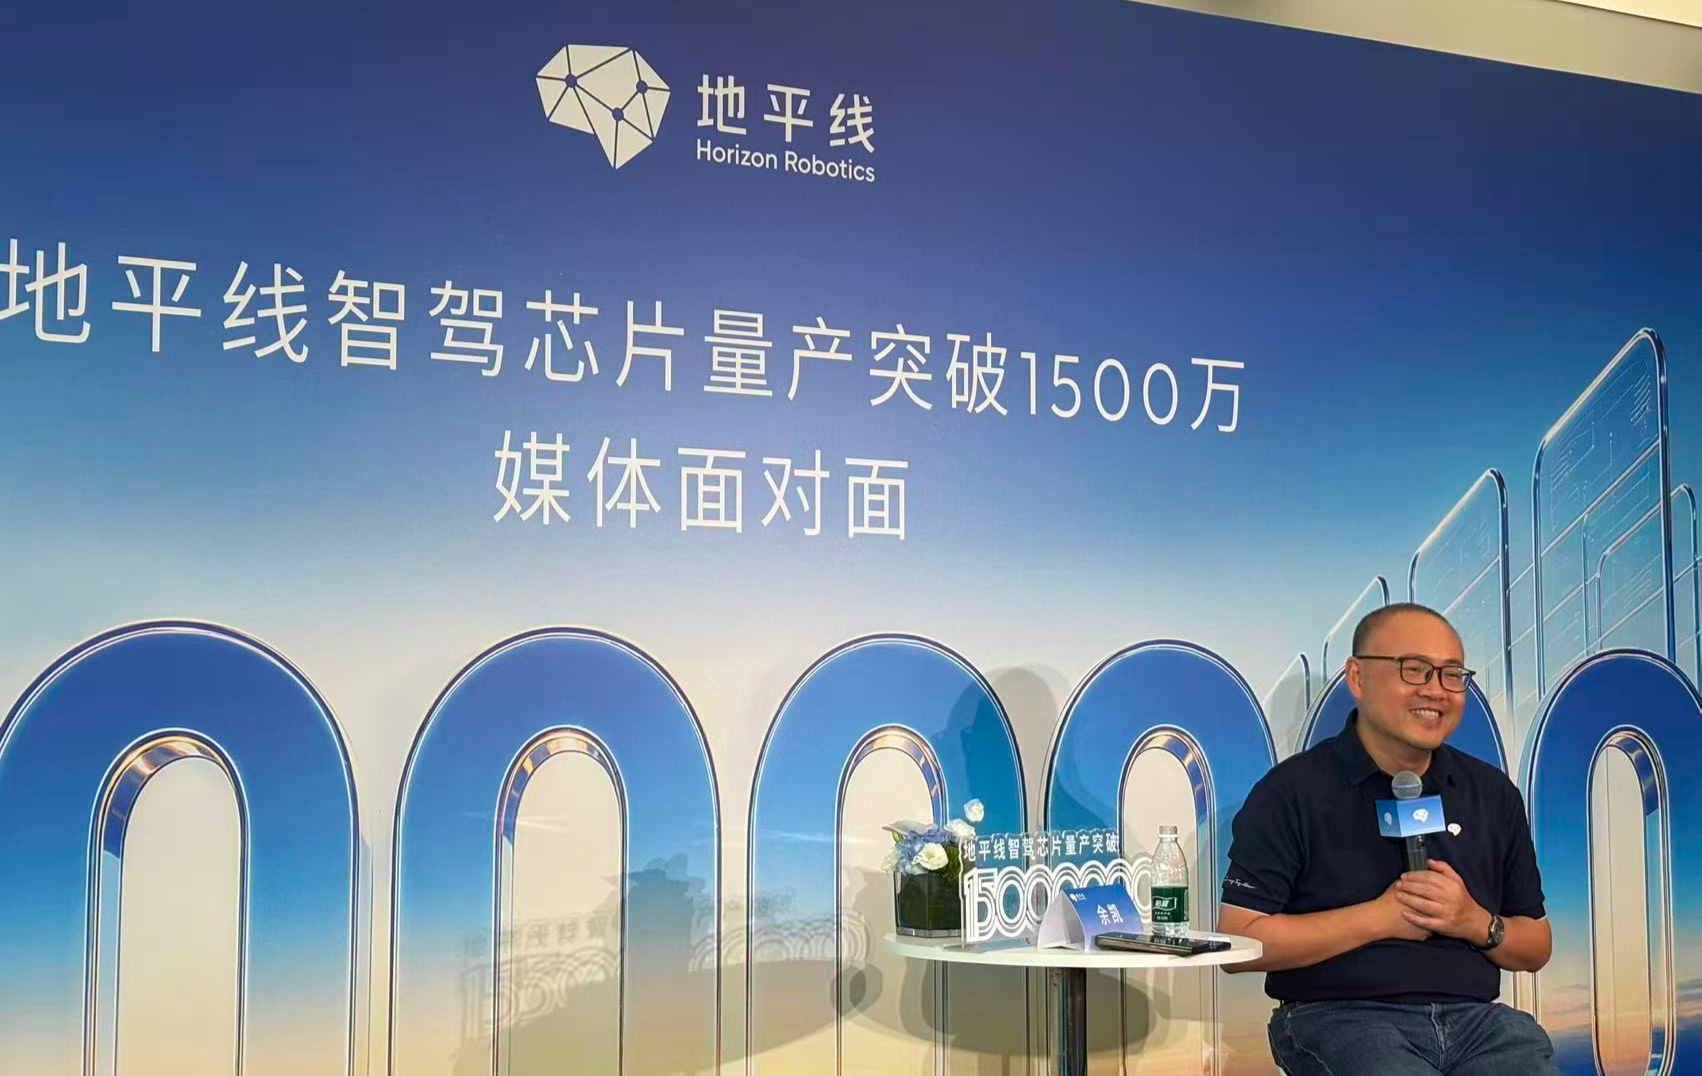
“行业终局一定会收敛,收敛到80%的主机厂都跟供应商合作,20%的塔尖车厂会垂直自研。”9月15日,地平线创始人兼CEO(首席执行官)余凯接受《每日经济新闻》记者采访时,对当下汽车行业争论的“智能驾驶自研还是供应商合作”给出了自己的判断。
在余凯看来,随着智能驾驶产业逐渐走向成熟,开放分工最终会成为主流,只有少数头部车企会坚持垂直自研。与此同时,第三方供应商自身也将经历一轮淘汰和集中。“我估计最后全世界做自动驾驶核心技术的供应商也不会超过两至三家,高度收敛,就像手机基带一样。”余凯说。
 图片来源:每经记者 刘曦 摄
这一判断背后,智能驾驶芯片市场的集中趋势已经开始显现。高工智能汽车数据显示,2026年上半年,地平线在中国自主品牌ADAS(高级驾驶辅助系统)市场的份额达到50.02%;在自主品牌乘用车城区NOA(领航辅助驾驶)芯片市场的份额达到22.8%,排名第二。同时,地平线征程智驾芯片量产突破1500万套。
规模扩大的另一面,是智能驾驶仍然是一场高投入的竞争。财报显示,2026年上半年,地平线实现收入20.55亿元,同比增长32.9%;同期研发开支达到27.55亿元,高于营业收入。对于持续高企的研发投入,余凯并没有释放收缩信号。
与此同时,汽车行业整体盈利能力仍在承压。中国汽车流通协会乘联分会负责人崔东树披露的最新数据显示,7月,中国汽车行业利润209亿元,同比下降28%;汽车行业销售利润率为2.4%,创2022年以来同期新低。
谈及汽车产业在资本市场的表现,余凯认为,一方面,当前资本市场关注重点阶段性集中在数据中心上下游以及围绕数据中心的大模型等领域;另一方面,汽车行业自身激烈的竞争也在持续压缩企业盈利空间。“今年上半年推出580多款车型,比较疯狂。头部新能源车企现在市值都到1000亿元以下了。”余凯说。
不过,在余凯看来,资本市场热点会发生变化,但汽车产业走向智能化、出行走向无人驾驶的长期趋势不会改变。“对地平线来讲,我们还处在朝阳行业,因为自动驾驶远未实现,业务每年都还在增长。”他认为,当前汽车及智能驾驶并非资本市场热点未必是坏事,“说明没有热钱进来,也不会有新的团队出来”。
对于为何判断开放分工最终会成为主流,余凯以PC(个人电脑)和智能手机产业为例解释,产业发展早期,由于成熟供应商体系尚未形成,垂直自研可能帮助厂商掌握先机;但进入产业中后期后,随着专业供应商出现,开放分工的效率会进一步提升。“到最后开放分工是主流,但垂直自研会是极少数非常顶尖的厂家会坚持的,地平线就覆盖(跟供应商合作的)那80%就好了。”
当上游智能驾驶供应商开始走向集中时,下游整车行业的整合也受到市场关注。站在第三方供应商的角度,余凯并不回避车企格局变化对供应商带来的影响。“下游分散,当然越分散对我越好。”他同时表示,整车行业如何演变并非供应商能够左右。考虑到汽车产业涉及很多个方面,余凯判断中国车企“可能收敛得不会那么快”。
 图片来源:每经记者 刘曦 摄
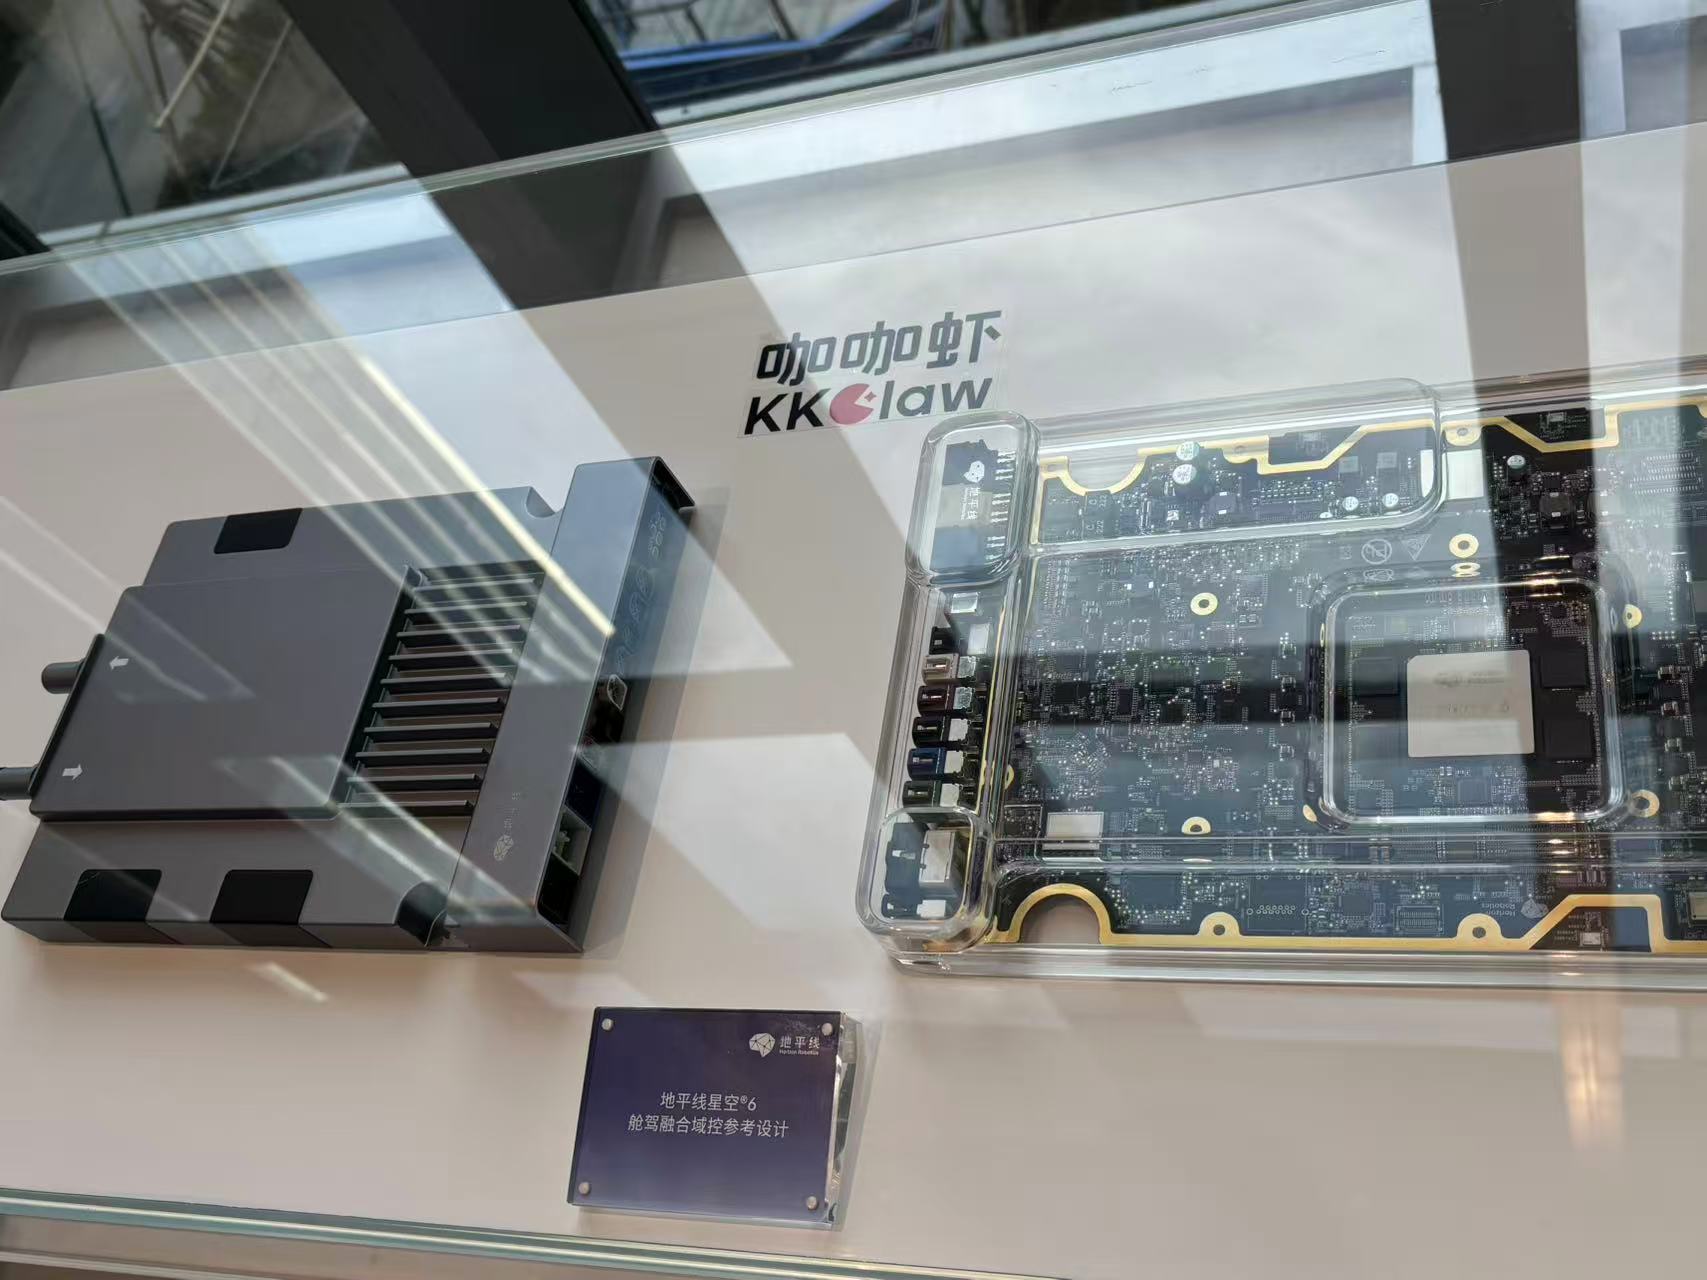
国内市场之外,地平线的智能驾驶业务也在向海外延伸。余凯透露,目前地平线面向全球ADAS市场已经获得超过2000万套订单。不过,与中国市场高阶辅助驾驶快速普及相比,海外消费者现阶段的需求仍主要集中于ADAS,对高阶智能驾驶的需求尚未明显释放。“比如今年如果你没有城区NOA,这车在中国都不好卖了,这样的状态在海外恐怕要五年以后。”余凯说。
与海外市场类似,智能驾驶商业模式的变化同样需要等待技术成熟。对于目前部分车企和智能驾驶企业尝试的订阅收费模式,余凯认为,在现阶段辅助驾驶仍无法真正为驾驶员“兜底”的情况下,其本质仍更接近车辆的一项配置,无论标配还是选配,都是用户为配置付费。
在他看来,真正能够支撑按月或按里程持续收费的自动驾驶能力需要“差不多到L4”。当自动驾驶能够在更广泛的时间和场景下承担驾驶任务后,用户为驾驶服务持续付费才会变得更加自然。
相关文章阅读


- 4家农商行同步解散!四川农信系统最后一批县级行被吸收合并,省农商联合银行资本纽带加速“织网”
- 这家老牌商用车零部件龙头换帅,“80后”黄睿出任董事长,拥有投行及产业投资多元履历
- 黄酒“三杰”罕见集体涨停!白酒大商这把火,能带领黄酒突破圈层吗?
- 四倍“大牛股”提示风险:公司当前业务不涉及光模块、光芯片产品
- 海螺水泥高管梯队调整:吴铁军卸任副总留任执董,两名“70后”总助晋升副总
- 直击业绩说明会丨高端产品营收承压,老白干积极布局年轻消费市场
- A股游戏公司实控人离婚“分股”:近1亿元股份被分割,女方持股升至13.78%稳居第一大股东
- 香港推出11项措施鼓励生育:2万港元新生婴儿奖励金计划延续3年;多子女个人免税额将提高至16万港元
栏目最新文章
- 两投资者诉上市公司案现“罗生门”:原告称因古鳌科技前实控人操纵市场亏几千万元,公司却说原告所用证券账户是被认定的实施操纵行为账户之一
- 水发燃气1.38亿元股权案一审落定:1.356亿元付款义务全归控股股东,上市公司零赔付
- 活力中国调研行|“菜地会说话”!数字探头扎根田间 湖北嘉鱼46万亩蔬菜托起县域64亿元产值
- 海螺水泥高管梯队调整:吴铁军卸任副总留任执董,两名“70后”总助晋升副总
- 四倍“大牛股”提示风险:公司当前业务不涉及光模块、光芯片产品
- 黄酒“三杰”罕见集体涨停!白酒大商这把火,能带领黄酒突破圈层吗?
- 这家老牌商用车零部件龙头换帅,“80后”黄睿出任董事长,拥有投行及产业投资多元履历
- 4家农商行同步解散!四川农信系统最后一批县级行被吸收合并,省农商联合银行资本纽带加速“织网”


