麦格米特拟6.64亿元收购子公司剩余股权,标的公司应收款项占资产总额比例近70%
每经记者|章光日 每经编辑|吴永久
近日,麦格米特公告拟斥资约6.64亿元现金收购控股子公司深圳市麦格米特焊接技术有限公司(以下简称深圳焊接)46.30%少数股权,实现全资控股。《每日经济新闻》记者(以下简称每经记者)发现,截至2026年6月末,深圳焊接应收款项总额占资产总额比例近70%。而本次交易股权转让价设置“双轨”定价。麦格米特将分四期向业绩承诺方支付股权转让款,其中第一期将在签约后10个工作日内支付1.28亿元(代扣个税),该期并不需要业绩考核。
标的公司应收账款占总资产的比例接近70%
麦格米特是以电力电子及相关控制技术为基础的电气自动化公司,专注于电能的变换、自动化控制和应用。2026年9月22日晚,麦格米特发布了关于现金收购控股子公司少数股东权益的公告。该公告显示,公司拟以自有资金约6.64亿元现金收购公司控股子公司深圳焊接46.30%的股权。
深圳焊接的经营范围包括金属切割及焊接设备制造、销售等。2025年,深圳焊接的净利润为8849.02万元。据此计算,本次收购中,深圳焊接的静态市盈率约16倍。
深圳焊接的应收款项总额占资产总额的比例高达70%。截至2026年6月30日,深圳焊接的资产总额约为3.90亿元,净资产约为2.42亿元,应收款项总额为2.73亿元。
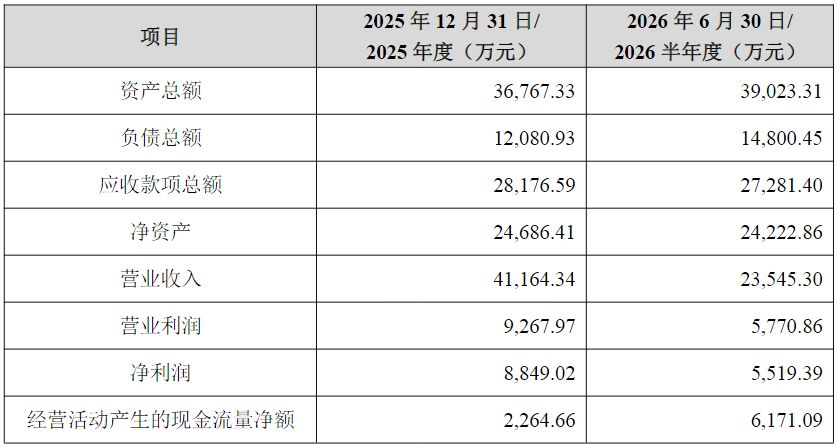
(图片来源:截图自麦格米特公告)
本次交易中,深圳焊接净资产增值率超过5倍。评估机构采用收益法对深圳焊接进行评估,以2026年6月30日为基准日,深圳焊接股东全部权益评估值为14.57亿元,相较于审计后合并报表归属于母公司所有者权益,增值率达到501.50%。经本次交易各方协商,深圳焊接的实际交易总估值确定为14.56亿元。
公司管理层如何看待深圳焊接应收账款占比高的现象?每经记者将此问题发送至麦格米特证券部和董秘办邮箱,但截至发稿,尚未收到回复。
非业绩承诺方股权转让价款打七折
本次交易中,麦格米特的交易对手包括深圳焊接员工持股平台深圳百望电狐创新投资合伙企业(有限合伙)以及46位自然人股东。本次交易设有业绩承诺,业绩承诺期为2026年至2028年,业绩承诺期内深圳焊接扣非净利润需分别不低于1.05亿元、1.30亿元和1.70亿元,或三年扣非净利润累计不低于4.05亿元。
值得注意的是,本次交易中,存在“双轨”定价。其中,业绩承诺方的预估股权转让总价款为6.40亿元,业绩承诺期届满后将根据业绩达成情况,确定最终股权转让总价款;非业绩承诺方仅两人,不参与业绩承诺,其股权转让价款按其股权对应的评估值的70%确定,为2446.08万元。
麦格米特将分四期向业绩承诺方支付股权转让款:第一期,在协议签署后10个工作日内支付1.28亿元(代扣个税);第二期股权转让款按2026年业绩达成比例×30%基数;第三期股权转让款按2026年和2027年业绩综合达成比例×60%基数;第四期在2028年审计后按三年累计业绩达成清算补/退。若最终结算差额为负数,业绩承诺方应在2028年度审计报告出具之日起30个工作日内向麦格米特退还该差额绝对值金额。各业绩承诺方按各自持有深圳焊接股份比例分担退还义务。
若深圳焊接未能完成业绩承诺,业绩承诺方需退还差额,44名自然人及员工持股平台的具体资产状况、质押安排、连带责任保证是什么?非业绩承诺方无需退还的情况下,又如何保证股东利益?每经记者将上述问题发送至麦格米特证券部和董秘办邮箱,截至发稿,也未收到回复。
封面图片来源:祝裕
下一篇
已是最新文章
相关文章阅读


- 又一位百亿级权益基金经理离任
- 邹迎光接棒!中信证券将迎新掌舵人;浙商资管换帅,楼小平出任董事长、总经理 | 券商基金早参
- 央行:9月28日至10月8日开展隔夜逆回购操作每日操作量不超过10000亿元;SpaceX据悉停止猎鹰9号2028年以后预订,业内正掀起运力抢购热潮;《激光制造与增材制造行业高质量发展倡议》发布——《投资早参》
- 影响市场重大事件:SpaceX据悉停止猎鹰9号2028年以后预订,业内正掀起运力抢购热潮; 马斯克:大概两到三年内,中国就能依靠光刻技术与芯片制造补齐算力缺口;《激光制造与增材制造行业高质量发展倡议》发布
- 科技主题基金密集申报;冯汉杰最新发声
- 单品售卖时代落幕,特种机器人赛道迎来拐点:这家公司喊出的“跨越式”业绩目标能否兑现?
- ETF规模速报 | 4只沪深300ETF,昨日合计净流入超40亿元
- 江淮汽车三连涨后发声:不存在应披露而未披露的重大事项
