银行业“反内卷”首现公开举报电话:厦门瞄准五类无序竞争,自律公约长出“牙齿”
每经记者|刘嘉魁 每经编辑|陈旭
近日,厦门市银行业协会通过官方微信公众号发布消息,正式设立银行业不正当竞争举报电话,常态化受理辖内银行业各类不正当竞争问题举报,受理范围明确圈定五大类行为:不当考核激励、非理性定价、不当返佣返利及套费套利、不当营销宣传、盲目竞逐市场。
《每日经济新闻》记者(以下简称每经记者)注意到,这是全国首个公开发布“反内卷”举报电话的地方银行业自律组织。此前各地的治理动作,大多止步于召开辖内机构自律会议、签署自律公约等。2025年9月,厦门市银行业协会联合厦门市市场利率定价自律机制出台《厦门银行业反不正当竞争自律公约》,一年后把举报电话公之于众,银行业“反内卷”从强调机构自律自觉,走向强化外部举报监督。
这一步也踏在了更大的政策节拍上。2026年以来,金融监管总局多次部署“反内卷”任务,将其从行业共识上升为监管顶层战略,年内已有超10家银行因违规设置考核指标吃到监管罚单,其中不乏百万元级大单。
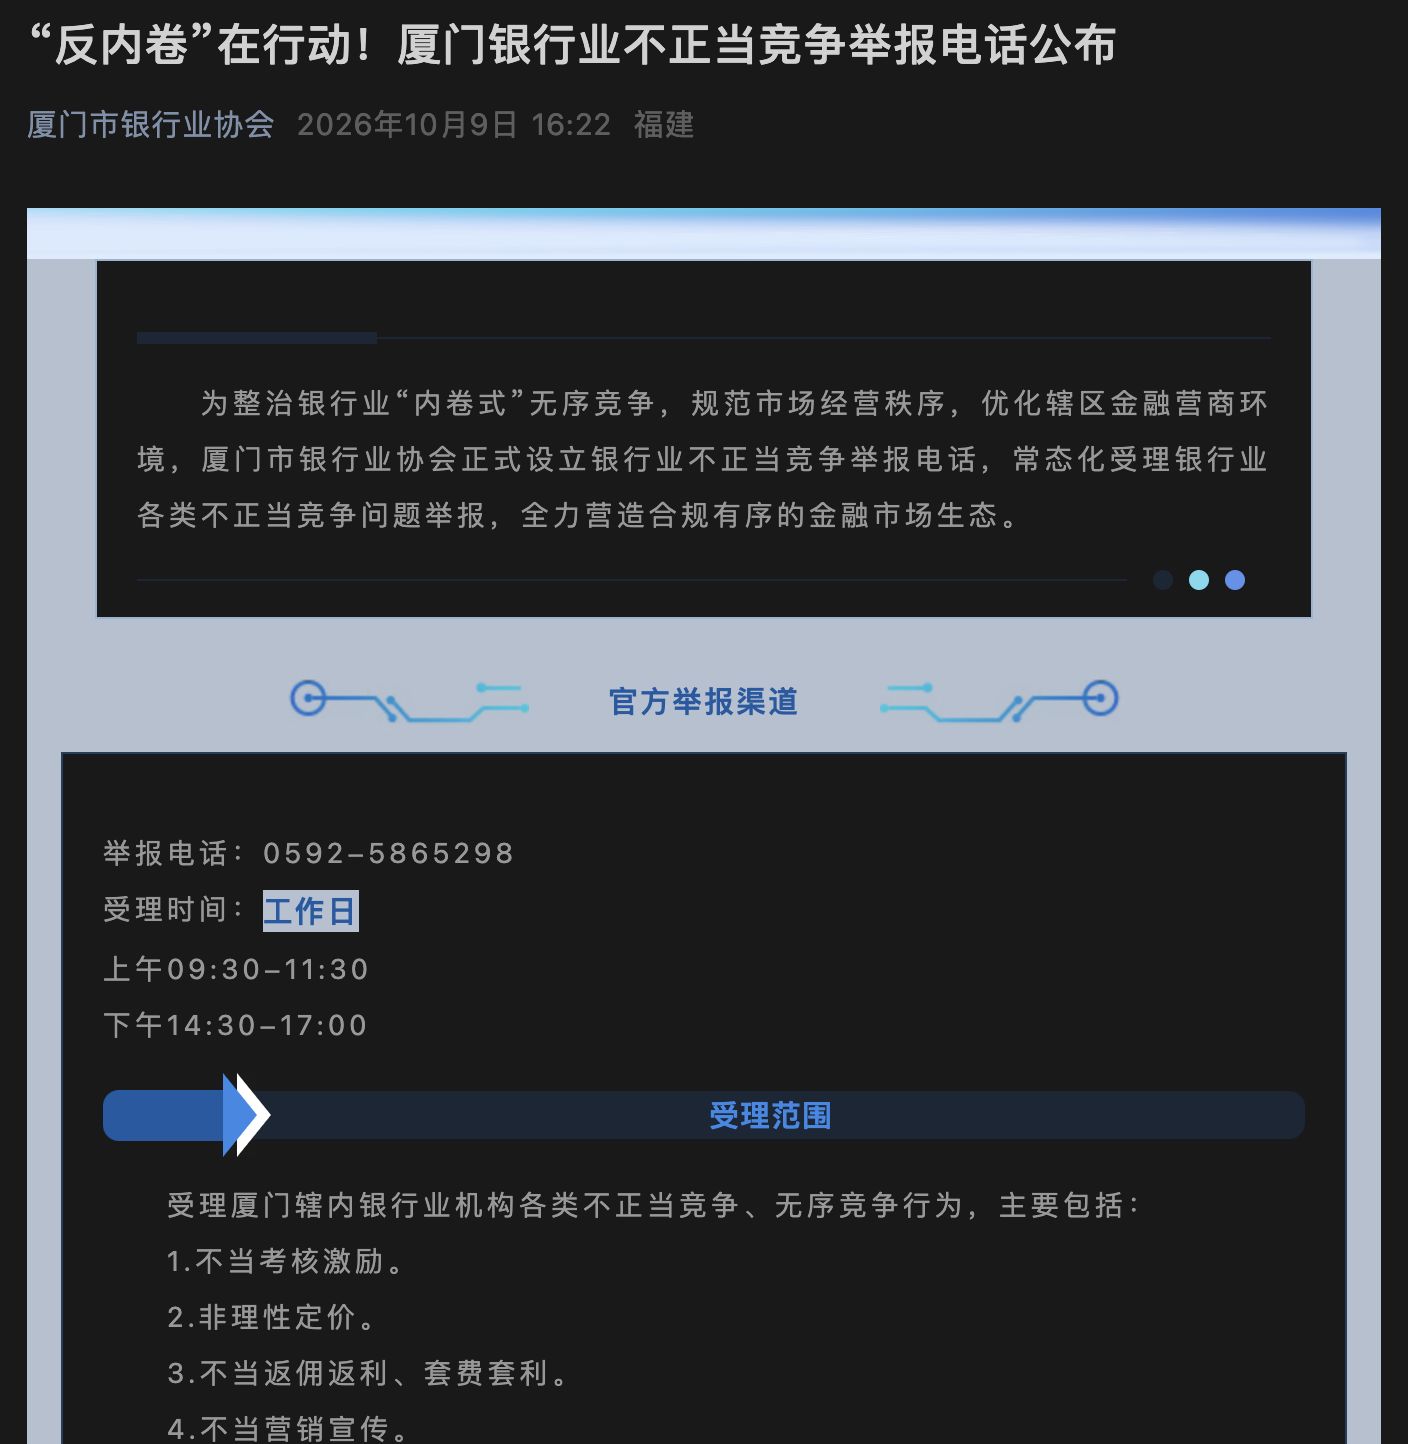
图片来源:厦门市银行业协会微信公众号截图
从一纸公约到一部电话:举报台账打通线索通道
厦门此番在行业的“破冰”举动,可以追溯到一年前埋下的伏笔。2025年9月28日,在厦门金融监管局、人民银行厦门市分行、厦门市委金融办指导下,厦门市银行业协会联合厦门市市场利率定价自律机制出台《厦门银行业反不正当竞争自律公约》,从规范存贷款利率定价、严格管理返佣返利、完善内部考核激励机制等八个方面强化自律管理,并首次将加大对基层员工的人文关怀、保障员工合法权益纳入自律范围。彼时的表述是“吹响行业‘反内卷’号角”。
一年之后,号角换成了电话铃。与公约的原则性倡导相比,举报电话的机制设计明显更“硬”:协会要求举报方完整提交举报人基本信息、被举报主体、举报事项说明及相关意见建议,材料要素不齐的待补齐后方予正式受理;举报人须如实反映问题,严禁虚假举报、恶意诋毁同业,违规将严肃追责;协会则承诺严格保护举报人信息,严禁泄密,杜绝打击报复。
更值得留意的是一处容易被忽视的细节——协会明确将建立举报台账,定期上报监管部门,并视情开展行业通报。这意味着举报线索并不停留在行业协会内部消化,而是被制度性地移送至监管视野,行业自律与行政监管之间由此多了一条常态化的线索通道。自律公约从“君子协定”变为带有信息传导功能的治理工具,这或许是本次行动中最具制度增量的部分。
从行业共识到监管战略:“罚业务”转向“罚机制”
厦门的探索,置于全国治理脉络中来看会更显分量。
近年来,我国对“内卷式”竞争的整治日益深入:2024年7月30日召开的中央政治局会议首次提出“要强化行业自律,防止‘内卷式’恶性竞争”;同年12月中央经济工作会议升级为“综合整治‘内卷式’竞争”;2025年政府工作报告又对综合整治作出具体安排。
落实到金融领域,2026年1月15日,金融监管总局在2026年监管工作会议上将“深入整治无序竞争,持续规范行业秩序”列入年度重点任务;此后召开的总局党委扩大会议进一步要求,深入整治金融领域无序竞争,推动由追求速度和规模向以质量和效益为中心转变。
据每经记者统计,年内已有超10家银行因违规下达考核指标被监管处罚,多为百万元级罚单:8月7日,福建、江西两地金融监管部门同日披露,永泰县农村信用合作联社因违规设置绩效考核指标等被罚150万元,宜春农商银行因违规设定存款考核指标、数据不真实、虚增存贷款规模被罚90万元。此外,农业银行宜春分行因违规设定考核指标等被罚105万元,四川凉山农商银行、松溪县农村信用合作联社分别被罚120万元、150万元,福建沙县农商银行、大田县农村信用合作联社被罚金额达170万元、145万元。
机构受罚之外,相关责任人同步追责的“双罚制”已成常态。处罚案由从业务操作层面延伸至考核指标设定层面,被市场解读为监管逻辑从“罚业务”向“罚机制”的延伸。制度端也在同步拆解“规模情结”最刚性的支柱:2026年4月,金融监管总局办公厅发文要求防止涉农领域“价格战”等“内卷式”竞争;5月又明确不再对普惠型小微企业贷款设定统一的硬性增速考核。
息差首次回升的窗口期:“反内卷”下半场考验执行成色
治理的成效,正在财务报表上显现。金融监管总局数据显示,2026年二季度商业银行净息差为1.41%,较一季度的1.40%回升1个基点,为2022年以来首次单季环比上升;上半年商业银行累计实现净利润1.2万亿元,与上年同期基本持平。局部市场的改善更为直观:在2026年上半年广东银行业保险业新闻通气会上,监管部门披露辖内净息差企稳回升,住房按揭及车贷佣金支出同比下降89%。
“厦门公布举报电话的意义,不宜简单理解为多了一个投诉入口。”某接近监管部门的行业研究人士认为,自律公约签署再多,对机构的威慑力终究有限,而举报渠道畅通后,无序竞争行为被发现的概率实质抬升,约束由“软”转“硬”。
他进一步表示,在净息差仍处历史低位区间、刚现企稳信号的当口,用利润换规模、以短期补贴换市场份额的打法,只会放大银行自身的利率风险,监管部门及行业组织此时巩固“反内卷”成果,恰是给息差修复留出时间窗口。
“真正的考验在于银行内部尤其是总行层级的资金转移定价与考核重构。”该人士同时提示,即便砍掉了统一增速指标,若分支机构利润考核仍简单地与规模挂钩,变相的日均增量、综合贡献度等冲量指标还会冒头。“反内卷”反的是无序竞争,而非竞争本身,监管层的意图是让银行从价格战、规模战回到差异化定位与专业化服务的本源。
此外,也需清醒地看到,举报机制的成色最终取决于执行。行业协会作为自律组织,核查与处置手段有限,台账线索能否转化为监管行动、如何甄别恶意举报、怎样让基层员工敢于举报而不惧“隐性报复”,都有待实践作答。而在利率端,部分隐性竞争手段短期内仍难杜绝。从公约到电话,银行业“反内卷”迈出了从自律到监督的关键一步,但这一步之后能走多远,市场正拭目以待。
封面图片来源:每经媒资库
相关文章阅读


- 美股三大指数集体低开,存储板块延续跌势;一箭十星,朱雀二号改进型遥四运载火箭发射成功;周生生回应香港门店发生“珠宝大劫案”;富祥股份董事长被留置丨每经晚参
- 15项!市场监管总局发布氢能领域国家标准
- 轻烃龙头业绩大爆发!卫星化学预计前三季度净利润最高达97亿元,年内股价已涨逾50%
- 体育总局:本届大冬会,所有运动员都有可能在任何时间、任何地点接受事先无通知的兴奋剂检查
- 顶格完成!“屏王”京东方A控股股东10亿元增持落地,与一致行动人合计权益比例升至13.08%
- 财务造假、欺诈发行!*ST清越被重罚1.72亿元,股价年内下跌超90%,已低于1元
- 186亿元,西安文旅的另一面
- 20CM涨停!莱美药业收获“3天2板”,最新回应来了
栏目最新文章
- 20cm跌停!信宇人及其实控人被立案背后:公司上市三年业绩变脸,实控人上市仅4个月就违规占用募集资金
- 突发利空!富祥股份,实控人兼董事长被留置
- 仅一个月,资本大佬陈发树又减持这只股票,对应市值1.29亿元
- 美股三大指数集体低开,存储板块延续跌势;一箭十星,朱雀二号改进型遥四运载火箭发射成功;周生生回应香港门店发生“珠宝大劫案”;富祥股份董事长被留置丨每经晚参
- 15项!市场监管总局发布氢能领域国家标准
- 轻烃龙头业绩大爆发!卫星化学预计前三季度净利润最高达97亿元,年内股价已涨逾50%
- 顶格完成!“屏王”京东方A控股股东10亿元增持落地,与一致行动人合计权益比例升至13.08%
- 体育总局:本届大冬会,所有运动员都有可能在任何时间、任何地点接受事先无通知的兴奋剂检查


