超70家公司跨界算力追踪:百亿元“纸面合同”频现匿名客户,高杠杆垫资与折旧反噬利润引穿透式监管
每经记者|蔡鼎 每经编辑|李雨冰
10月14日,东百集团(SH600693)宣布终止收购杭州快灵光电科技有限公司(以下简称快灵光电)部分股权,距离其宣布跨界切入光芯片领域仅过去3天。在此前的10月11日晚间,东百集团宣布拟出资3.16亿元收购快灵光电部分股权,随后公司股价在短时间内连续收获两个涨停板。然而,这项仅维持了3天的跨界科技并购计划就此终止。
从光芯片到算力,传统企业跨界潮背后的履约与合规风险正集中显现。据《每日经济新闻》记者(以下简称每经记者)不完全统计,2026年以来,已有超过70家传统行业上市公司跨界布局算力等相关赛道,主营玩具制造的高乐股份(SZ002348)、聚焦城乡环卫的侨银股份(SZ002973)、主营中成药的康惠股份(SH603139)、深耕影视的华策影视(SZ300133)以及运营商业地产的阳光股份(SZ000608)等,均在年内切入AI(人工智能)算力租赁及相关业务。不少公司在披露相关合同或高溢价跨界收购方案后股价出现大涨,但对手方的具体名称往往因履行信披豁免程序而隐去。
进入2026年下半年,部分跨界科技项目的实际推进情况正通过解约公告、定期报告与公司回函集中显露。针对跨界并购履约真实性、估值及客户背景等问题,沪深交易所在2026年前9个月已累计下发40余份函件,部分公司已被监管正式立案调查。
多起亿元级算力合同终止执行,客户身份多获豁免披露
2026年以来,A股跨界算力领域密集涌现传统企业签署大额算力长单或高溢价收购相关资产的现象,同时也先后出现多起巨额合同全额解除或高比例作废的案例。
除此前因36.9亿元算力大单信披违规而被立案的海南华铁外,年内多起大额算力合同也先后出现变数。例如,跨界算力的莲花控股(SH600186)在1月回复上交所监管工作函时披露,公司存在签订大额销售合同短期内未执行即终止的情况,涉及终止合同金额约5.75亿元;7月,主营智能集成灶的亿田智能(SZ300911)也披露终止了金额约1.13亿元的算力合同。此外,新三板公司蓝耘科技在与“X公司”签下37.07亿元算力大单并推动股价8个交易日翻倍后,截至2026年9月仍公告称“该合同尚未进入实际履行阶段,尚未形成相关营业收入”。
即便在正常披露的新签订单中,对手方身份模糊与高频变更的现象同样突出。9月,蜂助手(SZ301382)、彩讯股份(SZ300634)、康惠股份(SH603139)、亚康股份(SZ301085)等多家A股公司密集披露算力服务及设备采购合同,单月合计金额超过160亿元。蜂助手在今年8月和9月两个月内累计公告算力相关合同超百亿元,单笔算力服务协议最高达57.17亿元。但公告显示,其8月合同由控股子公司签约,对手方为隐去真实名称的“A公司”“B公司”;9月新单改由上市公司直接签约,对手方又变更为“C公司”“D公司”,两次均以“商业秘密”为由豁免披露客户名称。
对此,上海明伦律师事务所律师王智斌向每经记者指出,若隐去交易对手名称但同步披露合同金额并影响股价,监管层面通常会认定其构成选择性信披;而解约条款、违约责任条款、付款安排等核心内容直接决定了合同的可履行性,未完整披露相关信息即涉嫌构成误导性陈述或重大遗漏。
泰和泰律师事务所主任、首席合伙人程守太则向每经记者强调,披露战略框架合同时若遗漏关键条款,足以对公众和投资者产生误导,尤其在导致股价异常波动的情况下,极易面临严格的信披监管。“在目前算力概念持续走热的情况下,监管部门对此类‘纸面利好’从严监管具有充分的合理性,旨在避免信息优势方牟利并保护中小投资者权益。”他说。
北京市金开(成都)律师事务所律师邓瑜亦表示,如果刻意渲染金额而隐去核心条款,确实存在虚假披露的嫌疑。
每经记者还注意到,在直接签署算力服务合同之外,通过高溢价并购切入算力基础设施赛道的案例也在2026年下半年出现。
9月8日,数字营销公司三人行(SH605168)公告拟合计出资4.71亿元跨界IDC(互联网数据中心)领域,标的之一芜湖云港净资产为负,尚无营收,却以收益法给出5.93亿元估值。
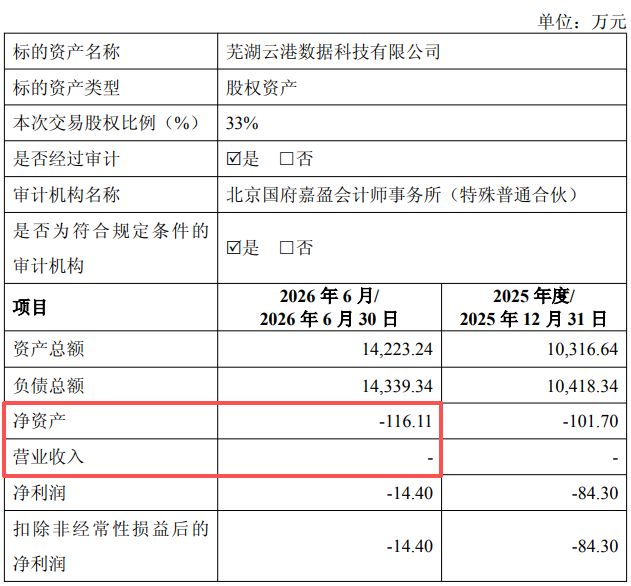
图片来源:三人行公告
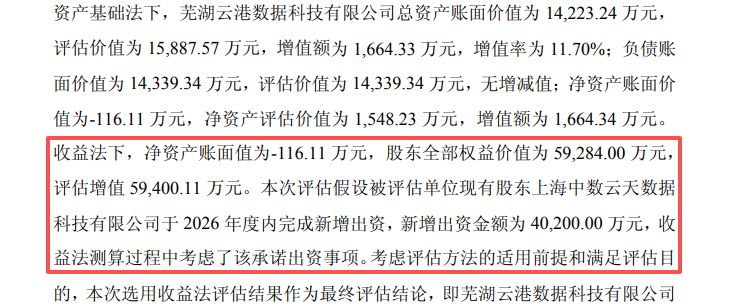
图片来源:三人行公告
9月29日,消费电子结构件厂商科森科技(SH603626)公告披露签署收购框架协议,拟以不超过5亿元收购液冷标的展固科技53.26%股权,标的账面净资产仅约6475.76万元,评估增值率约1350%;同日晚间,科森科技推出11.02亿元定增预案。
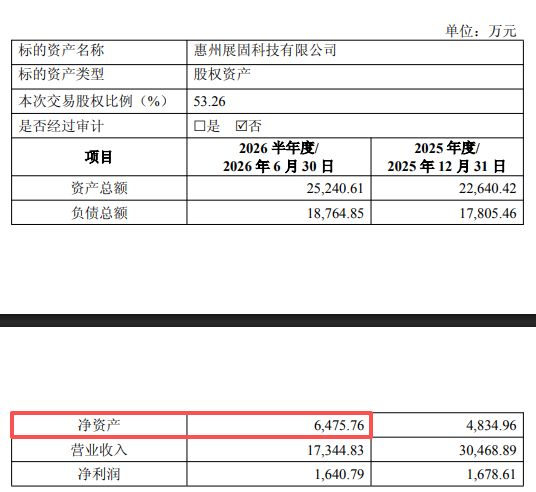
图片来源:科森科技公告
高额折旧与资金错配考验现金流
在纸面大额合同频繁生变的同时,那些真正斥巨资采购设备的跨界企业,也正直面算力租赁重资产、高折旧的现实。
算力租赁属于典型的资金密集型业务,据多家券商及算力行业测算模型,在中性假设下,算力租赁业务盈亏平衡点普遍落在60%—70%上架率区间;受芯片采购成本、电价、租金水平、融资成本影响,不同项目保本线差异较大,部分高成本项目盈亏平衡上架率可达75%以上。由于固定资产折旧、融资租赁利息与机房电费属于刚性支出,一旦算力租赁单价下行或实际使用率不及预期,相关业务便会对上市公司利润造成拖累。
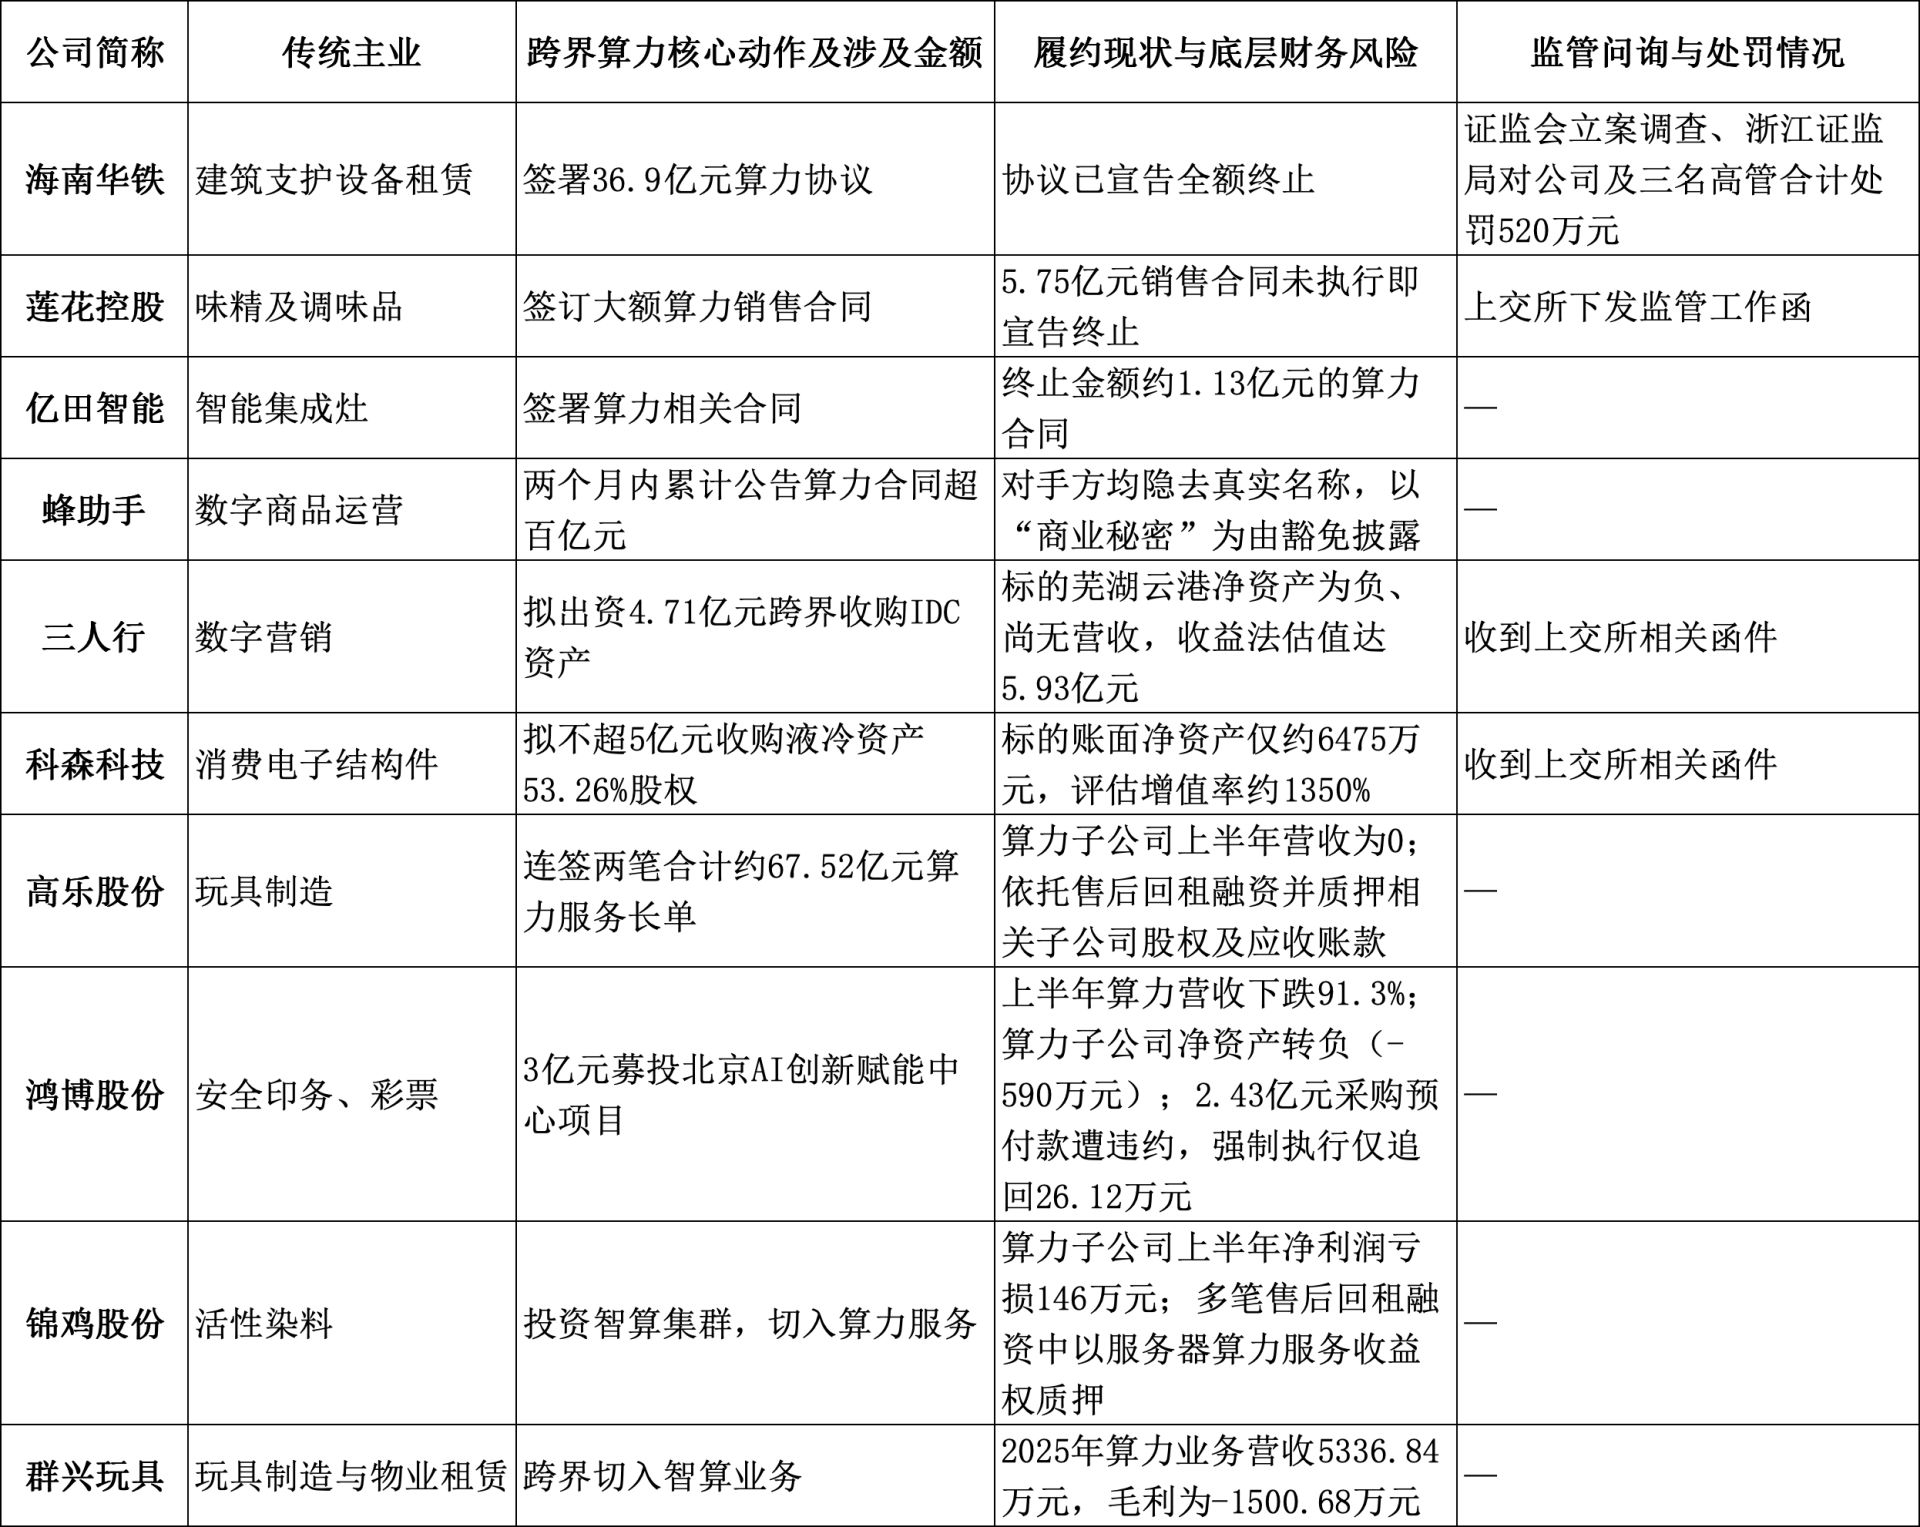
部分A股公司跨界算力业务核心指标与风险穿透表(数据来源:各公司定期报告及相关公告,每经记者整理)
每经记者梳理发现,部分已开展算力业务的企业正面临高额折旧反噬与毛利率承压的局面。
以较早跨界算力领域的鸿博股份为例,2025年公司“算力及相关服务”实现营收6.14亿元,毛利率为17.83%;其核心算力子公司英博数科2025年全年仅实现净利润34.7万元。进入2026年上半年,鸿博股份算力及相关服务收入同比下降91.30%至5173.62万元,毛利率亦同比下滑8.66个百分点至12.65%;同期英博数科录得净亏损1537.44万元,截至2026年6月末净资产已降至-590.81万元。鸿博股份在财报中坦言,受算力租赁单价降低等因素影响,其北京AI创新赋能中心项目收益未达原预期。
另一家主营活性染料的锦鸡股份,2026年上半年算力服务实现营收3693.76万元,其算力运营主体英智创新上半年净利润亏损146.02万元。而主营玩具制造与自有物业租赁的群兴玩具在跨界切入智算业务后,2025年智算业务实现营收5336.84万元,但在扣除成本后,毛利录得-1500.68万元。
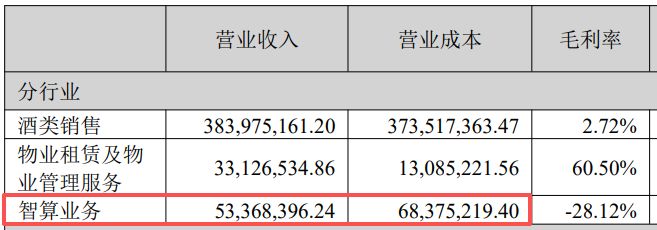
图片来源:群兴玩具2025年年报
此外,“小资金撬动大合同、高度依赖售后回租加杠杆”的特征在年内新跨界的企业中尤为明显。主营玩具制造的高乐股份在2025年及2026年上半年持续亏损的背景下,于2026年6—8月连签两笔合计约67.52亿元的算力服务长单。
然而,截至2026年6月末,高乐股份合并口径的合同负债仅为292.18万元,智浩科技等算力子公司上半年尚未产生营收;为筹措资金,公司于7—8月先后开展两笔售后回租融资,合计约48.87亿元,并分别以相关子公司股权、应收账款等提供质押担保。
针对上述巨额算力合同“零营收”及大额融资的资金去向,10月20日上午,每经记者致电高乐股份,公司证券部人士称:“算力业务的收入确认时点在半年报之后,预计三季报会确认一部分收入。目前7月份的融资资金已经到位,公司会对设备采购等资金用途进行统筹安排。”
而对于算力租赁市场价格的剧烈波动与成本管控风险,该人士进一步向每经记者表示:“公司管理层依然看好未来的算力需求。但算力的成本受电力、芯片、服务器等多方面因素综合影响。”
锦鸡股份同样在部分售后回租融资中以服务器算力服务收益权提供质押担保。高乐股份亦在半年报中提示:“合同执行所需资金来源于自有资金和金融机构融资。融资资金到位后,会进一步加大公司整体经营风险。”
交易所年内下发逾40份函件,监管核查穿透至底层履约能力
每经记者注意到,针对跨界算力领域出现的合同异常终止、客户名称豁免披露及高溢价跨界并购等问题,监管部门在2026年提高了问询频次与核查深度。
据每经记者不完全统计,2026年前9个月,沪深交易所针对上市公司算力相关事项已累计下发超过42份问询函与监管工作函。例如,在三人行披露跨界收购芜湖云港、科森科技披露高溢价收购展固科技并推出11.02亿元定增预案后,两家公司均迅速收到上交所函件。
图片来源:三人行公告
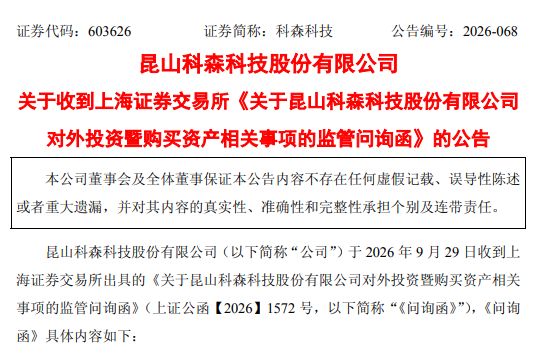
图片来源:科森科技公告
针对净资产较小或为负但评估增值率极高的跨界并购乱象,王智斌向每经记者表示:“根据重大资产重组相关规则,以收益法评估值作为交易定价基础的,交易对方原则上应当签署业绩补偿协议。如果不设置业绩补偿安排,上市公司需要充分、合理地说明理由。在审核过程中,监管一般会要求公司解释估值假设与盈利预测数据的依据、在手订单真实性、交易对方穿透核查情况、收购资金来源,以及后续商誉减值潜在影响。如果无法给出合理解释,重组方案存在被否决或由上市公司主动终止的风险。”
邓瑜指出,对于此类高溢价交易,“监管导向已明确要求信披必须与客观事实、潜在风险相匹配”。
王智斌则强调,从近期的监管实践来看,“监管关口已前移至合同公告披露环节,核查范围从合同真实性延伸至履约约束条款,追责对象也扩大至董监高个人,监管部门已不再简单认可纸面形式的利好公告”。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库
相关文章阅读

- 专访星展中国行长郑思祯:中企出海迈入新阶段,多重因素共振推动人民币跨境使用进一步扩容
- 股东方投资5亿元,买摩根基金旗下新ETF产品!易方达、华夏、汇添富、南方、招商、富国、鹏华、天弘等有新品集体获批!如何投资?
- 透视九鼎投资PE三季报:募投无新增,退出余量待释放
- 7310.0亿元网络零售额背后:保税仓里分拣忙,鲜花订单飞全国
- 存货规模飙升突破90亿元 “大牛股”锐捷网络回应:系“战略备货”
- 市场调整消费“老法师”受伤!同犇投资旗下三只产品坐了轮“过山车”,年初收益率一度飙升到80%后一路下跌到盈利归零!
- 对话美银刘一超:10年期美债收益率“破5”更像顶部区域而非顶部点位,长期资金正从“交易久期”转向“拥有久期”
- 图解|吴清金融街论坛最新发言,要点全梳理
栏目最新文章
- 1370%!三一重能前三季利润总额大幅上涨,风机盈利逐渐修复
- 大赚13亿元起!创新药龙头海思科,前三季度净利预增最高321%,股价较年内高点回撤26%
- 美股AI芯片股、存储股集体下跌,SK海力士跌4%;SpaceX财报明早出炉,市场关注五大焦点 | 美股盘前
- 股东方投资5亿元,买摩根基金旗下新ETF产品!易方达、华夏、汇添富、南方、招商、富国、鹏华、天弘等有新品集体获批!如何投资?
- 专访星展中国行长郑思祯:中企出海迈入新阶段,多重因素共振推动人民币跨境使用进一步扩容
- 存货规模飙升突破90亿元 “大牛股”锐捷网络回应:系“战略备货”
- 7310.0亿元网络零售额背后:保税仓里分拣忙,鲜花订单飞全国
- 透视九鼎投资PE三季报:募投无新增,退出余量待释放


