23个月首次!已连续22天无任何常规拟上市企业首次递表,港股IPO步入“存量消化期”
每经记者|蔡鼎 每经编辑|李雨冰
经历了今年前三季度一轮密集的递表潮后,四季度以来,港股的新股发行端呈现出明显的降温态势。Wind数据显示,港股IPO(首次公开募股)的申报窗口正经历一段罕见的“空窗期”。
据Wind统计,自9月29日柳道实业首次递表后,截至10月22日(不含),港交所主板及创业板已连续22天未见任何常规拟上市企业首次递表,打破了今年以来港股一级市场的高频申报节奏。上一次连续22天或以上的首次递表空窗,发生在2024年9月30日至2024年10月29日之间(不含首尾,空窗28天);时隔23个月,港股首次递表再现不短于22天的空窗。
然而,将视线从单一的“新增递表”指标拓宽至整个资本市场的运作周期与排队基盘,这22天的空窗期并非绝对意义上的“遇冷”。正如汇生国际资本总裁黄立冲在接受《每日经济新闻》记者(以下简称每经记者)采访时所指出的,当前现象不能简单理解为市场转冷,而是一级市场正从追求申报速度,转向更加重视发行质量和成交确定性的存量消化阶段。从排队审核名单的绝对数量,以及同期A股市场的再融资落地规模来看,当前的一级市场投融资生态或更像是在经历一次技术性的节奏调整与存量消化。
港股首次递表节奏现阶段性空档
复盘近一个多月以来的港交所递表情况,发行端流量的结构性差异显著。
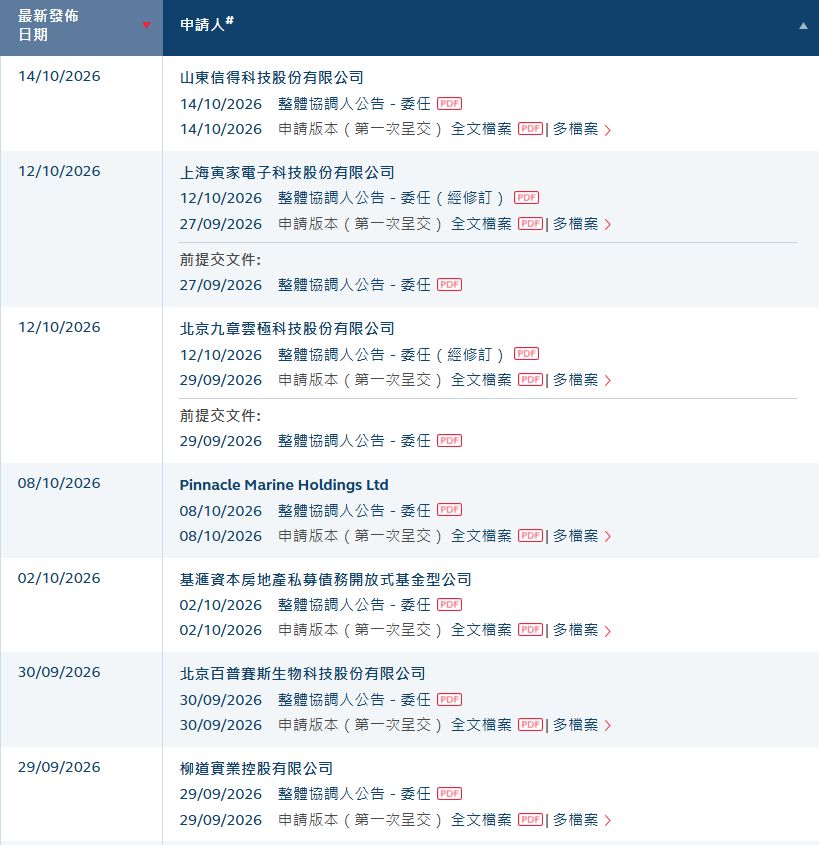
以10月2日为例,基汇资本房债基金当日提交了申请文件。然而,从常规分类与法律架构来看,该主体是一家基金型公司,其上市路径、融资逻辑、监管要求以及投资者受众,均与常规意义上的实体企业IPO不同。因此,将该基金公司的递表视为常规港股IPO市场活跃度的观测样本并不具备代表性,若将其剔除,实体企业的首发递表依然处于断档状态。
图片来源:港交所官网
与此同时,在过去两周左右的时间里,港交所官网陆续披露了包括百普赛斯(SZ301080)、信得科技以及Pinnacle Marine等在内的数家公司的申请文件。但每经记者注意到,上述均为企业在此前提交的A1申请版本届满失效后的“二次递表”。
据港交所规则,拟上市企业在首次递交申请后的6个月内若未能完成聆讯或上市,其申请状态将转为失效,企业需重新提交更新后的财务数据和申报材料。
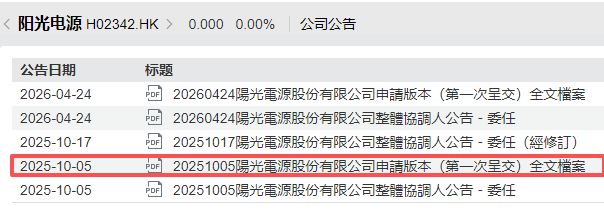
针对这一长达22天的首发递表“空窗”,有观点将其归因于10月初内地的国庆长假,认为长假期间中介机构、审计团队及监管部门的休息导致了工作进度的实质性中断。但每经记者注意到,拉长历史周期比对以往的数据表现,长假因素本身并不足以成为阻断递表流程的绝对性障碍——一个典型的市场反例是,阳光电源(SZ300274)就曾于2025年10月5日在港交所完成了首次递表。
图片来源:Wind
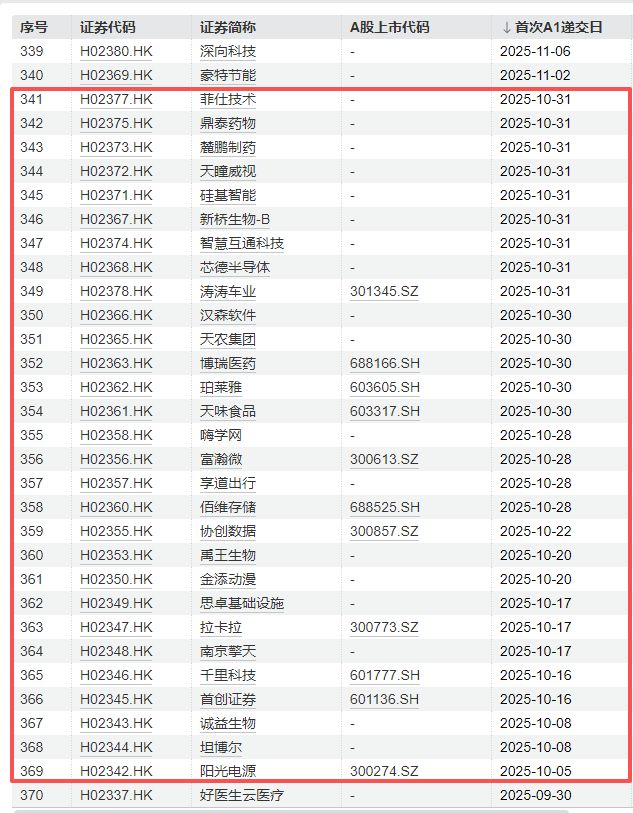
排除了单一的假期影响,从投行实务、保荐机构的运作周期以及财务审计的客观规律来看,10月中上旬往往是拟上市企业密集的财务数据更新期。例如,据Wind统计,2025年10月有29家公司完成首次递表(不含截至发稿时已在港股上市的公司)。
图片来源:Wind
对于近期首发递表节奏的放缓,黄立冲向每经记者分析指出,企业和中介机构目前正在处理财务资料更新、尽调及监管备案等工作。“对于一些正在准备上市的企业,与其赶着递交一份尚未充分准备的申请,不如把财务资料、业务预测和估值预期整理得更扎实。”
此外,监管规则的优化也为企业提供了更多的从容。黄立冲补充道:“港交所今年8月还把符合条件的上市申请有效期由6个月延长至12个月,这实际上也给企业和保荐人更大的时间弹性,不必为了避免申请失效而反复递交文件。”
除了企业客观的财务周期与规则弹性外,监管环境的变化同样是保荐机构放缓递表节奏的重要因素。梧桐研究院分析师岑智勇对每经记者表示:“当前香港证监会对保荐人的要求更高了,这或会令他们更谨慎,从而减慢了公司的上市进程。”
审核通道维持高位运行态势,577家企业构建港股坚实后备军
衡量一个市场一级发行端的真实景气度与长期韧性,仅观察新增申报数量的短期波动是片面的,存量排队企业的规模与审核通道的拥挤程度,同样是透视市场基本面的核心指标。结合今年以来的整体数据来看,港交所前期经历的递表热潮,已经直接造就了目前庞大的排队审核基数。
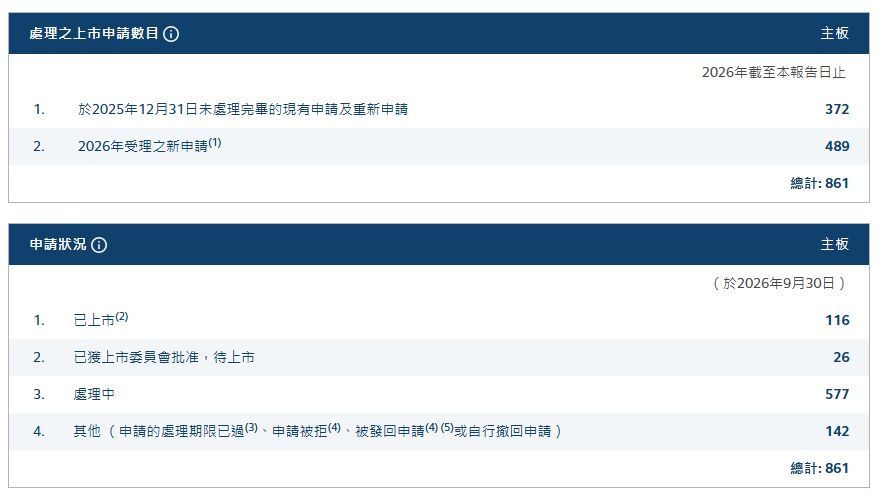
据港交所官网,截至发稿,2025年结转的现有申请及2026年年内受理的新申请总计达到了861家。此外,年内已成功完成挂牌上市的企业为116家,已获上市委员会批准且处于待上市状态的企业有26家。
图片来源:港交所官网
需要指出的是,目前处于“处理中”状态的拟上市企业数量达577家。这意味着,即使在过去22天内没有任何一家常规实体企业新增首发递表,港交所的内部审核通道中依然有近600家企业正推进问询答复、聆讯准备及海外监管备案等上市流程。从这一点来讲,港股IPO市场的底层逻辑和基本盘依然十分稳固,其对内地及海外优质资产的吸引力并未实质性减弱,庞大的后备资源库为未来的新股发行提供了充足的弹药。
针对目前庞大的存量排队企业与递表“空窗期”的现象,黄立冲在接受每经记者采访时指出:“不能简单地把这段递表空窗理解成港股IPO市场突然转冷。更值得关注的是,过去一段时间香港一级市场的项目申报相当密集,现在开始进入消化前期申报项目、重新评估发行条件的阶段。”
他进一步表示,对于保荐人和发行人来说,当前要解决的问题已经不只是把新项目报上去,而是现有项目能否顺利通过审核、取得合理估值,并最终完成发行。黄立冲强调:“我倾向于把目前的现象理解为一级市场从追求申报速度,转向更加重视发行质量和成交确定性。这是市场经过一轮快速扩张后可能出现的正常调整。真正需要警惕的,不是几个星期没有新公司递表,而是现有项目迟迟不能完成发行,或者发行价需要大幅下调才能找到投资者。”
资本市场投融资功能协同配合,A股再融资年内吸金超4300亿元
每经记者还注意到,在港股IPO市场步入存量审核消化期的同时,A股资本市场的一级再融资功能正在稳健地发挥其资源配置效能。
据Wind数据,A股再融资市场在2026年依旧活跃。截至10月21日,年内A股市场已有160家上市公司成功完成了定增,累计落地的定增项目达到175起。按实际募资总额计算,宏桥控股(SZ002379)以635.18亿元位列单起项目第一。
总的来算,这175起定增项目的实际募资总额达4311.07亿元。超4300亿元的巨额真金白银在一级半市场完成交割,这一数据体量直接地反映了机构投资者、产业资本以及大型国有资本对于A股优质资产长期发展逻辑的坚定认可,以及对实体经济真金白银的投入意愿。
分析这些定增预案的资金流向可以发现,众多处于高端制造、半导体产业链、新材料以及生物医药领域的上市企业,通过定增募资,其核心目的均指向了扩充先进产能、实施产业链上下游的产业并购、攻克核心技术壁垒以及补充关键的营运资金。这种借助资本市场再融资工具实现跨越式发展的动作,直接赋能了实体经济的产业升级与结构调整。
对于当前资金在“港股首发”与“A股定增”之间呈现出的差异,黄立冲认为,首先要区分两个市场所承担的融资功能:“港股IPO主要是帮助企业进入公开资本市场,而A股定增是已经上市的企业利用现有资本平台继续融资。两者的融资对象、投资者结构和资金用途都有明显区别,不能因为一个暂时放缓、另一个活跃,就认定资金正在从香港流向A股。”
谈及企业在再融资与赴港上市之间的路径选择,黄立冲认为企业融资决策正在变得更加务实。“如果企业已经具备成熟的业务和上市平台,眼前需要的是降低财务杠杆、并购整合或扩大产能,那么定增可能更加直接;如果企业的目标是进入国际市场、建立境外融资渠道,香港上市仍然有不可替代的作用。”
“新的趋势并不是企业放弃IPO、转而偏爱定增,而是企业开始根据资金用途选择资本市场,而不再单纯根据哪个市场估值高、哪个市场融资热就往哪里走。”他补充道,“资本市场真正应该支持的,是企业通过融资提高经营效率和资本回报,而不是简单地扩大资产负债表的规模。”
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库
相关文章阅读


- 单日下跌超8%后披露好消息,凯莱英Q3净利同比增速转正,同时给出全年营收预计增速
- 滨海能源控股股东7月密集增持5.5%公司股份,当前股价已跌破增持期间收盘均价
- 利好!PCB“牛股”华正新材,Q3净利润环比大增341%,股价较年内高点回撤30%
- 233亿元!“铝王”宏桥控股前三季净利增长近七成
- AI癌症筛查还有多远?通用技术健管公司董事长、总经理彭佳虹:目前行业并没有完全独立于传统检查手段之外的路径
- 卡夫亨氏中国首席增长官马明毅:增长机会没有消失,只是变得更加分散、更加多元
- 市场何时止跌反弹?历史规律揭示:创业板指数几次在同一个位置展开反弹——道达投资手记
- 【美股盘前】特斯拉跌超5%,三季度营收不及预期,下调资本开支目标;消息称美以已制定新一轮对伊朗打击计划,布油涨超3%;芯片、光通信、算力租赁股普跌,Lumentum跌近5%
栏目最新文章
- 珠江啤酒前三季度盈利近10亿元,港资单季“豪饮”876万股
- 强生创新制药中国区总裁黄琛:生物医药创新周期缩短,靠规模和资源驱动的时代过去了
- 阶段性大牛股中巨芯发三季报:Q3营收大增56.34%、归母净利下滑41.76%,前三季度归母净利降4.8%
- 滨海能源控股股东7月密集增持5.5%公司股份,当前股价已跌破增持期间收盘均价
- 单日下跌超8%后披露好消息,凯莱英Q3净利同比增速转正,同时给出全年营收预计增速
- 利好!PCB“牛股”华正新材,Q3净利润环比大增341%,股价较年内高点回撤30%
- 233亿元!“铝王”宏桥控股前三季净利增长近七成
- AI癌症筛查还有多远?通用技术健管公司董事长、总经理彭佳虹:目前行业并没有完全独立于传统检查手段之外的路径


