蓝牙、Wi-Fi之外,星闪不想只做“配角”,打开华为生态之外的市场才是关键
每经记者|王晶 每经编辑|董兴生
过去几年,依靠华为手机、耳机、电脑等产品的带动,“星闪”逐渐进入消费者视野。但要想真正成为与蓝牙、Wi-Fi并存的主流无线连接技术,星闪显然还需要获得更多终端厂商及芯片企业的支持。
10月23日,在“2026消费电子创新大会(CEIC2026)”上,国际星闪联盟秘书长曾国松在接受包括《每日经济新闻》记者在内的媒体采访时透露,目前,已有多家国内外手机厂商正在探索星闪技术的适配方案,联盟也在推动包括联发科、意法半导体、恩智浦在内的芯片企业参与星闪生态建设。
“现在的进展应该说是一个突破阶段。”曾国松说。随着星闪技术逐渐成熟,越来越多终端厂商开始关注其在无线音频、设备互联等领域的应用机会。不过,对已经拥有成熟芯片供应链的手机厂商而言,引入星闪不仅面临成本优化的挑战,还涉及芯片集成以及不同品牌设备之间的兼容性等问题。能否解决这些挑战,将直接影响星闪在更广泛手机市场的推广速度。
与此同时,星闪芯片的出货规模也在持续扩大。曾国松透露,2025年星闪芯片出货量约为1.143亿颗,2026年预计达到1.5亿至2亿颗。除了消费电子,汽车、智能家居、医疗及具身智能等领域,也正在成为国际星闪联盟重点拓展的方向。
从华为走向更多手机厂商
在无线短距离通信市场,蓝牙和Wi-Fi已经占据主导地位。无论是手机与耳机之间的连接,还是电脑、电视、智能家居设备之间的数据传输,消费者早已习惯了这两种无线通信技术。
不过,随着智能终端功能越来越复杂,传统无线连接技术在部分场景下也面临新的挑战。例如,在人员密集、无线设备众多的环境中,信号干扰可能影响连接稳定性;而在工业控制、智能汽车等场景下,设备对通信时延、可靠性及定位精度的要求也越来越高。
这为星闪提供了切入市场的机会。作为一种新一代无线短距离通信技术,星闪主要面向智能终端、智能汽车、智能家居及工业制造等应用场景,能够实现设备之间的数据传输、定位和控制等功能。
从发展历程来看,星闪产业的发展与华为有着密切联系。2020年,国际星闪联盟成立,华为及产业链相关企业参与了早期技术研发和标准建设。此后,随着华为手机、耳机、平板、电脑等产品逐步支持星闪技术,其应用规模开始扩大。记者在国际星闪联盟展台看到,包括华为键盘、鼠标、手写笔、智能手表以及一些家居场景中的冰箱、电视等,都已经在使用星闪技术。
不过,打开华为生态之外的市场,是当下星闪扩大市场规模首先面对的问题。在安卓阵营中,OPPO、vivo、小米等主流厂商的旗舰及中高端产品广泛采用高通、联发科的移动平台。这意味着,如果星闪希望从华为产品走向更广泛的智能手机市场,不仅需要终端品牌支持,也需要解决与现有芯片平台之间的适配问题。
对此,曾国松表示,目前国内外多个手机终端品牌厂商正在考虑如何将星闪芯片模组与现有芯片方案整合。“这个会面临一些技术方案的挑战,包括一些成本的挑战。”
那么,已经拥有成熟蓝牙、Wi-Fi生态的手机厂商,为什么还要引入一种新的无线连接技术?
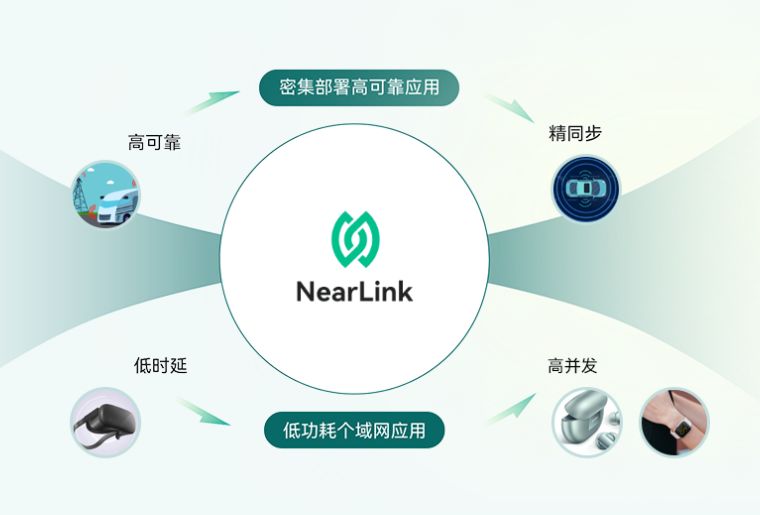
在曾国松看来,星闪在抗干扰能力、连接稳定性以及高品质音频传输等方面具备一定优势,能为手机厂商提供差异化的产品体验。除了连接性能,跨品牌、跨设备互联也是国际星闪联盟希望进一步推动的方向。
 图片来源:国际星闪联盟官网
曾国松举例称,目前部分支持星闪的华为手机、电脑和鼠标已经能够直接连接,但如果电脑本身没有配备星闪通信芯片,用户仍需要通过额外的USB接收器实现连接。“我们也希望后续更多的终端厂商都上星闪的产品,这样大家就互联互通了。”曾国松表示,联盟正在通过统一技术标准及测试认证体系,推动不同品牌的星闪设备实现相互识别、连接和通信。
这意味着,如果未来更多手机、电脑及外设厂商支持星闪,消费者有望像使用蓝牙一样,在不同品牌设备之间直接建立星闪连接,而不必局限于某一家厂商的产品生态。
不过,要实现这一目标,仅靠终端厂商推出支持星闪的产品还不够。曾国松认为,推动星闪普及的一条重要路径,是由终端厂商的产品需求带动上游芯片企业投入研发。“我们现在也希望终端厂商去告诉它的芯片供应商,说我要上星闪的产品。”曾国松表示,只有终端市场形成足够大的需求,芯片企业才会有更强的动力推进相关产品研发。
对于高通、联发科的参与进展,曾国松透露,高通高层访问过联盟,同时希望进一步推动联发科等企业支持星闪技术。不过,星闪何时能够大规模进入非华为品牌手机,仍有待进一步观察。
除了拓展手机品牌,星闪芯片供应链也正在从早期主要依靠上海海思,逐步向多家厂商共同参与的格局发展。
曾国松介绍,目前上海海思仍然是星闪芯片的主要供应商,但卓胜微、泰凌微、中科晶上等企业也在推进相关产品。其中,卓胜微正在拓展星闪数字车钥匙相关应用,泰凌微预计2027年推出面向物联网及音频应用的星闪芯片,中科晶上的高带宽SLB2.0芯片明年也将商用。
提及星闪与蓝牙、Wi-Fi之间的关系,曾国松认为,后者经过数十年发展,已经形成成熟的芯片供应链及终端生态,星闪作为后来者,在产业规模和成本方面仍存在差距。“我们是后来者,也是追赶者。”但他认为,星闪是为全球无线连接市场提供更多技术选择,而不是简单复制现有的通信生态。
在汽车与机器人等领域寻找新增量
如果说进入更多手机品牌,是星闪扩大消费电子市场的关键一步,那么在手机之外寻找新的应用场景,则关系到其未来的增长空间。
曾国松透露,2025年星闪芯片实际出货量约为1.143亿颗,今年预计达到1.5亿至2亿颗。对于增长来源,他表示,主要来自华为终端产品,以及智能家电、两轮车等领域的应用拓展。
“华为在前面牵引各个行业的应用。”曾国松表示,目前手机、手表、车机等终端是星闪芯片的重要应用市场,与此同时,美的、海尔、海信、TCL等家电企业也在推进星闪技术应用。
不过,与蓝牙、Wi-Fi庞大的全球出货规模相比,星闪仍然处于产业化扩张的早期阶段。如何在现有消费电子市场之外寻找新的增长点,正在成为星闪产业链需要回答的问题。
据悉,目前汽车被国际星闪联盟视为未来重点拓展的市场之一,尤其是随着新能源汽车普及,车企对数字钥匙的定位精度、连接可靠性以及方案成本提出了更高要求,也为星闪提供了新的市场机会。
曾国松介绍,星闪正在推动数字车钥匙应用,预计今年相关应用规模约为150万台,并希望明年进一步提升至300万台。在成本方面,他以数字车钥匙为例称:“部分汽车供应链方案中,UWB方案成本约为2000元,而星闪方案约为1000元。”
他还透露,某国际豪华品牌已确定计划在2030年推出搭载星闪技术的车型,目前希望由意法半导体或恩智浦提供同时支持蓝牙和星闪的多模芯片。这也意味着,星闪正在尝试从国内汽车供应链进入国际汽车品牌的技术体系。
智能汽车之外,国际星闪联盟还将目光投向AI眼镜、机器人等新兴终端。曾国松表示,随着人工智能逐步从软件应用进入物理世界,机器人、智能穿戴设备等产品对无线连接的需求也在发生变化。特别是在机器人领域,低时延、高可靠性以及多设备协同通信的重要性进一步提升。
以人形机器人为例,其内部存在大量传感器、执行器及关节控制线路。如果部分有线连接能够通过可靠的无线通信方式替代,理论上有助于减少线束、降低重量,并提升部分机械结构的灵活性。
不过,这一方向距离大规模商业化仍有一定距离。曾国松坦言,目前星闪在具身智能领域尚未实现真正的规模化商用,联盟正在与主流机器人企业推进概念验证(POC),包括探索使用星闪模组替代部分内部线束。“真正的商用化还没有。”他说,未来随着高带宽、低功耗芯片逐步成熟,相关应用才有望进一步落地。
对于星闪的下一阶段发展,曾国松表示,汽车、音频、医疗及AI具身智能将是联盟重点关注的领域。同时,联盟计划明年新增智慧能源产业推广组织,探索星闪在电网巡检、无人机组网、能源设备及工业场景中的应用。
下一篇
已是最新文章
相关文章阅读


- 纸尿裤风波之下承接竞品客流,这一知名纸尿裤品牌三季度销售额涨近50%
- 首部拿“龙标”的AI电影票房破50万,100分钟留得住观众吗?
- “AI算力过剩论”搅动,美股半导体板块10月市值蒸发2.2万亿美元;白宫称特朗普夫人促成俄乌局部停火;美联储下周议息90%概率“按兵不动”;黄金跌破4000美元 | 一周国际财经
- 港股One Week | 打折打到骨折,顾客只看不买;恒生科技如何破局;东山精密H股下周三上市
- 你恐慌我贪婪!超1500亿资金借道ETF进场抄底,但这些题材正被悄然抛售
- 松下中山正春:AI相关元器件仍将保持旺盛需求
- 霍尔木兹海峡,突发大消息;特朗普:美国或对伊发动一次小规模“史诗怒火”行动;国际油价大涨,金价下跌丨每经早参
- 特朗普称可能对伊发动一次小规模“史诗怒火”行动;油价大涨超3%,黄金跌破4000美元;恒大清盘进展:上百件艺术品亏本出售丨每经早参


