单季营收166亿元,创上市以来新高!药明康德再度提高全年业绩指引,但CRO行业未现全面复苏
每经记者|陈星 每经编辑|陈旭
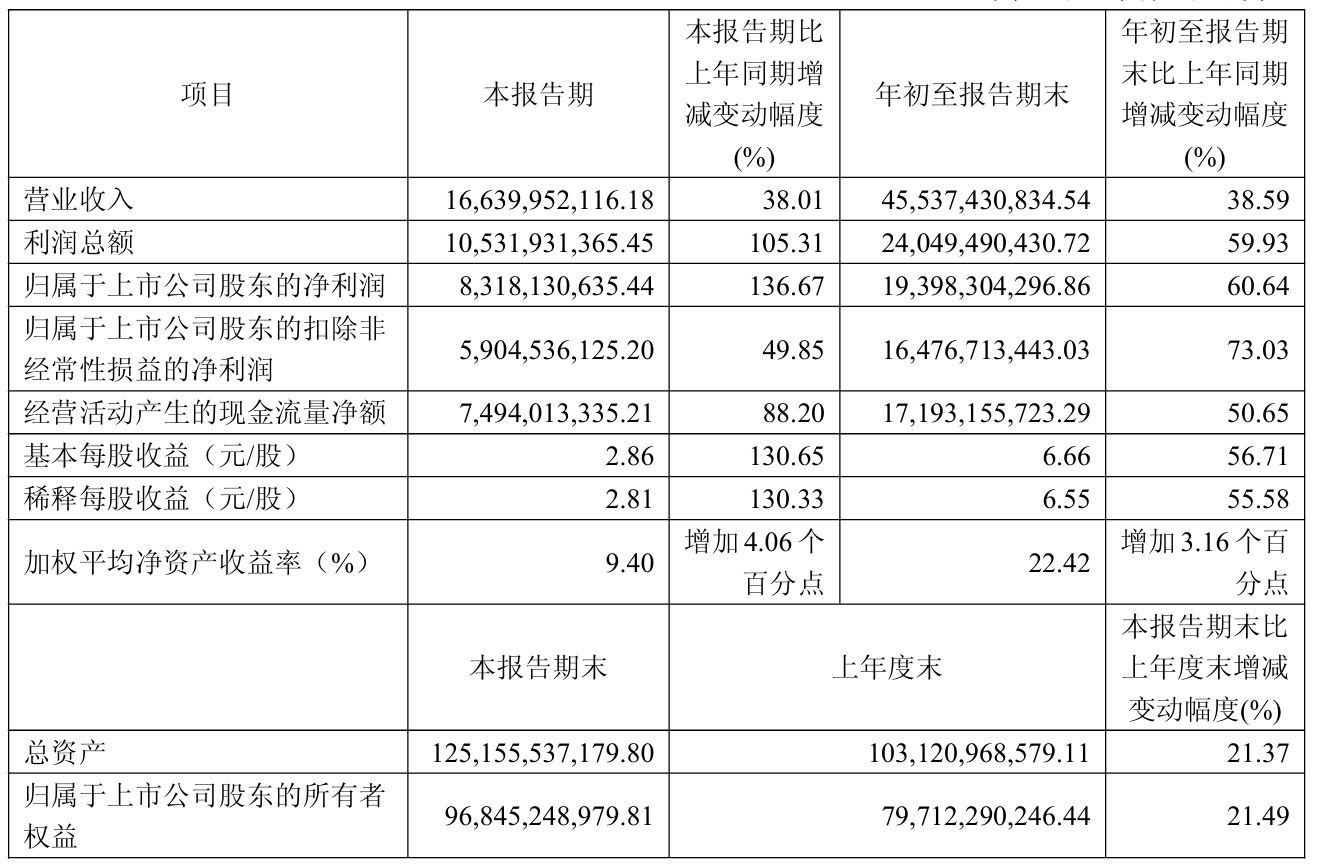
10月26日晚间,药明康德(603259.SH/02359.HK)披露2026年三季报:前三季度营收455.37亿元,同比增38.59%;归母净利润193.98亿元,同比增60.64%。第三季度单季营收166.40亿元,创上市以来新高,单季归母净利润83.18亿元,同比增长136.67%。
《每日经济新闻》记者注意到,公司三季度净利润增速远高于营收增速。此外,扣非后单季归母净利59.05亿元,同比增49.85%;前三季度扣非归母净利164.77亿元,同比增73.03%。
公司在三季报中进一步上调了全年收入预期,预计2026年公司整体收入由585亿元至605亿元上调至610亿元至619亿元。
药明康德三季报主要会计数据和财务指标 (单位:元)
图片来源:公司公告
在手订单与毛利率成为高增长的主要因素
截至9月末,药明康德持续经营业务在手订单767.4亿元,同比增36.4%;一季度末为597.7亿元、二季度末为664.3亿元,三季度单季净增约103亿元,三个季度累计净增约170亿元。
订单增长主要来自管线向后端推进。小分子D&M管线总数3863个,其中商业化项目103个、临床III期94个,前三季度商业化和临床III期项目净增23个;小分子D&M收入235.8亿元,同比增长65.6%。“跟随分子”模式下,越靠后的项目单位收入越高,存量管线推进抬高了订单与收入的量级。
新分子赛道是另一条增长线。TIDES(多肽与寡核苷酸)前三季度收入115.2亿元,同比增46.9%,公司预计全年约47%增长;服务客户数同比提升37%、分子数同比提升86%。
毛利率的改善同样明显。公司经调整Non-IFRS毛利率54.8%,较上年同期的47.0%提升7.8个百分点;恒定汇率口径下的毛利率为56.5%(上年同期47.3%),提升9.2个百分点。剔除汇率影响后改善幅度更大。
分板块看,化学业务毛利率57.1%,上年同期为51.3%;测试业务40.8%,上年同期29.2%;生物学业务37.4%,上年同期为37.0%。由此来看,测试业务改善幅度最大。
公司表示,毛利率上升来自几个因素:管线结构后移,商业化与临床后期项目占比提升,单位项目价值量上升;新增产能利用率随收入放量逐季爬坡,规模效应摊薄固定成本;测试业务上年同期基数受终止经营业务剥离与早期爬坡拖累,本季安评业务同比增40.6%,新分子种类业务收入占比超过35%,结构性推高毛利率。
毛利率能否守住,约束或在新产能。2027年常州新基地提前启动、美国特拉华基地年底投产,爬坡期会阶段性压低利用率;公司也在财报中将“高效前置管理新建产能爬坡及汇率波动”列为挑战。
来自美国的收入占比仍在上升 存在一定地缘风险
根据公告,公司第三季度归母净利润为83.18亿元,其中非经常性损益约24.14亿元,主要来自出售联营企业WuXi XDC Cayman(药明合联控股公司)部分股权的收益,前三季度非经常性损益合计29.22亿元。2026年8月26日,公司通过大宗交易出售药明合联5352.4万股(约占总股本4.23%),成交约39.20亿港元。公司两年内累计通过出售药明合联股票套现近110亿港元。
在利润端,这笔处置收益放大了单季归母净利润的同比弹性,136.67%的净利润增速中,约三成来自非经常项目,扣非口径49.85%的同比增长更接近经营真实增速。资产负债表端,套现资金与同期发行可转债募资共同为全球产能扩张提供资金,公司已将2026年资本开支由75亿元~85亿元上调至80亿元~85亿元,并提前启动常州新基地。
若减持节奏放缓或停止,非经常性收益对利润的扰动将自然消退。
地缘层面,2026年6月8日,美国国防部将药明康德列入1260H“中国军工企业”清单;公司6月11日提起诉讼,8月7日美国哥伦比亚特区联邦地区法院批准初步禁令,诉讼期间国防部不得执行相关认定。禁令落地后,订单没有出现市场此前担忧的流失。
“截至目前,我们没有收到OMB(行政管理和预算局)相关通知,也没有看到BCC清单(受关注生物技术公司清单)发布消息。我们坚信药明康德不应当被认定为受关注生物技术企业,药明康德不受任何军事机构、外国政府所有或控制,过去、现在、未来都不会带来国家安全风险。”10月27日早间,在药明康德业绩电话会上,公司管理层这样回应。
2026年上半年,公司来自美国客户收入222.8亿元,占比77.1%,同比增长61.5%,其余地区合计占比22.9%。相较之下,2025年全年美国客户占比约72%,目前这一占比仍在提升。
来自美国客户的收入不降反升,有两方面原因。法律层面,《生物安全法案》对存量合同设置缓冲期与豁免条款,初步禁令又使1260H认定的执行在法律程序期间被冻结,存量合作并未被迫中断。需求层面,高盛今年9月的报告判断中国CRO/CDMO行业复苏步伐明确,并对药明康德、凯莱英、康龙化成等给出买入评级。
但风险也很明显,初步禁令是程序性救济而非最终判决,诉讼结果与“受关注生物科技公司”动态认定仍存不确定性;美国收入占比77.1%,意味着地缘变量一旦恶化,暴露度同步放大。
同业三季报:订单先于利润、龙头先于同行
截至10月26日,A股CDMO/CXO公司中,凯莱英、九洲药业、普洛药业已披露三季报。三家同业的走势各不相同:凯莱英单季净利同比转正并大幅反弹,九洲药业单季营收与净利刚刚同步转正,普洛药业仍在负增长区间。药明康德在营收体量与增速上均保持领先。
凯莱英的复苏最为明确。第三季度营收17.88亿元,同比增长24.04%(恒定汇率口径同比增长28.25%),归母净利润3.32亿元,同比增81.49%;前三季度营收53.95亿元、同比增长16.52%,归母净利润8.52亿元、同比增长6.49%,增速自上半年的同比下降15.71%转正。订单层面,截至半年报披露日的在手订单16.73亿美元,同比增长53.77%,新签订单同比增长54.59%。公司给出指引:第四季度交付规模将大幅增加,2026全年营收预计增长19%~22%。
但需要说明的是,凯莱英前三季度扣非净利润同比仅增0.04%,与归母净利润6.49%的增速差来自非经常性损益(1.24亿元);公司另披露经调整归母净利润10.74亿元,同比增21.81%,剔除汇兑波动后更接近经营真实情况。2025年第三季度1.83亿元的净利低基数,放大了今年单季的同比反弹。
九洲药业刚越过零增长线。第三季度营收13.61亿元,同比增长5.58%;归母净利润2.29亿元,同比增长3.41%,为年内首次单季营收与净利双双转正。但前三季度累计营收39.37亿元,同比仍下降5.38%,归母净利润6.17亿元,同比下降17.50%,单季的转正尚不足以抹平今年以来的累计跌幅。
普洛药业则仍在寻底,订单端却出现反差。前三季度营收68.35亿元,同比下降11.97%;归母净利润6.14亿元,同比下降12.37%;第三季度营收20.11亿元,同比下降13.28%;归母净利润0.91亿元,同比下降33.47%,扣非净利降幅达42.41%。压力来自传统业务调整与财务费用上升。但调研信息显示,其CDMO业务前三季度收入20.5亿元,同比增长21.38%,第三季度CDMO收入6.42亿元,同比增长40.96%,总项目数1715个、同比增长38%,未来三年内交付的商业化在手订单超78亿元。
四家公司对比下来,复苏的次序是订单先于利润、龙头先于同行。药明康德、凯莱英的订单与合同负债同步改善,利润修复的斜率取决于各家业务结构:管线越靠后、新分子占比越高,毛利率弹性越大。
往后看,药明康德这份财报的兑现取决于四季度收入能否落到610亿元~619亿元指引区间;毛利率在常州、特拉华新产能投产爬坡后的变化;1260H诉讼的最终结果与药明合联减持节奏。
封面图片来源:每经媒资库


