10:2,美联储不加息,沃什宣布减少利率决议次数!专访前费城联储主席:预计今年12月再加息,2027年利率不变,市场应首先关注副主席的讲话
每经记者|岳楚鹏 高涵 每经编辑|何小桃 兰素英
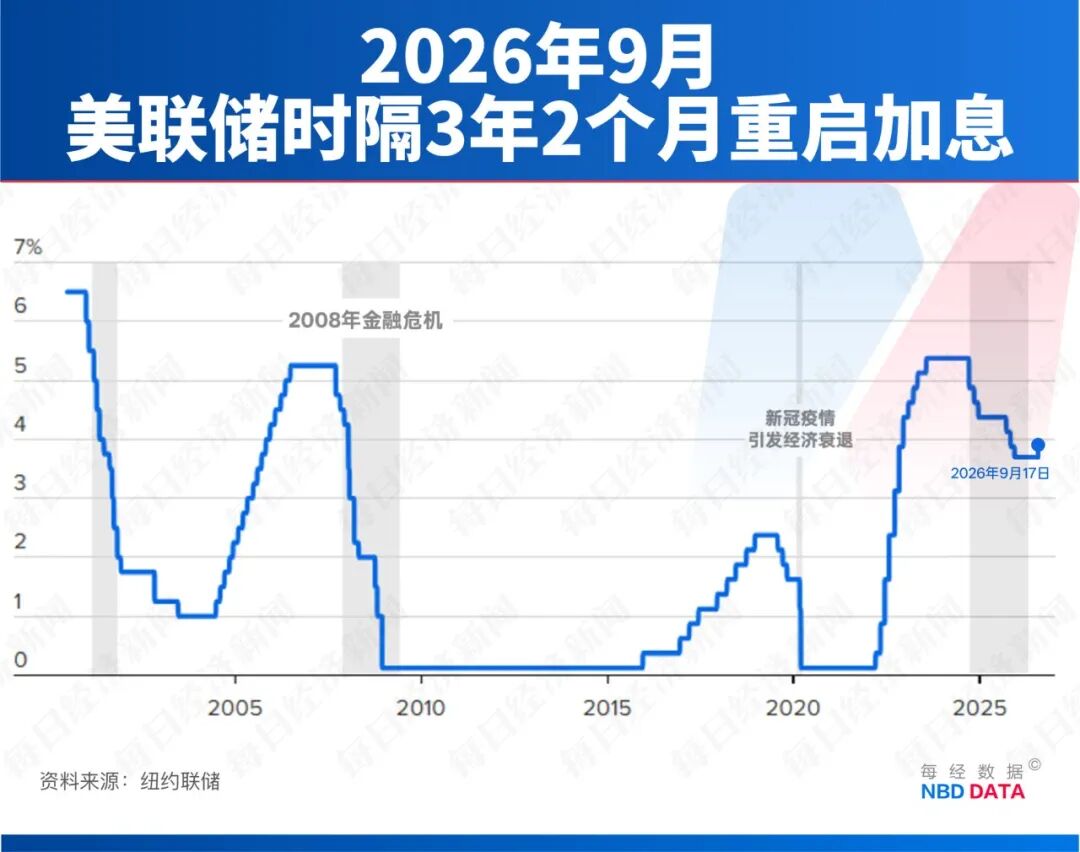
北京时间10月29日凌晨,美联储联邦公开市场委员会(FOMC)以10比2的投票决定维持3.75%—4%的联邦基金利率不变。
两名成员对该决定持反对意见:美联储理事丽莎·库克(Lisa Cook)和克利夫兰联储主席贝丝·哈马克(Beth Hammack)赞成加息25个基点。
委员会在简短的声明中表示:“通胀仍然处于较高水平。随着更多信息不断积累,委员会将能够更好地确定适当的货币政策立场,以确保及时实现2%的通胀目标。 委员会将致力于实现价格稳定。”
另外,美联储主席凯文・沃什(Kevin Warsh)在随后的发布会上强烈否定了“前瞻性指引”,并且宣布明年开始FOMC利率决议会议次数将减少。
沃什说:“我们认为FOMC一年8次会议是合适的。但在2027年,其中一场会议将专门讨论广义货币政策战略,不安排联邦基金利率投票,也不计划发布政策声明。预计2028年将安排两场战略专题讨论会,六场利率决议会议。”
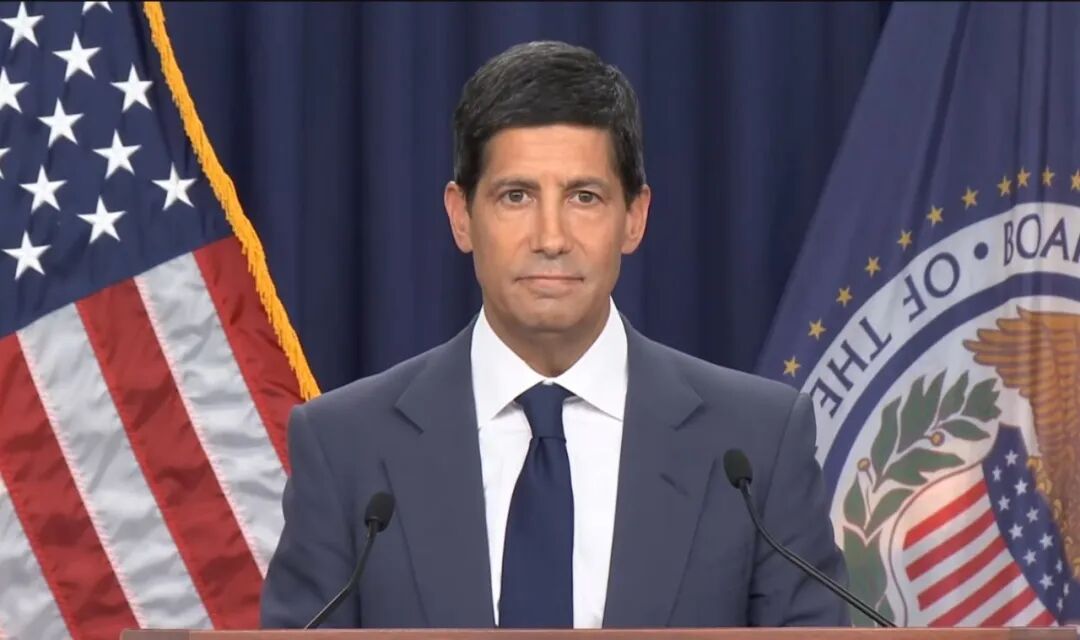 图片来源:美联储新闻发布会截图
美联储发布会结束后,美国股市集体上涨。截至收盘,标普500指数上涨0.28%,纳斯达克指数上涨0.27%。道琼斯工业平均指数上涨0.19%。
10年期美国国债收益率上涨3.5个基点,至5.021%。
黄金现货价格上涨0.26%,现报4070.72美元/盎司。美元指数下跌0.22%,现报102.1。
前费城联邦储备银行主席帕特里克·哈克(Patrick Harker)在接受《每日经济新闻》记者专访时表示,美联储今年12月或再加息25个基点,然后在2027年保持利率不变。此外,在美联储主席不再提供“前瞻性指引”后,副主席们的公开讲话已经成为判断政策最有价值的信号。
美联储暂不加息
理事库克任职以来首次投下反对票
尽管越来越多的证据表明,通胀压力比政策制定者此前预期的更加棘手,但美联储仍选择耐心观望。
美联储本次声明中将美国经济活动描述为“以强劲步伐扩张”(expanding at a strong pace),相比9月声明中的“稳健”(solid),上调了对经济增长的评价。
除此之外,声明没有其他重大调整,只是删除了一句解释9月加息决定的内容。
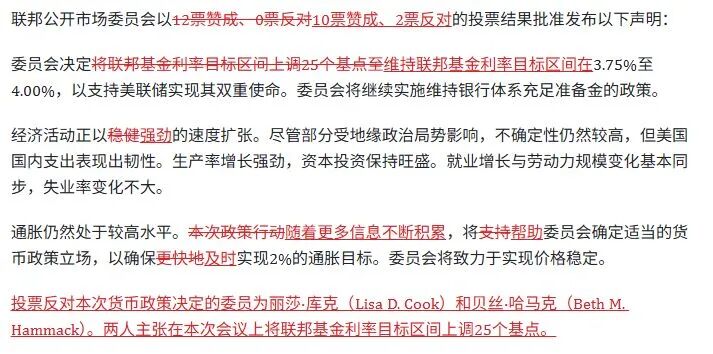
12名拥有投票权的FOMC委员中,有两人对这一决定投下反对票,分别是美联储理事丽莎·库克和克利夫兰联储主席贝丝·哈马克。两人均主张加息25个基点。
这是库克自2022年由拜登任命进入美联储以来,首次在利率决议中投下反对票。
特朗普此前以库克在住房贷款申请中提供的信息涉嫌存在问题为由,试图将其免职。尽管美国最高法院阻止了特朗普的免职行动,但特朗普政府已重新启动相关程序,预计将于11月初举行听证会。
FWDBONDS首席经济学家克里斯·鲁普基表示,库克对利率决定的罕见异议可能源于对特朗普政府法律行动的愤怒。“美联储理事很少会投反对票,他们和美联储主席在同一栋楼里。” 他还说:“这可能是一次抗议投票,因为特朗普政府正在想方设法迫使库克辞职。”
此次出现的反对票,也反映了美联储内部在应对物价上涨方面存在的根本分歧,即究竟需要采取多大力度的加息措施才能遏制通胀。
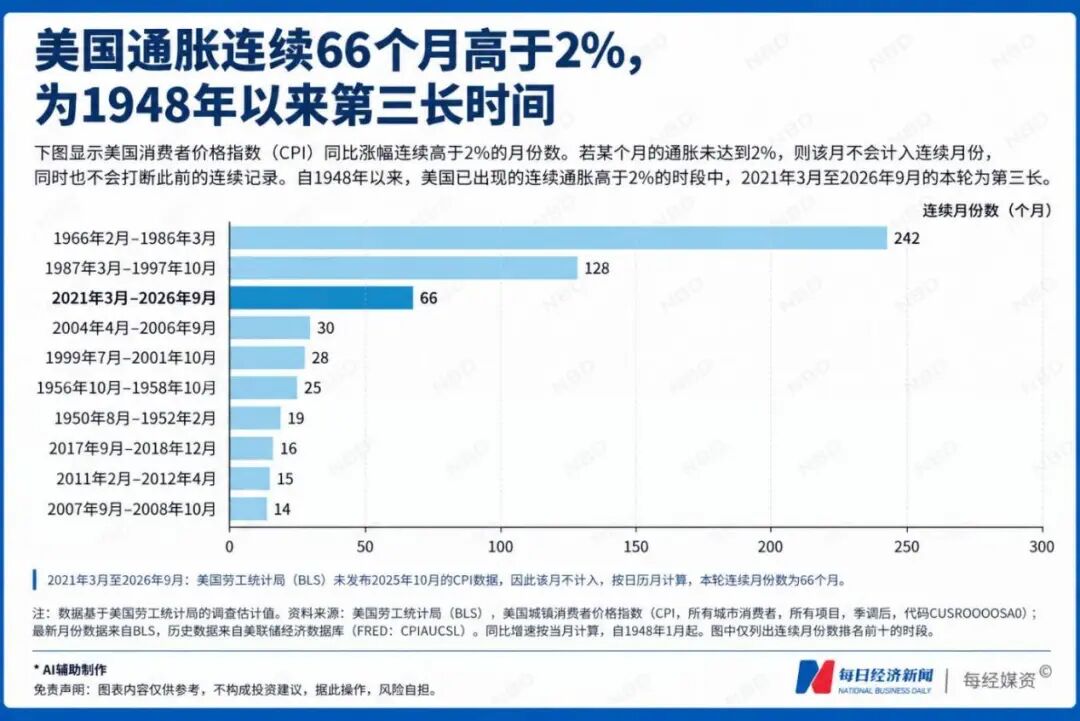
2021年3月至2026年9月,美国CPI同比涨幅连续66次高于2%,为1948年以来第三长纪录。而且自9月议息会议以来,物价上涨速度进一步加快。
不过,过去几周美联储官员的公开表态显示,他们倾向于等待更多经济数据出炉,再决定是否进一步收紧货币政策。
美国中期选举的临近也为此次利率决议增添了政治因素。
11月3日,美国全国将举行关键的中期选举投票,国会控制权将成为争夺焦点。美联储官员始终将政治独立性视为央行的基石,一些观察人士猜测,美联储官员可能不愿在此时加息。
Kai Wealth 的创始人兼首席投资官 Cem Karsan 表示,美联储在10月份的会议上决定维持利率不变,这表明该美联储此前的鹰派立场只是空洞的作秀。归根结底,美联储是在试图重建自身的公信力,至少从言辞上维持其独立性。但最终,美联储唯一的办法就是采取更加鸽派的政策。而这种转向将在未来几个月乃至几个季度内到来。我相信,这就是美联储的下一步行动。
截至发稿,芝商所FedWatch数据显示,12月美联储有85.1%的概率加息。
沃什:控制通胀不能只看单一数据
我不相信“前瞻性指引”
议息会议后的新闻发布会上,美联储主席凯文·沃什对市场关注的多个问题作出回应。
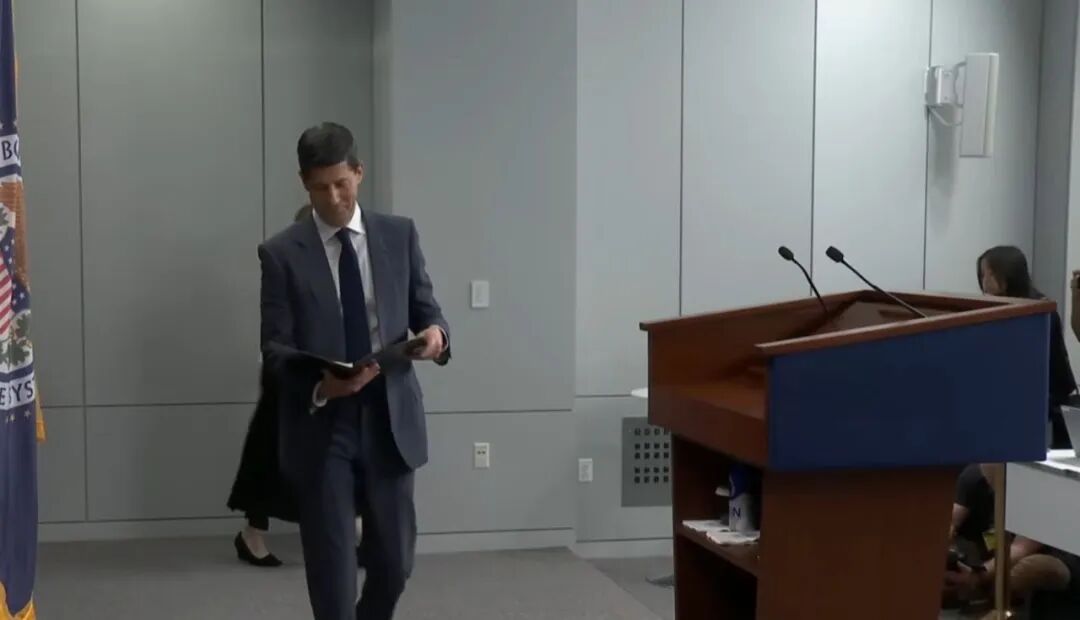 图片来源:美联储新闻发布会截图
沃什指出,自美联储9月加息25个基点以来,通胀预期已经朝着正确方向发展。他对此表示满意,但美联储仍需要积累更多经济信息,才能判断最合适的政策立场。
沃什表示:“遏制通胀并不是围绕日历上某个固定日期展开的,同样也不能只取决于某一个孤立的经济数据。”
尽管决定暂停加息,沃什仍然认为美国通胀过高,必须回归2%的目标。他指出,此次为期两天的议息会议主要围绕美联储双重使命中的物价稳定目标展开,而就业市场目前的表现“相当积极”。
对于市场最关心的未来加息路径,沃什再次明确表达了自己反对“前瞻性指引”的立场,甚至提到了不久前的诺贝尔经济学奖。
“除非出现紧急情况或危机,否则我不相信前瞻性指引的作用。”沃什表示。在2008年金融危机时期,美联储部分借鉴了获得今年诺贝尔经济学奖得主迈克尔·伍德福德的研究和思想。当时,前瞻性指引确实非常有帮助。“但在正常时期,尤其是在实体经济基本面如此强劲的情况下,我不相信它,也不赞成使用它。”
沃什宣布2027年起美联储将减少利率决议次数
沃什还宣布了一项美联储制度改革计划。
根据新安排,美联储仍将维持每年八次FOMC会议,但不再要求每次会议都进行利率决策。
2027年,其中一次会议将专门讨论长期货币政策战略,预计不举行利率投票,也不发布常规政策声明。
到2028年,战略讨论会议将增加至两次,常规利率决策会议则减少至六次。
沃什解释称,制定正确的货币政策不仅需要定期评估短期经济变化,也需要为长期战略问题保留充足的讨论时间。
不过,对于未来战略会议的具体形式,以及会议结束后将向公众披露哪些信息,沃什表示目前尚未最终确定。
此外,沃什透露,此前成立的五个美联储改革工作组仍在推进研究工作,涵盖资产负债表管理、人工智能对经济和货币政策的影响等议题。他已要求各工作组在今年年底前提交报告,但预计只有部分小组能够按时完成。
前费城联邦储备银行主席帕特里克·哈克:
现在副主席讲话比主席更有价值
近日,前费城联邦储备银行主席帕特里克·哈克(Patrick Harker)在接受《每日经济新闻》记者(以下简称NBD)专访时表示,暂停加息并不意味着政策转向宽松,而是为了观察。他认为,今年12月再加息25个基点,然后在2027年保持利率不变。此外,在美联储主席不再提供“前瞻性指引”后,副主席们的公开讲话已经成为判断政策最有价值的信号。
帕特里克·哈克是美国知名经济学家和公共政策专家,2015年至2025年期间担任美国费城联邦储备银行(Federal Reserve Bank of Philadelphia)的第11任行长兼CEO。在此期间,他作为联邦公开市场委员会(FOMC)的成员,直接参与了美国货币政策的制定。
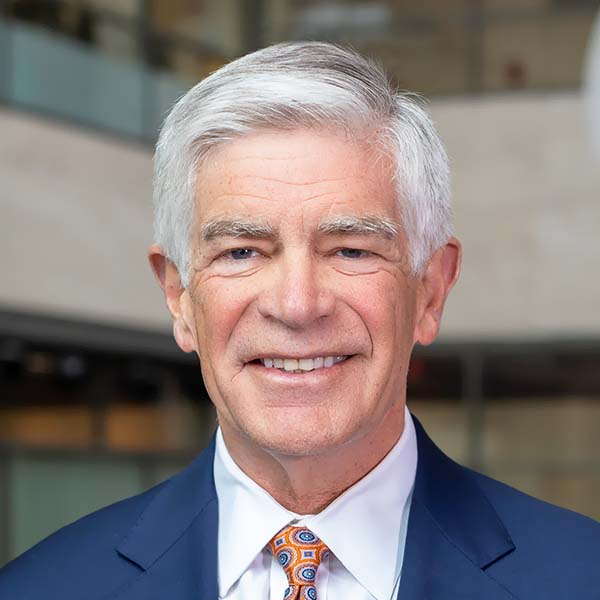
图片来源:费城联邦储备银行官网
NBD:美联储在进一步加息前,需要看到哪些具体经济数据?
帕特里克·哈克:三个关键数据。
首先,核心个人消费支出(PCE)价格指数同比涨幅约为3%,比美联储2%的通胀目标高出整整一个百分点。美联储在9月公布的经济预测中,预计2026年通胀率将达到3.4%。
其次,9月消费者价格指数(CPI)环比上涨0.6%,同比上涨3.7%,其中汽油价格单月上涨9%。
第三,劳动力市场正在降温,但尚未出现明显恶化。新增非农就业人数为2.9万人,失业率为4.2%,工资同比增长3.0%。这意味着,9月实际收入下降了0.5%。
在我看来,通胀数据将主导美联储的决策。9月,美联储以12比0的全票结果通过加息,当时失业率已经达到4.2%。这表明,再次加息的门槛并不是更强劲的劳动力市场,而是核心通胀停止下降。
我个人认为,今年再加息25个基点是合适的,最有可能发生在12月,届时联邦基金利率目标区间将升至4.00%~4.25%,然后在2027年保持利率不变,以观察经济数据的变化。
这一判断与美联储9月公布的利率预测中值大致一致,后者预计2026年年底利率为4.1%左右。
但需要强调的是,暂停加息并不意味着政策转向宽松,而是为了观察:利率处于4%左右是否足以应对3%左右的核心通胀。未来是否重启加息,判断标准也很简单——核心PCE通胀不再下降。
NBD:美联储是否正在逐步放弃传统的前瞻性指引?这会对货币政策效果产生什么影响?
帕特里克·哈克:是的,而且这是有意为之。
自6月以来,美联储政策声明的篇幅已经缩短了一半,关于未来利率路径的表述被删除,美联储主席也不再提交利率预测点阵图。与此同时,新闻发布会上的提问环节缩短至约15分钟。
这种做法的代价是,每次议息会议前后,市场对政策结果的预期分布会变得更加分散。
自6月以来,美国名义和实际国债收益率均明显上升。其中一部分反映了通胀因素,另一部分则体现为期限溢价上升——投资者需要为一家更可能带来意外的央行承担额外风险。
但减少利率路径指引,并不必然削弱货币政策的有效性。关键在于,即使美联储不再明确告知市场利率将走向何方,其决策逻辑仍然必须清晰、可理解。
到目前为止,这一逻辑仍然是清楚的。
NBD:在新的沟通框架下,投资者是否需要重新学习解读美联储政策信号?
帕特里克·哈克:由于美联储主席不再讨论具体的利率路径,美联储副主席们的公开讲话已经成为判断政策时点最有价值的信号。
9月29日,美联储“三把手”约翰·威廉姆斯在布法罗表示,2026年可能只需要再加息一次,没有必要连续加息。两天后,美联储副主席菲利普·杰斐逊表示,官员们“可能需要花更多时间”。
随后,市场对10月加息的预期概率在一周内从约70%降至25%。10月13日,威廉姆斯再次表示,他认为2027年没有必要加息。
这实际上只是换了一种形式的前瞻性指引。
投资者应当首先关注副主席的讲话,其次是政策声明,最后是主席新闻发布会。政策声明越短,保留下来的每一个词就越重要。6月和9月的声明均提及供应冲击,并重申了美联储对物价稳定的承诺。
不过,还需要关注一项后续安排:美联储的沟通工作组将在年底前提交报告。沃什此前在6月表示,该工作组的讨论范围包括经济预测、会议纪要和新闻发布会。
NBD:美联储在10月会议上没有明确释放12月加息的信号,却继续强调通胀风险,市场是否可能低估未来进一步收紧政策的风险?
帕特里克·哈克:市场已经在很大程度上消化了美联储暂停加息的预期,这主要依据副主席们的公开讲话,而非政策声明本身。即便如此,市场对12月加息的定价仍然存在。
因此,与9月相比,市场短期内低估进一步收紧政策风险的可能性已经有所下降。
真正的风险正在转向2027年。如果市场听到副主席们传递的信号,将其理解为“再加息一次就结束”,就可能在经济数据尚不支持的情况下,提前押注降息。
假如明年春季核心PCE通胀仍接近3%,美联储坚持按兵不动,而市场却期待货币政策转向宽松,两者之间的预期差就可能引发美债收益率和美元重新定价。
NBD:你认为,美联储当前面临的最大沟通挑战是什么?
帕特里克·哈克:最大的挑战是,让市场相信,美联储坚持抗通胀,并不需要提前公布一张利率路径图。
过去,美联储可以通过提前释放政策信号来建立可信度;现在,它必须在每次会议上重新证明自己的决心。当前通胀仍高于3%,能源价格又在不断扰动整体通胀数据,这让沟通变得更加复杂。
眼下,市场过早押注政策转向并不是最突出的问题,因为利率预测点阵图和9月的加息行动已经消除了大部分此类预期。
更大的挑战恰恰相反:美联储拒绝明确说出“12月加息”,可能被市场误读为它并没有真正下定决心。
无论是哪一种情况,解决办法都是一样的:当经济数据要求采取行动时,就果断行动,让实际政策表现证明一切。
(免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。)
记者|岳楚鹏 高涵
编辑|何小桃 兰素英 杜波
校对|金冥羽
|每日经济新闻 nbdnews 原创文章|
未经许可禁止转载、摘编、复制及镜像等使用
相关文章阅读


- 安斯泰来引进IL-12抗体细胞因子免疫疗法;百洋医药前三季度品牌运营业务实现营收39.91亿元|医药早参
- 影响市场重大事件:美国联邦通信委员会批准了亚马逊Leo以115亿美元收购Globalstar的计划;卫星互联网产学研联合创新计划启动;百度将披露世界模型研发进展,或先用于自动驾驶
- 北京明确储能与光伏发展目标;内蒙古电网储能装机突破2000万千瓦|新能源早参
- 德国总统在华体验智驾电动汽车;小鹏机器人专用固态电池完成小批量量产下线 | 汽车早参
- 美联储维持利率不变,沃什宣布将减少议息频次;至少68人死亡,西班牙披露高铁相撞原因;山下有松回应被造谣;宇树上市后首份业绩出炉丨每经早参
- 美联储宣布维持利率不变;纳指收涨0.27%,甲骨文涨超10%,海力士涨超13%丨每经整点
- 投票结果10:2,美联储不加息,沃什宣布减少利率决议次数!每经专访前费城联储主席帕特里克·哈克:预计今年12月再加息,2027年利率不变,市场应首先关注美联储副主席的讲话
- 市值不足1亿元,科创板首例市值退市股来了!
栏目最新文章

- 豆包辟谣“15万名群演肖像声音喂给大模型”;美团拟发布点心债筹资80亿元|未来商业早参
- 世纪华通2026年第三季度营收111.81亿元,季度营收实现14连升;制作人梁其伟复盘《影之刃零》丨游戏早参
- SK海力士未来三年存储产能几近售罄;高通6G终端原型机将在进博会上全球首展|数智早参
- 港股IPO聚焦存量项目推进;豪威集团预计第四季度营业收入同比增长9.71%至17.71%|港交所早参
- 安斯泰来引进IL-12抗体细胞因子免疫疗法;百洋医药前三季度品牌运营业务实现营收39.91亿元|医药早参
- 北京明确储能与光伏发展目标;内蒙古电网储能装机突破2000万千瓦|新能源早参
- 影响市场重大事件:美国联邦通信委员会批准了亚马逊Leo以115亿美元收购Globalstar的计划;卫星互联网产学研联合创新计划启动;百度将披露世界模型研发进展,或先用于自动驾驶
- 德国总统在华体验智驾电动汽车;小鹏机器人专用固态电池完成小批量量产下线 | 汽车早参

