陕西华达三季报:营收净利双降,归母净亏损5572万元
每经记者|张文瑜 每经编辑|张静
10月27日,陕西华达(301517.SZ)交出了上市以来最“惨淡”的一份季报。
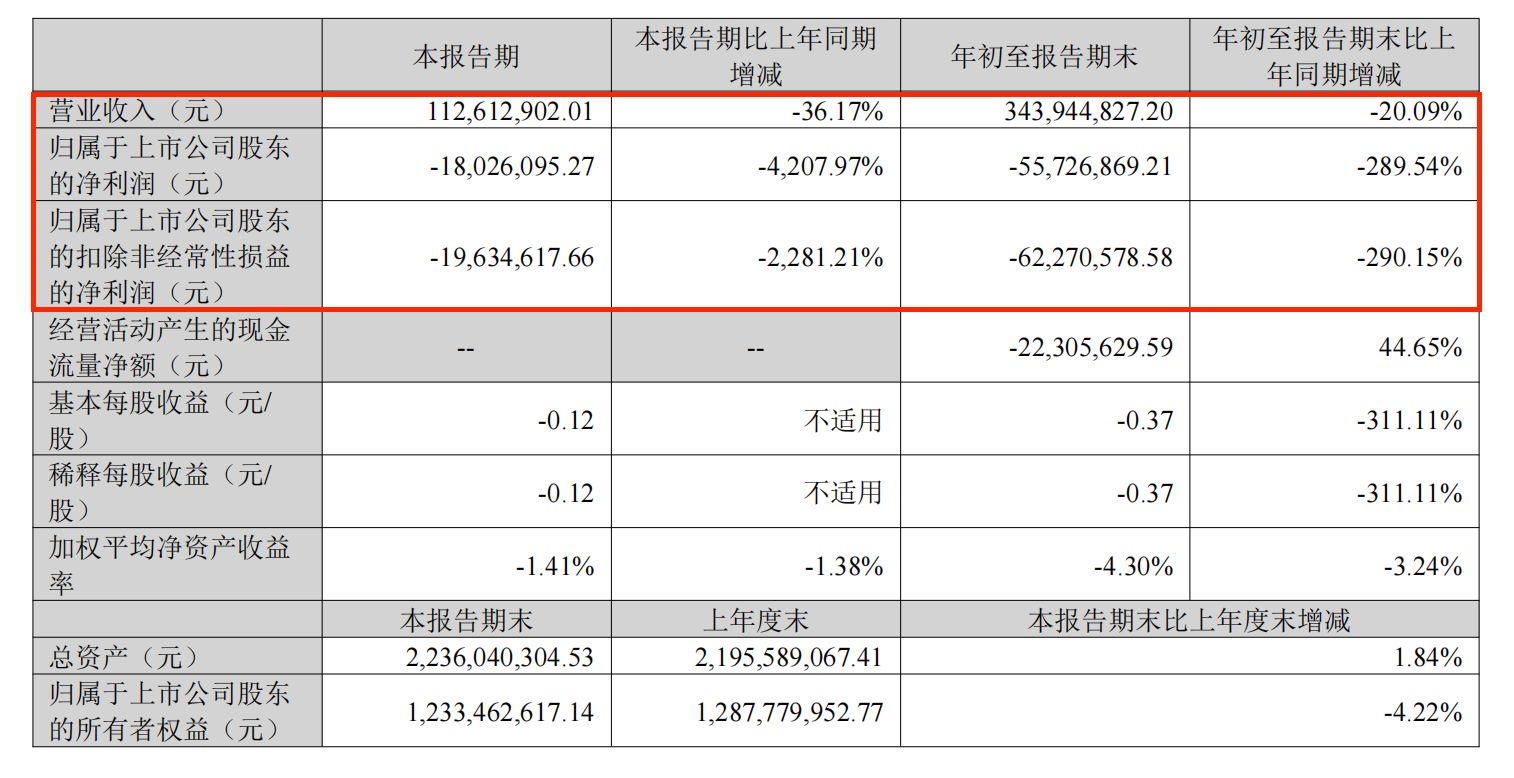
前三季度营收3.44亿元,同比下滑20.09%;归母净利润亏损5572.69万元,同比骤降289.54%。单看第三季度,营收1.13亿元,同比下降36.17%,归母净利润-1802.61万元,同比跌幅达到4207.97%。
来源:陕西华达公告
单季度从去年同期的微幅亏损,直接坠入千万级亏损。
收入端受行业周期、客户经济性要求提升及产品结构变化影响持续承压;成本端贵金属及有色金属价格波动侵蚀毛利;资产端存货跌价和应收账款信用减值集中计提,进一步放大亏损。
对于这家以射频同轴连接器、低频连接器、射频同轴电缆组件为主业,深度服务航空航天、防务和通讯领域的电连接器企业而言,短期业绩正在经历一轮“压力测试”。
亏损延续
分季度来看,陕西华达上半年已亏损3770.08万元,第三季度单季再亏1802.61万元。
拉长时间线来看,陕西华达2025年首次出现年度亏损,亏损金额达到6684万元,这说明亏损并非单季突发,而是贯穿多个季度的持续性压力。
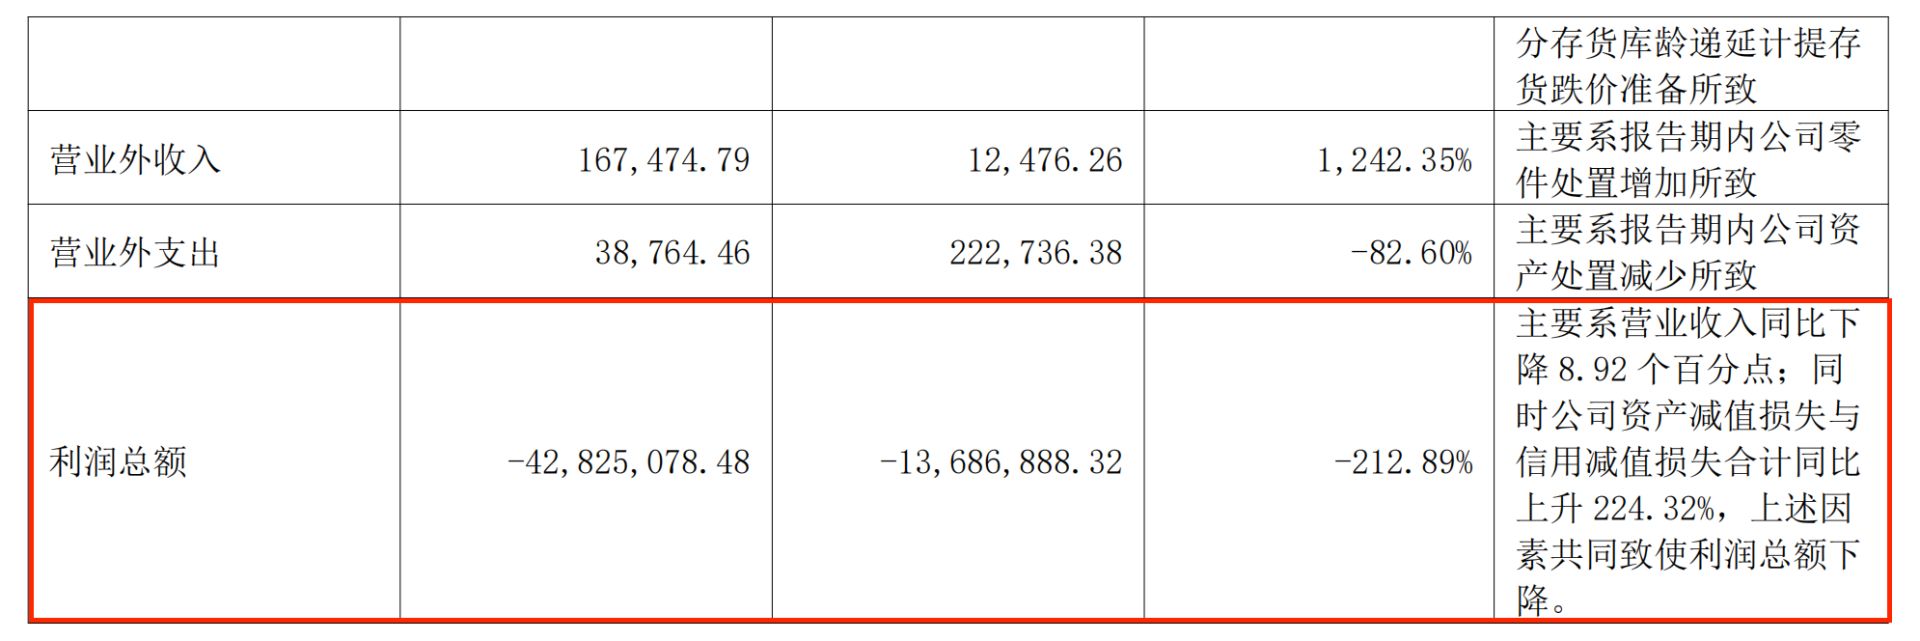
公司在2026年中报中曾解释,利润总额下降主要系营业收入同比下降8.92个百分点,同时资产减值损失与信用减值损失合计同比上升224.32%。
来源:陕西华达公告
到了三季报,陕西华达营业成本2.48亿元,同比下降12.43%;营业收入同比下降20.09%。收入降幅大于成本降幅,意味着毛利空间被压缩。
此外,资产减值和信用减值给其利润带来“冲击”。
前三季度,陕西华达合计计提信用减值准备和资产减值准备4620万元,影响利润总额。其中,信用减值准备1730万元;资产减值准备2890万元,全部是存货跌价损失。
存货跌价准备的激增,公司在利润表变动说明中给出的解释是“存货库龄递延导致跌价计提增加”。
截至三季度末,存货账面价值3.80亿元,较年初的2.99亿元增加了约8100万元,而同期营收在萎缩。应收账款上,三季度末应收账款6.51亿元,较年初的6.27亿元仍在增长。
公司在半年报中已提示财务风险:“报告期内公司‘两金’占比较高,周转效率有待提升,对公司资金流动性及经营效益产生一定影响。”应对措施包括应收账款动态统计、分析及预警,逾期账款专项清收,优化采购、生产及库存管理流程等。
从三季报看,这些措施仍需时间见效。
前三季度,公司经营活动产生的现金流量净额为-2230.56万元,上年同期为-4029.69万元,同比改善44.65%。公司解释主要系经营性收款较同期增加。销售商品、提供劳务收到的现金4.02亿元,同比增长9.01%,在营收下降20.09%的背景下,回款力度有所加强。
盈利承压
陕西华达的前身是国营第八五三厂,历经60年科研生产实践,形成射频同轴连接器、低频连接器、射频同轴电缆组件三大类产品,主要应用于航空航天、防务、通讯等领域。公司产品质量等级划分为高可靠等级、军品级、工业级。
公司客户资源覆盖中国电科、航天科技、航天科工、航空工业、中国兵器、中国船舶等产业集团,以及通讯领域龙头企业。客户质量较高,但集中度也不低,回款周期受客户结算节奏影响。
此前中报披露,公司应收账款前五名合计应收账款2.53亿元,占应收账款和合同资产期末余额合计数的32.99%。
公司在半年报中披露了业绩下滑原因,受行业周期波动影响,客户端经济性要求不断提升,同时黄金、银等贵金属及铜、锡等有色金属材料价格波动较大,影响盈利水平。
对于电连接器企业而言,贵金属镀层、铜锡线材等原材料价格波动会通过成本端传导,而军品、通讯客户的价格谈判又相对强势,毛利率容易被“两头挤压”。
在深耕电连接器主业同时,陕西华达也在拓展有源及无源微波产业方向。
据此前中报披露,光电器件、刚挠板、微波模块等产品取得进展,完成产品试制与小批量交付,主要应用于航天及防务领域;耐功率连接器及电缆组件技术成果开展系列化开发,形成覆盖多规格、多场景的耐功率连接器产品矩阵;微矩形连接器及组件、微波天线产品应用于星载领域,形成新的增长点。
不过,整体来看,新业务尚处于小批量交付和培育阶段,短期难以对冲传统业务的下行压力。
公司在半年报中提示市场风险:“受行业波动周期性影响,公司市场定位正在从‘军品为主’向‘军民融合与高端民用并重’转型,市场开拓成果显现尚需时间。”这一判断在三季报中得到了验证。
从积极因素看,公司基本盘仍在。高可靠等级产品服务国家航天重点工程,军品级产品覆盖防务电子装备系统,工业级产品进入通讯头部企业供应链,客户壁垒和资质壁垒较高。公司在光电器件、刚挠板、微波模块、耐功率连接器、微矩形连接器及组件、微波天线等方向已有小批量交付和系列化开发,若下游需求恢复,具备一定的弹性。
对于三季报相关事宜,《每日经济新闻》记者向陕西华达发去采访提纲,但截至发稿,尚未收到回复。
(本文不构成任何投资建议,投资者据此操作,风险自担。)
封面图片来源:每经媒资库
相关文章阅读


栏目最新文章

- 存储龙头兆易创新,Q3净利同比增长729%、环比下降22%,朱一明、葛卫东持仓未动,股价从年内高点回撤逾六成
- 半导体龙头三安光电,前三季度亏损1.2亿元,此前公告实控人被批捕,股价从年内高点回落逾六成
- “老登”风波后,小鹏MONA L05进军中型SUV市场:6款车型,售价14.48万~17.68万元
- 百度集团副总裁吴甜,已离职
- 山子高科前三季度亏损1.26亿元,董事刘中锡对三季报弃权、半年报曾投反对票
- A股9000亿市值巨头:新一代AI机柜开始出货
- “投资项目数量接近腰斩”,具身智能一级市场“退烧”:估值狂欢退潮,赛道迎来“交卷期”
- 油价大涨之下,中国石化前三季度净赚390亿元,同比增长30%
