46家合作机构中33家“暂停投放”:助贷“白名单”落地一年,准入收紧、披露细化、存量出清提速
每经记者|刘嘉魁 每经编辑|董兴生
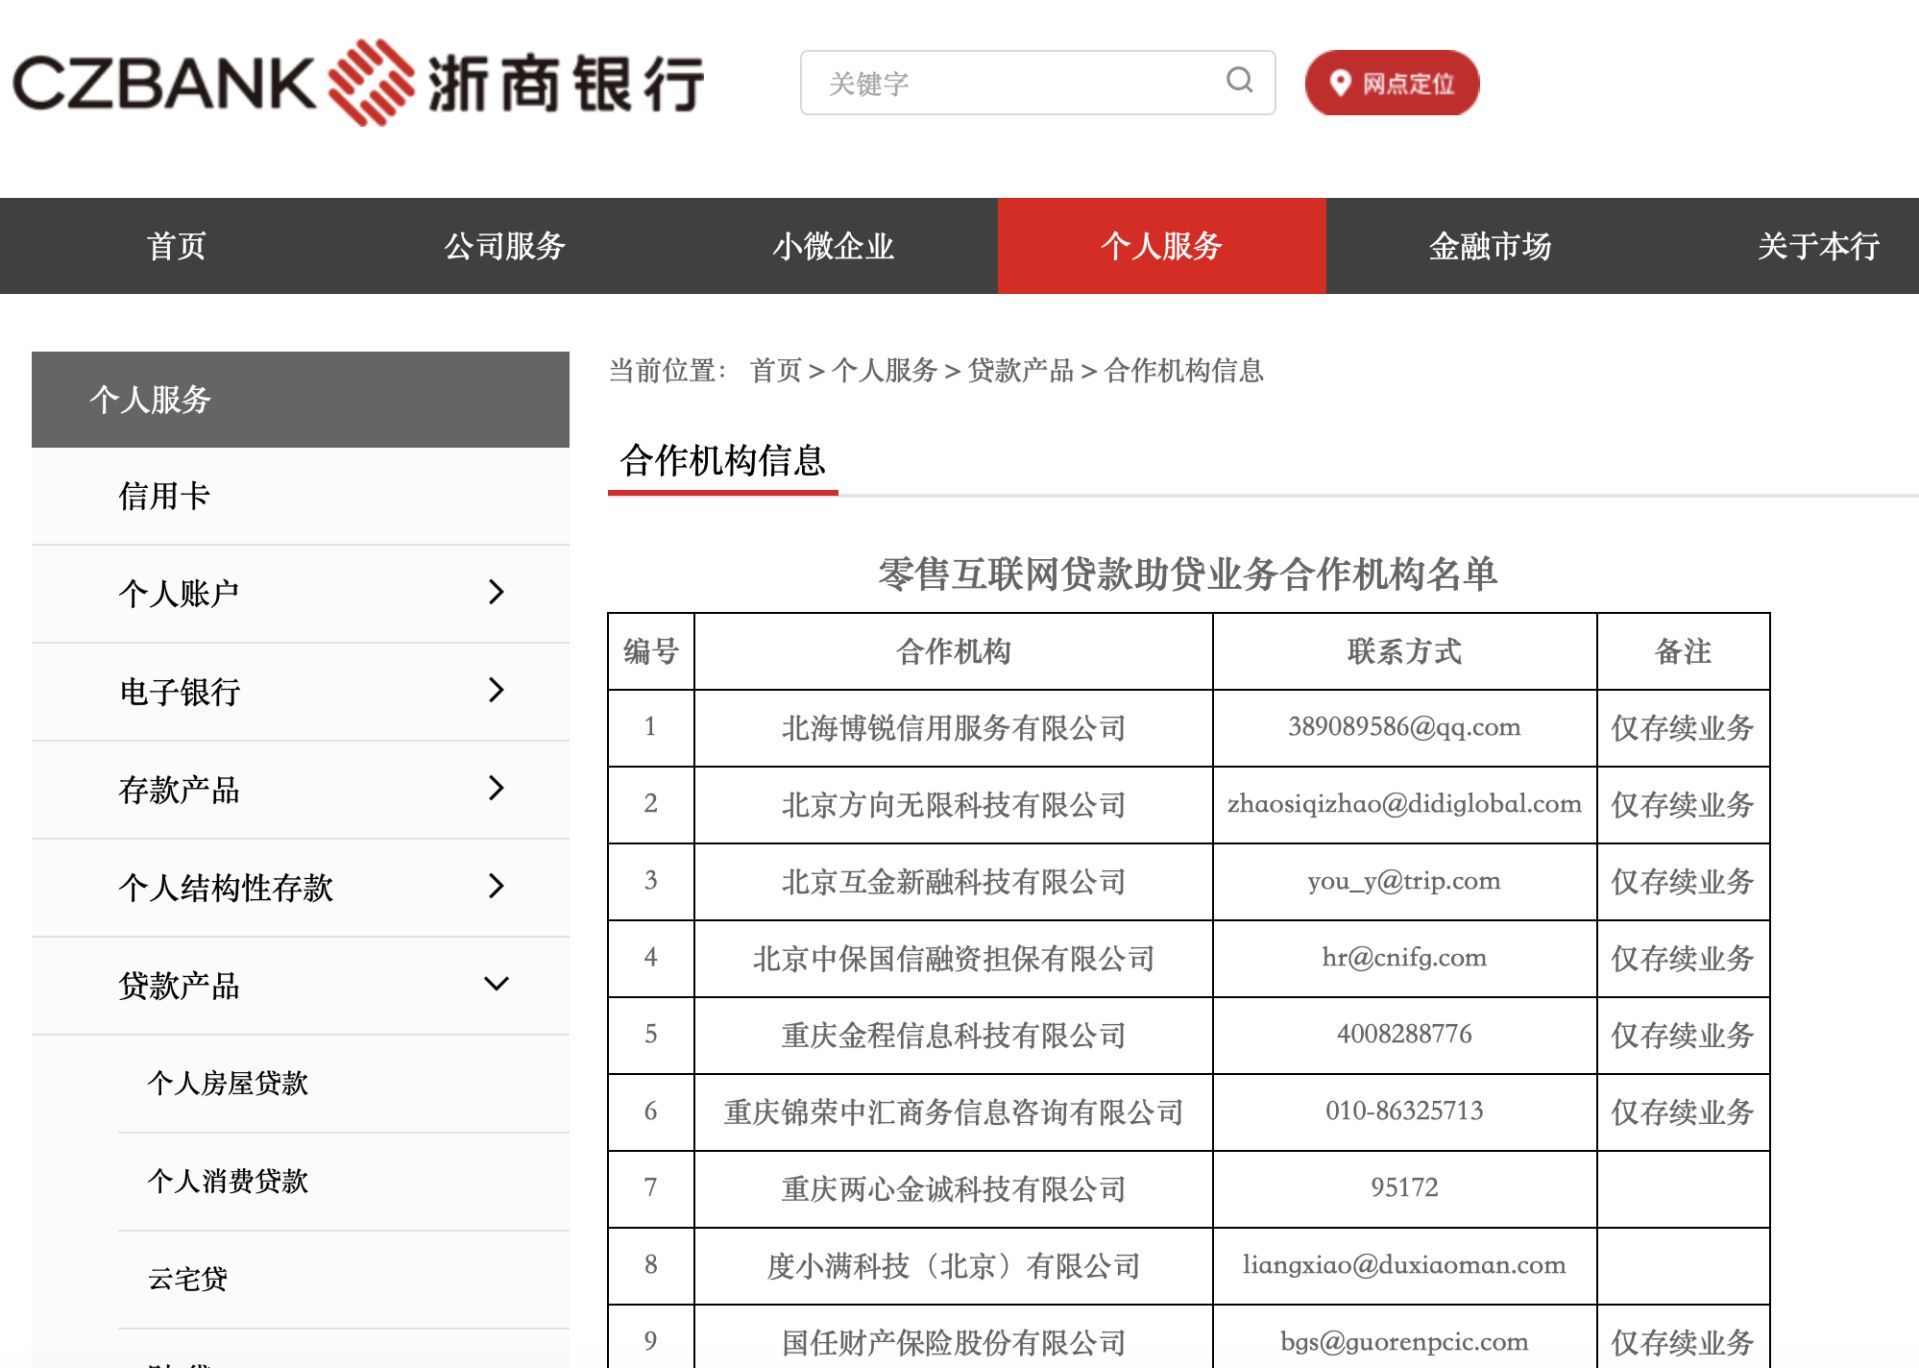
助贷新规施行满一年,银行的合作机构名单上悄悄多了一栏“状态”。近日,浙商银行更新零售互联网贷款助贷业务合作机构名单,23家上榜机构中,16家被标注“仅存续业务”——银行不再与这类机构新增合作,只对存量贷款持续管理、有序收尾。
把时间线拉长,类似的收缩随处可见:蓝海银行10月21日公示的46家互联网贷款平台运营机构中,33家标注“暂停投放”,合作机构从上半年的28家压降至13家;亿联银行的合作导流获客机构从2024年11月的56家缩减至2026年9月的10家,降幅超过八成。
2025年10月1日,国家金融监督管理总局《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》(金规〔2025〕9号,下称“助贷新规”)正式施行,名单制管理自此成为银行助贷业务的硬约束。一年之后再看这份名单,披露更细、门槛更高、资源更向头部集中,行业关心的议题已经从“谁能进门”变成了“谁留谁走”。
 图片来源:浙商银行网站截图
披露之变:名单上多了一栏“状态”
助贷新规落地初期,各家银行公布的名单大多只列机构名称。近期的披露则明显细化,最突出的变化是出现了合作状态标注。
浙商银行10月22日公布的名单统计口径截至9月30日,23家合作机构涵盖科技公司、融资担保公司、保险机构等类型,蚂蚁智信(杭州)信息技术有限公司、度小满科技(北京)有限公司等头部平台在列。名单中16家机构的备注栏标注“仅存续业务”,包括北京中保国信融资担保有限公司等多家主体,这意味着该行此后不再与这些机构开展新增助贷项目,只消化存量在贷业务。
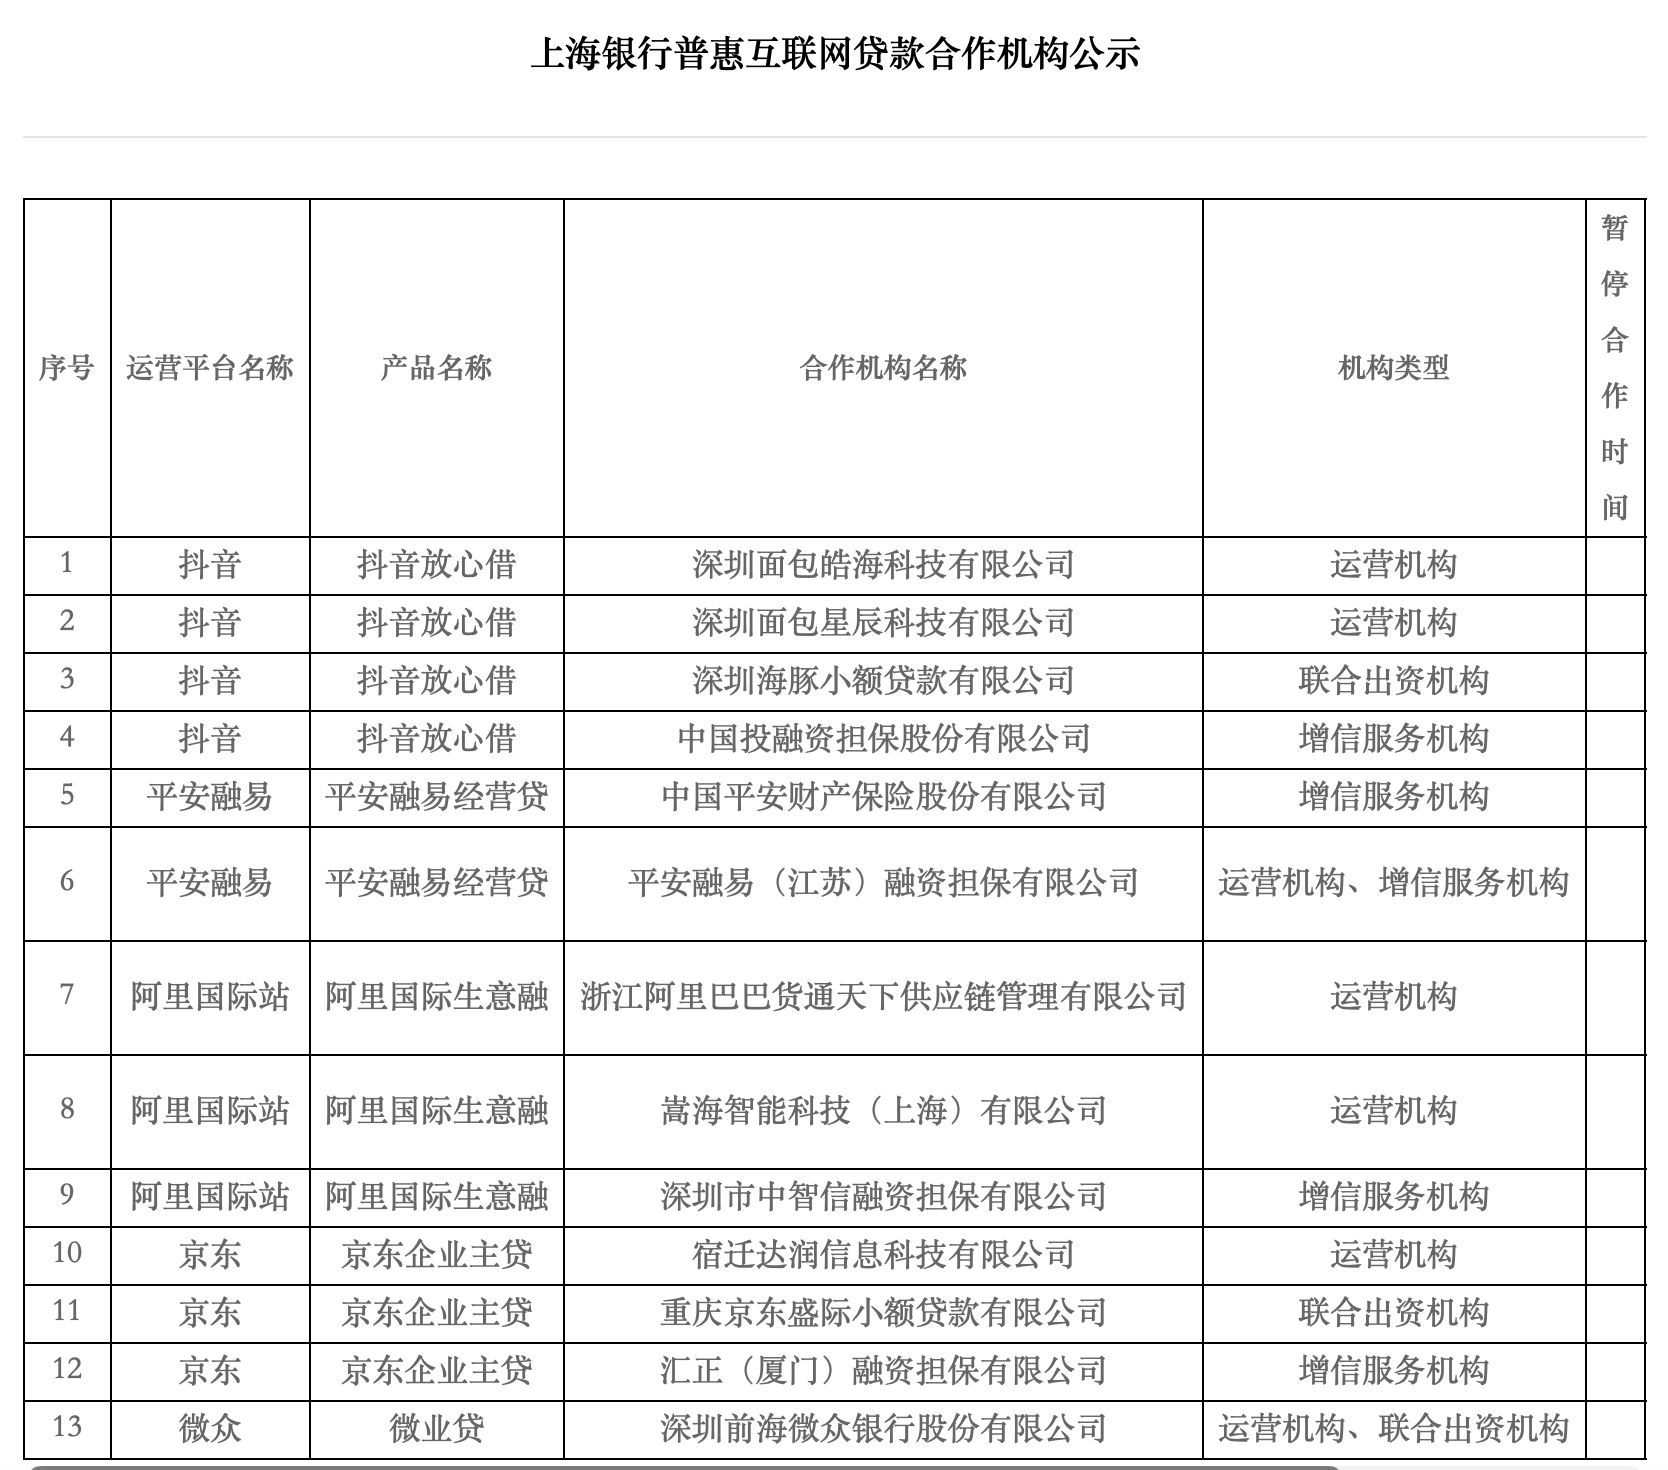
上海银行10月8日更新的《普惠互联网贷款合作机构公示》覆盖抖音、平安融易、阿里国际站、京东、微众五大运营平台,涉及抖音放心借、京东企业主贷、微业贷等产品,合作主体按运营机构、联合出资机构、增信服务机构三类逐条列示,客服及营销联系方式也一并披露。甘肃银行9月28日公示18家互联网贷款合作机构,另单列1家已停止新增合作但仍存在贷款余额的机构。重庆银行则在产品公示中将助贷与共同出资两类业务明确划分,美团“生活费”、京东“金条”等三款助贷产品标注“已停止投放”,保留的微粒贷注明为“共同出资类(非助贷)”。
 图片来源:上海银行网站公示截图
某资深银行业研究人士表示,状态标注使名单从静态的准入记录变为可追溯的动态台账。这一做法既落实了金融监管总局名单制管理要求,也给存量贷款自然到期回收留出过渡空间,避免合作骤停对借款人和银行资产质量造成冲击;同时名单完整可查,便于集中管理和监管报送,若相关机构后续经营改善,也保留了重新合作的可能。
收缩之实:合作机构数量普降,民营银行降幅最大
把新规施行一年来各行披露的名单连起来看,合作机构数量下降是普遍趋势,不同银行的收缩力度差异明显。
民营银行收缩幅度最大。
亿联银行合作导流获客机构从2024年11月的56家缩减至2026年9月的10家,降幅超过八成,保留的合作方为美团、度小满、乐信、马上消费金融等头部平台。
富民银行平台运营及增信服务机构从去年公示的30家缩减至2026年9月30日公示的13家。
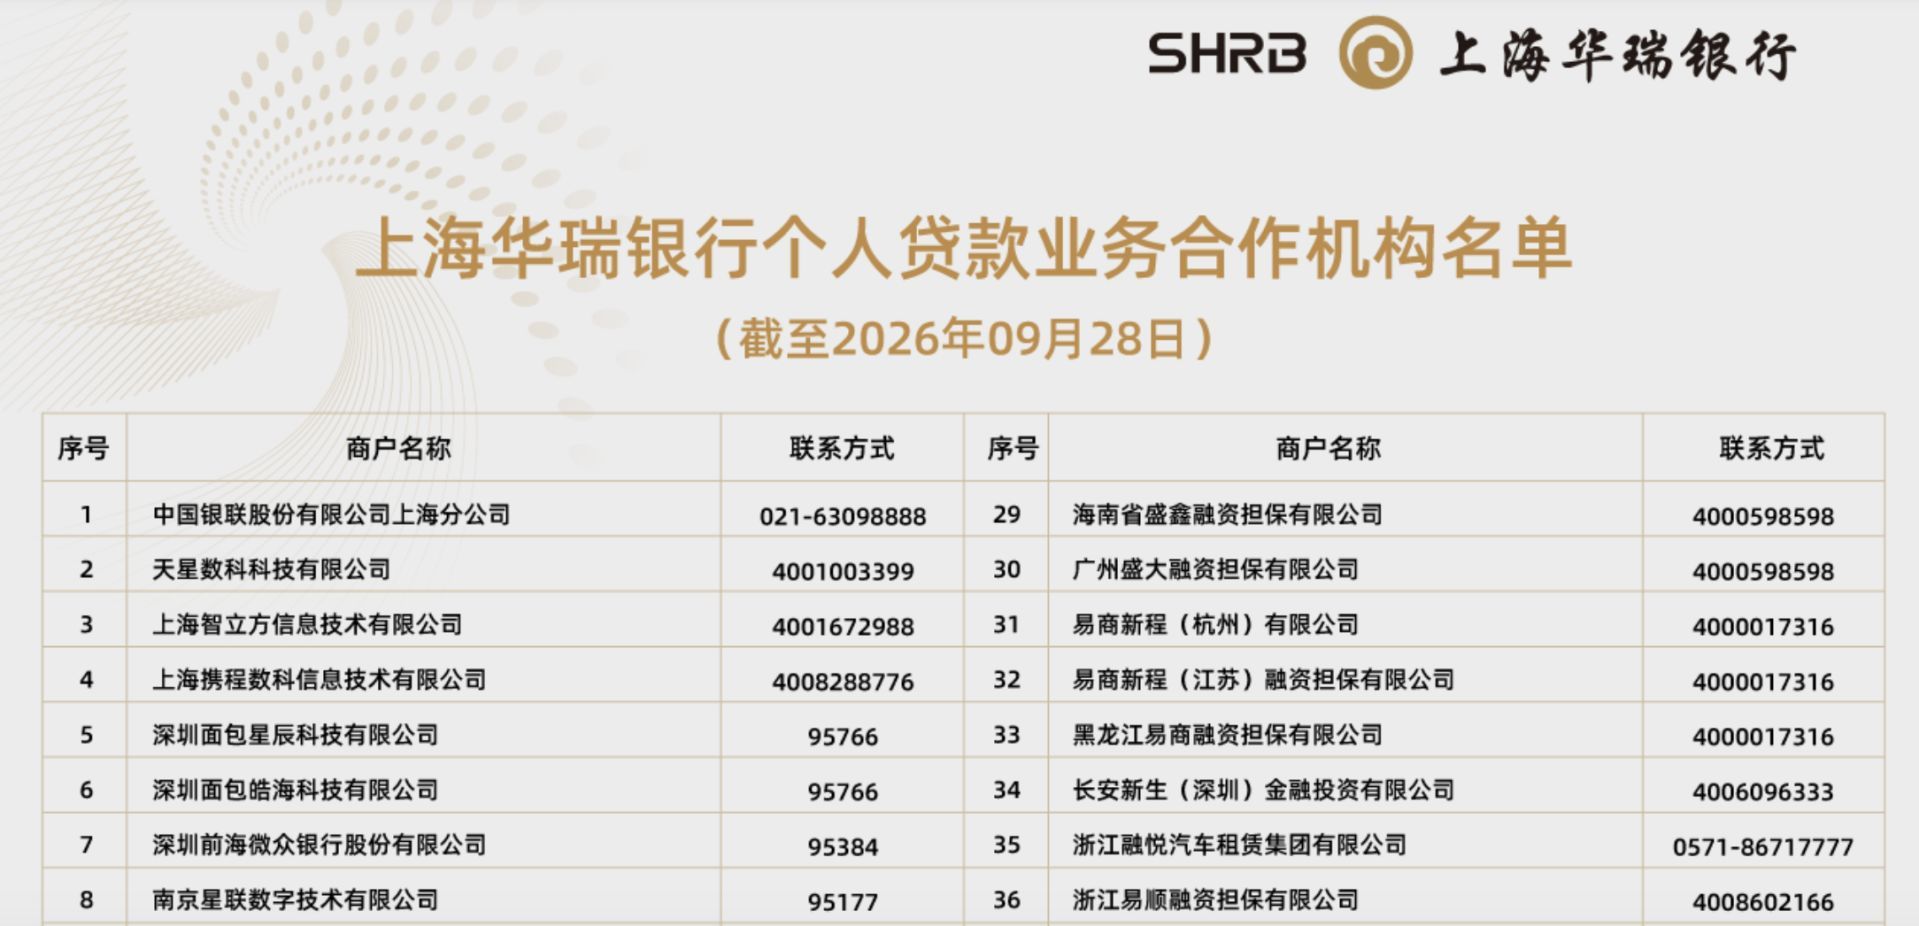
华瑞银行6月末个人贷款合作机构65家,较今年3月减少5家,根据9月30日披露的名单,已缩减至56家。
上半年,蓝海银行68家互联网平台运营机构中40家标注暂停投放,在营机构降至28家。而根据该行10月21日公示的名单,46家互联网贷款平台运营机构中33家标注“暂停投放”,合作机构仅剩13家,进一步压降。
 图片来源:上海华瑞银行网站截图
得以留存的机构画像较为一致:大型互联网平台旗下机构、头部民营银行、持牌消费金融公司和实力较强的融资担保公司,蚂蚁、京东、腾讯、美团等互联网巨头关联机构频繁出现在各家银行名单中。被移出名单的机构主要有两类,一类曾通过拆分息费、捆绑会员费等方式抬高借款人实际成本,与监管要求不符;另一类资本实力偏弱、投诉纠纷较多,容易给合作银行带来声誉风险。
前述银行业研究人士分析,银行不再向合规短板突出、风控能力偏弱的中腰部渠道新增额度,增量业务向客群基础扎实、可穿透管理的头部平台集中,这属于结构分化,助贷业务总量在合规框架下温和收敛,存量贷款随到期自然回收。
他同时提示两点:一是存量业务的贷后管理周期较长,处置质量需要持续跟踪;二是各行资源向少数头部平台集中后,合作集中度上升,银行应在总行层面对单一平台的业务占比设置监测指标,防范渠道过度集中带来的议价能力弱化和风险积聚。
规则之合:三项制度相继落地,名单兼具消费者查询功能
名单管理的收紧,有清晰的制度背景。2025年4月1日,金融监管总局发布助贷新规,要求商业银行总行对平台运营机构、增信服务机构实行名单制管理,通过官方网站等渠道披露并及时更新,不得与名单外机构合作,新规于同年10月1日施行。
2026年8月1日,《个人贷款业务明示综合融资成本规定》施行,要求贷款人逐项列明息费项目及收取主体,国有六大行及多家股份制银行已于7月31日集体公示个人贷款综合融资成本上限。2026年9月30日,《金融产品网络营销管理办法》施行,对助贷营销环节作出进一步约束。三项制度在一年内相继落地,助贷业务原有的成本结构和盈利模型面临调整。
名单还承担着面向消费者的功能。金融监管总局此前发布的《关于警惕助贷合作平台不法行为侵害的风险提示》明确,消费者应关注平台运营机构是否在其合作的持牌金融机构公布的名单之内,如不在名单内,需谨慎开展信贷合作。白名单由此成为公众识别合作机构真伪的直接依据,有助于压缩名单外机构仿冒持牌机构开展业务的空间。
对于后续走向,前述行业研究人士认为需要关注三个问题。其一,停止新增合作不等于存量风险出清,标注“仅存续业务”的机构对应的贷款余额仍需贷后管理与合规催收,处置周期可能长达数年。其二,目前各行名单披露的口径、频次和详略不一,部分地方性银行至今未公开名单,披露完整性有待提升。其三,对中小银行而言,收紧助贷合作后,零售信贷增量需要更多依靠自营获客和自主风控承接,能力建设的速度将决定其零售业务的缺口能否弥合。名单常态化公示只是第一步,自主风控与客户运营能力才是银行互联网贷款业务的长期竞争力。
封面图片来源:每经媒资库
相关文章阅读


- 股价较年内高点跌去73%!*ST闻泰涨停后又澄清,与安世荷兰方谈判仍无实质进展,退市风险尚未消除
- 西安开始下注,AI背后的材料生意
- 水井坊总经理干晓峰履新首季,公司三季度业绩扭亏,营收微增2.69%
- 光模块业务爆发、索尔思光电并表,东山精密前三季度归母净利52.89亿元,扣非增速327.48%
- 英特尔跌超25%!美股存储股齐跌,SK海力士跌超7%;亚马逊跌超6%,CEO称AI是“一生一次的机会”|美股盘前
- OPPO调整高管分工:李炳忠负责海外市场,尹文广统管手机产品线
- 国新宏盛又一新进持股上市公司现身:中国船舶三季度净利同比增68%,净赚34.9亿元
- 下降七成!半导体硅外延片厂商上海合晶前三季扣非净利大幅走弱,IPO募投低阻单晶项目延期


