白酒指数强势周涨3.78%,会稽山大跌13%,激进营销会再度“玩砸”吗?丨酒市周报
每经记者|刘明涛 每经编辑|彭水萍
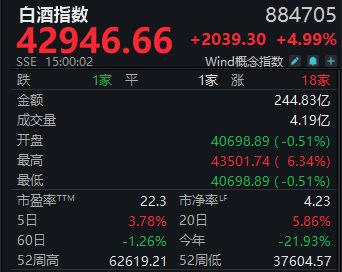
全球科技股大幅回调之际,本周市场资金重新聚焦防御性板块,白酒行业实现强劲反弹,Wind白酒指数周涨幅达到3.78%。当前,白酒有序出清、底部信号明朗,基本面恢复仍受大势影响。
白酒“风光”之下,9月“妖股”会稽山股价再遭重创,周跌幅达到13.16%, 不少市场人士担忧,其激进的高端化营销运作方式会重蹈气泡黄酒销售低迷覆辙。
两区域白酒公司获基金大幅增仓
本周,白酒行业迎来强劲反弹,截至10月30日,Wind白酒指数周涨幅达到3.78%,以42946.66点报收。板块内,皇台酒业、山西汾酒、今世缘、古井贡酒以及泸州老窖周涨幅均超10%,迎驾贡酒和舍得酒业周涨幅也均超5%,表现抢眼。
从基本面来看,8月末中报披露完毕,市场预期调整较为充分,7月~8月社零增长均在低水位,9月受双节错位略有提升,白酒板块三季度营收增长表现为承压。不过,市场对三季度消费总体收入和业绩增长预期不高,尤其对白酒复苏预期继续处于低位,因此,白酒三季度控货稳价出清也符合市场预期。
基金持股方面,东吴证券分析指出,主要消费基金2026年3季度食品饮料板块持仓比重环比增加3.00pct至16.29%,其中白酒持仓环比增加2.71pct至13.92%。而其余主动基金2026年3季度食品饮料板块持仓环比增加0.50pct至1.58%,维持低配。其中白酒持仓环比增加0.25pct至0.8%,也处于低配水平。
具体来看,2026年主动基金的白酒持股数量环比表现分化,高端酒企贵州茅台、五粮液、泸州老窖持股数量分别环比增加3.9%、减少16.7%和减少3.5%。而区域白酒迎驾贡酒和今世缘则得到主动基金大幅增仓,主动基金重仓持股数量分别环比增加117.1%和391.6%。
展望后续,白酒2026年二季度以来筹码结构出现大幅改善,在市场风偏下降、防御属性强化的背景下,白酒相对价值有望持续凸显。
会稽山气泡黄酒卖不动了?
相比白酒板块大幅反弹,本周啤酒和黄酒板块整体表现不佳,惠泉啤酒、燕京啤酒以及兰州黄河周跌幅超5%,而会稽山周跌幅达到13.16%,10月累计跌幅高达41.45%。
日前,会稽山披露了2026年三季报,今年前三季度,会稽山实现营业收入12.19亿元,同比增长0.63%;实现净利润为1.43亿元,同比增长23%;其中,第三季度,会稽山实现营业收入3.66亿元,同比减少7.24%;实现净利润为1436.25万元,同比减少35.86%。
虽然前三季度营收和净利润还能实现增长,但是第三季度会稽山营收却出现下滑,而这期间,会稽山高端化战略已经初步兑现。
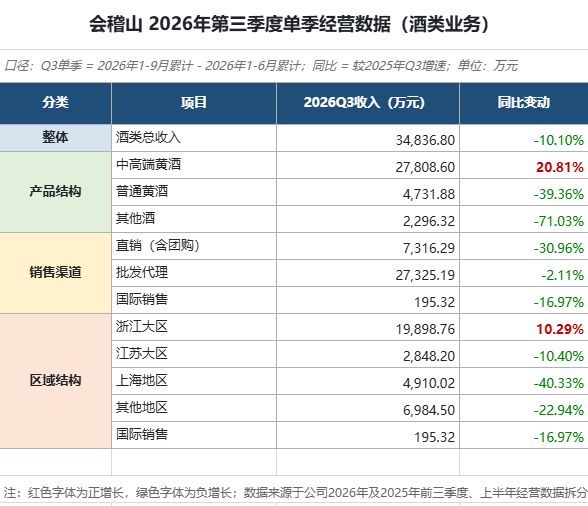
《每日经济新闻·将进酒》记者注意到,会稽山三季度单季酒类收入3.48亿元,同比下滑10.1%,同期竞争对手古越龙山营收同比仅小幅下滑0.52%,其经营稳定性逊于古越龙山。
值得关注的是,会稽山今年三季度中高端黄酒收入2.78亿元,同比大增20.81%,这与其高端化、密集签约大商有关,但普通黄酒单季收入同比下滑近四成,其他酒单季收入仅2296万元,同比下滑幅度更是高达71%,产品梯队失衡风险陡增。
有意思的是,2025年,会稽山曾凭借气泡黄酒(被归类为其他酒)营销,股价受到资金热炒。2025年第三季度其他酒销售收入曾达到7927万元,如今单季仅仅卖出不到2300万元,气泡黄酒销售明显遇冷。
有市场人士担忧指出,会稽山此前气泡黄酒依靠流量投放、达人种草快速起量,短期收获可观GMV,但增长高度绑定营销费用,热度褪去后复购不足、动销乏力。如今中高端黄酒亮眼增长同样依赖营销投入,但黄酒品类缺少成熟的高价消费共识,高端场景和价格认知尚未稳固,若会稽山高度押注高端单品,产品梯队断层风险或将进一步放大,一旦高端化无法完成稳定复购,增长可持续性将存疑。
封面图片来源:每经媒资库
相关文章阅读


- 中航证券首席经济学家董忠云:长钱入场、减持约束、并购提质,各项制度改革从中长期重塑市场生态
- 每经热评 | OpenAI砍估值砍融资,美国AI产业的“供给侧”叙事步入拐点
- 三季报收官:超73%公司盈利!11月A股开局怎么走?周末传来大消息
- 15只提前结募!首批主动ETF启动建仓:增量资金瞄准哪些板块?| 主动ETF周报
- 金价又大跌,结婚“五金”较高点可省近3万元!实探水贝:消费者多起来了,记者砍价到869元/克;可以抄底了吗?专家解读
- 解锁天府之国——“安逸四川”向加拿大游客发出邀约
- 图解丨白酒上市公司三季报出炉,头部酒企位次再度反转!
- 前10个月百强房企销售总额超2.5万亿元 65家房企单月销售额环比增长


