诺泰生物三季报:单季营收猛增26.92%,并购扩产备战未来
在经历了上半年的短暂蛰伏后,国内多肽原料药头部企业诺泰生物在第三季度重回高速增长轨道。日前,诺泰生物披露了2026年第三季度报告。财务数据显示,公司第三季度单季实现营业收入6.08亿元,同比增长26.92%,增速较上半年的8.72%显著抬升。
尽管前三季度归母净利润因计提减值及诉讼等非经营性因素出现下滑,但公司经营性现金流表现强劲,前三季度达到7.13亿元,同比大幅增长85.42%。这一系列数据显示,诺泰生物的基本面依然稳健。
值得注意的是,为应对饱满的在手订单,诺泰生物正积极破解产能瓶颈。今年9月,公司公告拟折价收购相邻工厂,此举被视为公司为承接未来订单增长,尤其是小分子CDMO业务爆发所做的前瞻性布局。随着前期利空因素出清和新产能的逐步到位,诺泰生物已为下一阶段的增长备足了“弹药”。
靴子落地、重回增长轨道
根据最新披露的三季报,诺泰生物的经营在第三季度出现了明显的好转势头。财务数据显示,公司在2026年第三季度实现营业收入6.08亿元,相较于去年同期的4.79亿元增长了26.92%。这一增速不仅高于今年上半年8.72%的水平,也标志着公司营收重回快速增长轨道。
从前三季度的整体情况来看,诺泰生物累计实现营业收入17.47亿元,同比增长14.43%。这表明,尽管外部环境复杂,但公司凭借在多肽原料药及小分子CDMO领域的深厚积累,核心业务依然保持着稳健的增长韧性。
比营收增长更亮眼的是公司的现金流状况。报告期内,诺泰生物前三季度经营活动产生的现金流量净额高达7.13亿元,同比激增85.42%。公司在财报中解释,这主要是由于本报告期内收回的货款比去年同期增加所致。健康的现金流是企业经营状况的试金石。7.13亿元的经营现金流净额在很大程度上反映了诺泰生物强大的内生造血能力和高质量的业务运营水平。
前三季度,诺泰生物的归母净利润为3.35亿元,同比有所下降。然而,利润端的波动不能理解为主营业务的“衰退”:其一,公司前三季度计提了信用减值损失与资产减值损失,合计约1.10亿元;其二,上半年因诉讼案件计提了4313.97万元的预计负债。
随着这些一次性影响因素在财务报表中落地,相关的风险也得到了集中释放。对诺泰生物而言,这意味着“靴子”终于落地,公司得以卸下包袱,将更多精力聚焦于主业增长。第三季度营收增速的强劲反弹,正是公司轻装上阵、重回增长轨道的有力证明。
多肽行业加速洗牌,诺泰生物有望脱颖而出
近年来,司美格鲁肽、替尔泊肽等GLP-1类药物的需求增长,带动了上游多肽原料药的扩产热潮。随着生产工艺进步和新增产能集中释放,行业供应能力从公斤级迈向吨级,部分热门品种逐步告别供不应求,价格竞争也随之升温。
诺泰生物此前也曾披露称,2023年、2024年公司销售的GLP-1多肽原料药主要供仿制药企业研发及注册申报使用,客户采购量较小,且同时全行业整体产能规模较小,所以产品销售价格及毛利率相对较高。2025年起公司销售的GLP-1多肽原料药以仿制药企业在全球商业化订单为主,同时近年来行业内多肽原料药产能整体增速较快,供需格局竞争加剧,毛利率存在一定程度下降。
不过,原料药行业的价格竞争也在检验不同企业的综合能力,下游客户既关注采购成本,也关注批次质量、杂质控制及持续交付能力。随着竞争深入,若成本偏高、质量体系薄弱的产能逐步退出,具备规模化制造能力和深厚客户积淀的企业,有望在后续供应商筛选中获得更有利的位置。
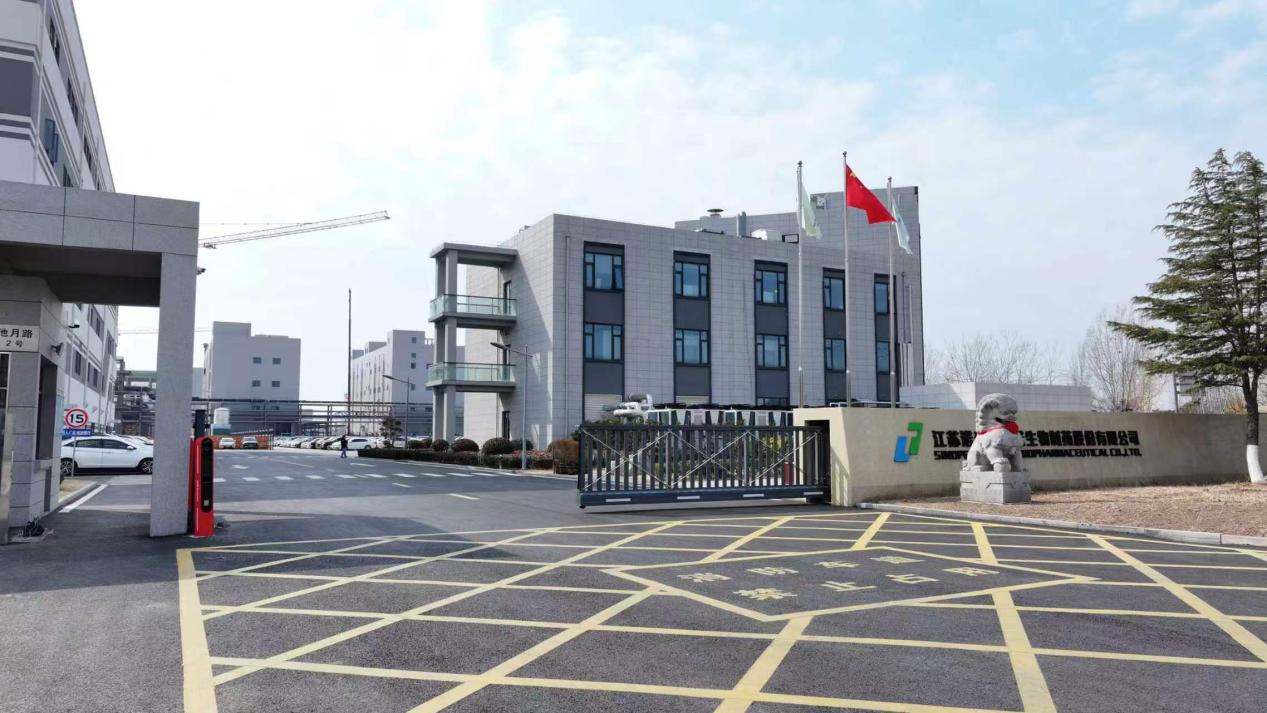
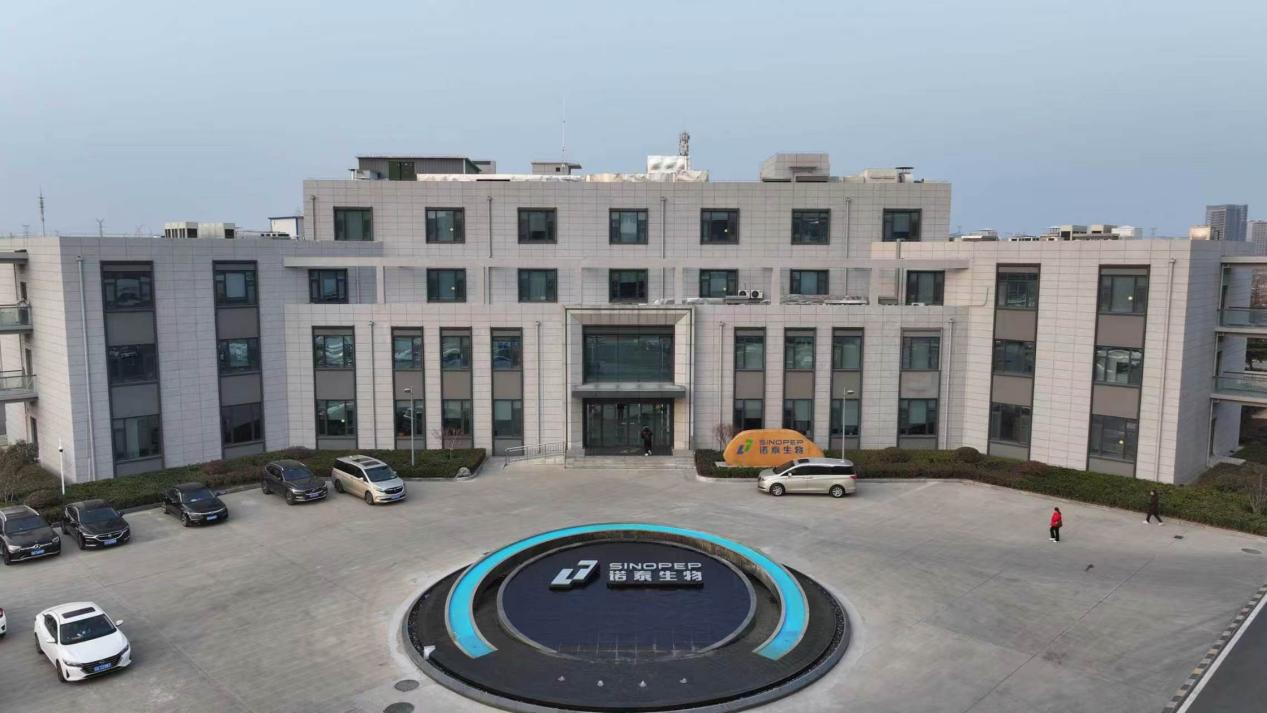
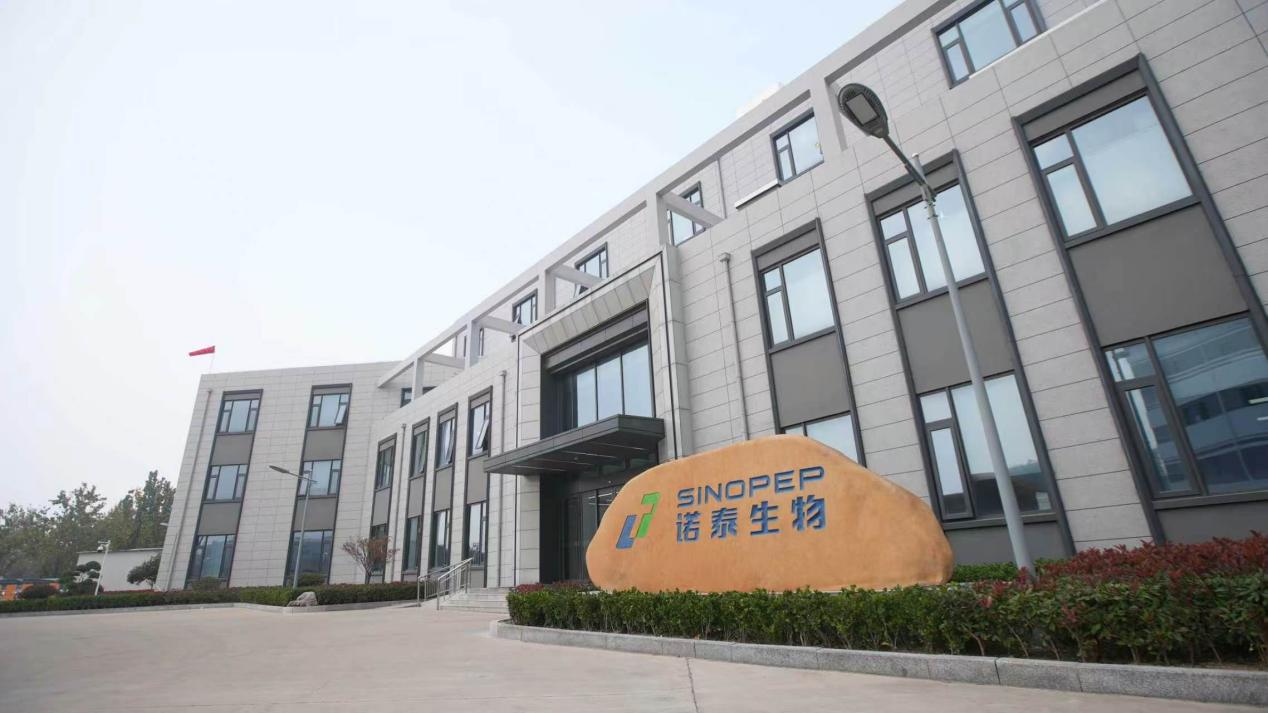
诺泰生物此前积累的工艺与产能基础,为应对这一轮竞争提供了支撑。公司第四代规模化吨级多肽生产车间601、602车间已于2025年投产,多肽原料药产能持续推进、达数吨级;在寡核苷酸领域,连云港工厂寡核苷酸原料药生产车间于今年年初正式投产,公司寡核苷酸产能由此跃升至吨级规模,实现了从公斤级到吨级的关键跨越。截至目前,诺泰生物已形成多肽、小分子、寡核苷酸三大核心版图深度协同的完整产业链闭环。
从这一角度看,多肽原料药行业的去芜存菁,有望让诺泰生物这样的头部企业在产能规模、生产工艺等方面的积累得到更充分体现,从而在这一轮市场竞争中脱颖而出。
折价收购原料药厂以解决产能瓶颈
营收与订单的持续增长,也让诺泰生物的产能面临考验。公司曾在9月的投资者交流中坦言,随着小分子CDMO业务下游市场需求的持续增长,公司小分子CDMO业务在手订单较为饱满,公司现有小分子CDMO产能利用率已处于较高水平,产能与场地资源已成为制约订单交付和业务扩展的关键因素。
为了打破产能瓶颈,今年9月中旬,诺泰生物公告称,其全资子公司杭州澳赛诺生物科技有限公司(以下简称“澳赛诺”)拟以3865万元的自有资金,收购浙江赛立成生物科技有限公司(以下简称“赛立成”)100%的股权。
这次收购颇具看点。首先,收购标的赛立成与澳赛诺的生产基地仅“一墙之隔”,前者位于杭州市建德市下涯镇丰和路16号,后者则在18号。在工业用地指标日益稀缺的背景下,直接收购相邻的存量厂房和土地,无疑是高效的扩产路径。公司表示,收购赛立成将使澳赛诺能够在较短时间内获取相邻生产场地、相关资质及在建项目资源,相比自建产能,可大幅缩短扩产周期。
其次,这笔交易的定价十分审慎。根据公告,本次交易以评估报告为基础协商确定,截至评估基准日2026年3月31日,赛立成的股东全部权益评估值为4760.46万元。而最终的交易总价为3865万元,较评估值折让了约18.81%,甚至低于标的在评估基准日的账面净资产。这意味着诺泰生物以一个相当划算的价格,为未来的产能扩张拿下了宝贵的空间。
公告显示,赛立成已规划建设年产720吨原料药及高级中间体项目,并已取得环评批复。此次收购完成后,诺泰生物将可以快速启动新产线的建设,不仅解决了眼下的产能之急,还可以有力支撑其在小分子CDMO等高增长领域的业务拓展。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)


