国电股份冲刺北交所IPO:营收增长背后经营现金流持续为负,高性能特种电缆产能利用率不足两成仍拟募资扩产
每经记者|王琳 每经编辑|魏文艺
安徽国电电缆股份有限公司(以下简称“国电股份”)正在冲击北交所IPO(首次公开募股)。
《每日经济新闻》记者(以下简称“每经记者”)梳理招股书(申报稿)发现,国电股份在报告期内(2023年至2025年,下同)的营业收入呈现增长态势,但公司经营活动产生的现金流量净额持续为负。截至2025年末,国电股份的应收账款和合同资产账面价值合计占到公司资产总额的一半以上。
每经记者还注意到,国电股份的销售模式以直销为主,但部分销售也通过销售服务商开展,下游多为大型企业客户。而且,主要销售服务商在成立不久后即与国电股份建立合作关系,国电股份支付的销售服务费率部分可高达近五成。
此外,在2025年高性能特种电缆产能利用率仅17.47%的情况下,国电股份仍拟通过IPO实施国电电缆特种电缆智能工厂建设项目,项目投产后新增产能能否被消化同样存疑。
营收增长背后,经营现金流量净额持续净流出
国电股份主要从事电线电缆的研发、生产和销售,主要产品包括仪控电缆、电力电缆和高性能特种电缆等,应用于化工、新能源、环保、建筑工程、冶金、防务等领域。公司曾入选国家级专精特新重点“小巨人”企业名单,在2024年、2025年连续获评“中国线缆产业最具竞争力企业100强”。
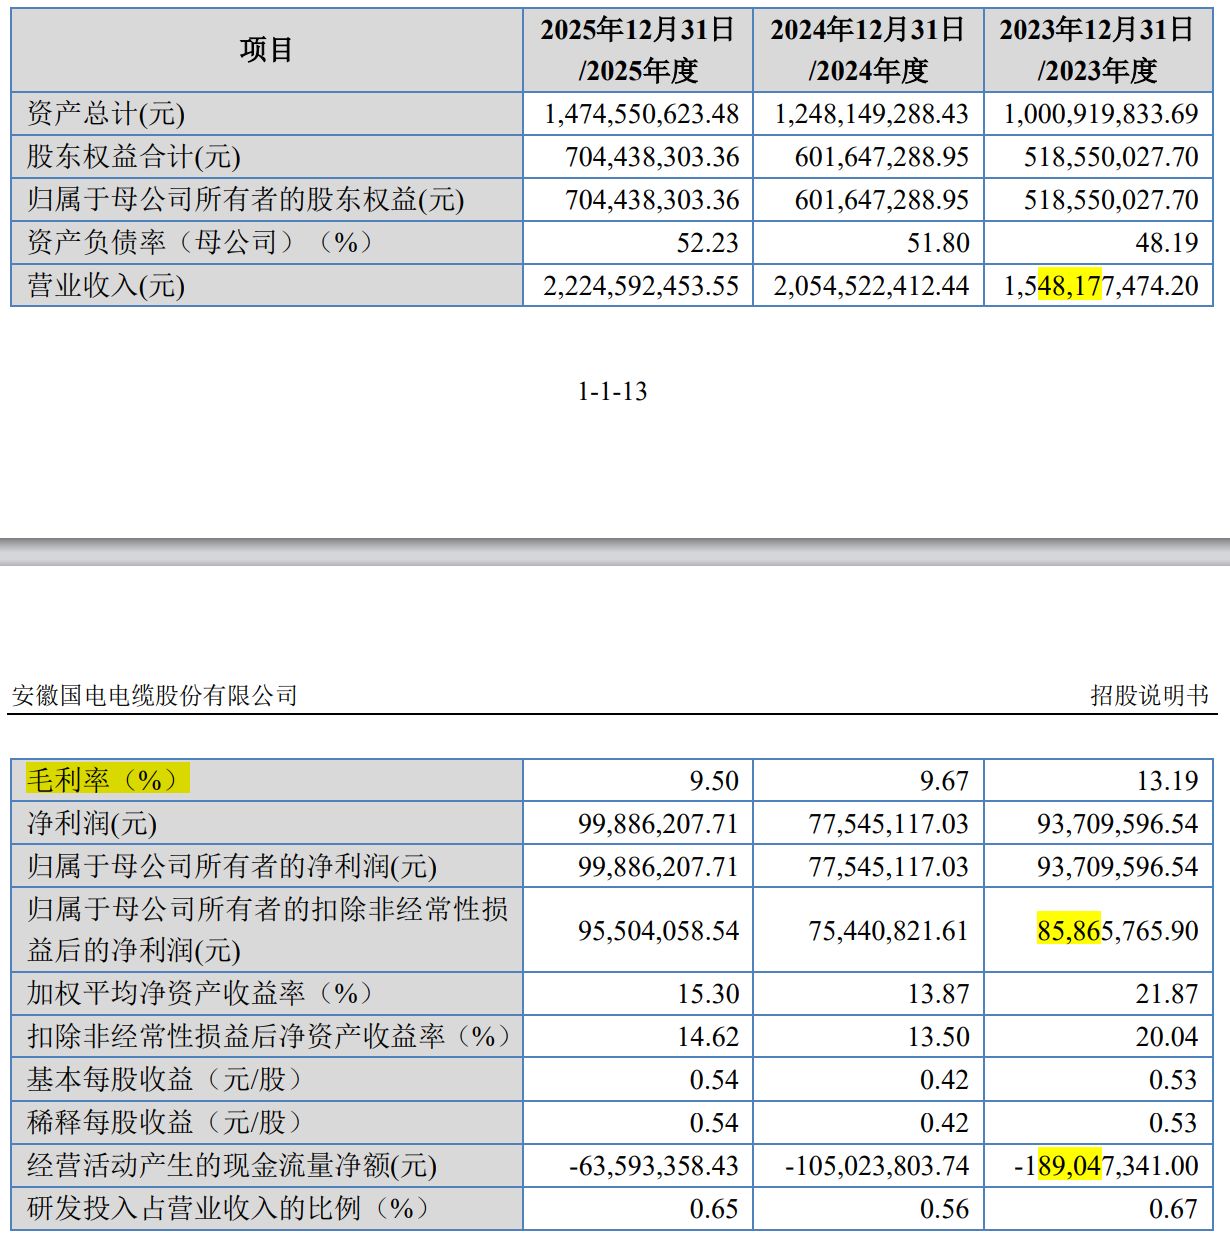
报告期内,国电股份的营业收入分别为15.48亿元、20.55亿元和22.25亿元,扣非后归母净利润分别为8586.58万元、7544.08万元和9550.41万元。2026年半年报显示,公司在2026年上半年实现营业收入和归属于挂牌公司股东的扣非后净利润分别同比增长18.97%和21.58%。
不过,国电股份的业绩增长成色仍需打上一个问号。报告期内,公司经营活动产生的现金流量净额分别为-1.89亿元、-1.05亿元和-6359.34万元;2026年上半年,公司经营活动产生的现金流量净额为-3.41亿元,持续净流出。此外,国电股份在报告期内的毛利率呈现下降趋势,分别为13.19%、9.67%和9.50%;2026年上半年的毛利率则回升至10.60%。
图片来源:国电股份招股书
与此同时,国电股份截至2025年末的应收账款和合同资产账面价值分别为6.98亿元和1.36亿元,合计占到公司资产总额14.75亿元的56.54%。
国电股份表示,公司主要客户均为大型国企或民营企业,如中国石油、中国化学、万华化学、通威股份等。不过,国电股份的客户在2024年通过以房抵债的方式对部分应收账款进行债务重组,其中,中冶华天南京工程技术有限公司(以下简称“中冶华天”)以房屋抵偿了195.00万元应收账款,中国五环工程有限公司(以下简称“五环工程”)以房屋抵偿了236.35万元应收账款。鉴于抵债房屋与公司生产经营联系程度较低,国电股份以抵债资产当地房产中介的询价结果为依据,将相关资产作价215.68万元转让给控股股东。
中冶华天和五环工程均为央企背景的工程公司,其仍以房屋抵偿货款。国电股份下游客户的付款能力,同样值得追问。
部分销售通过服务商开展,有项目服务费率最高接近五成
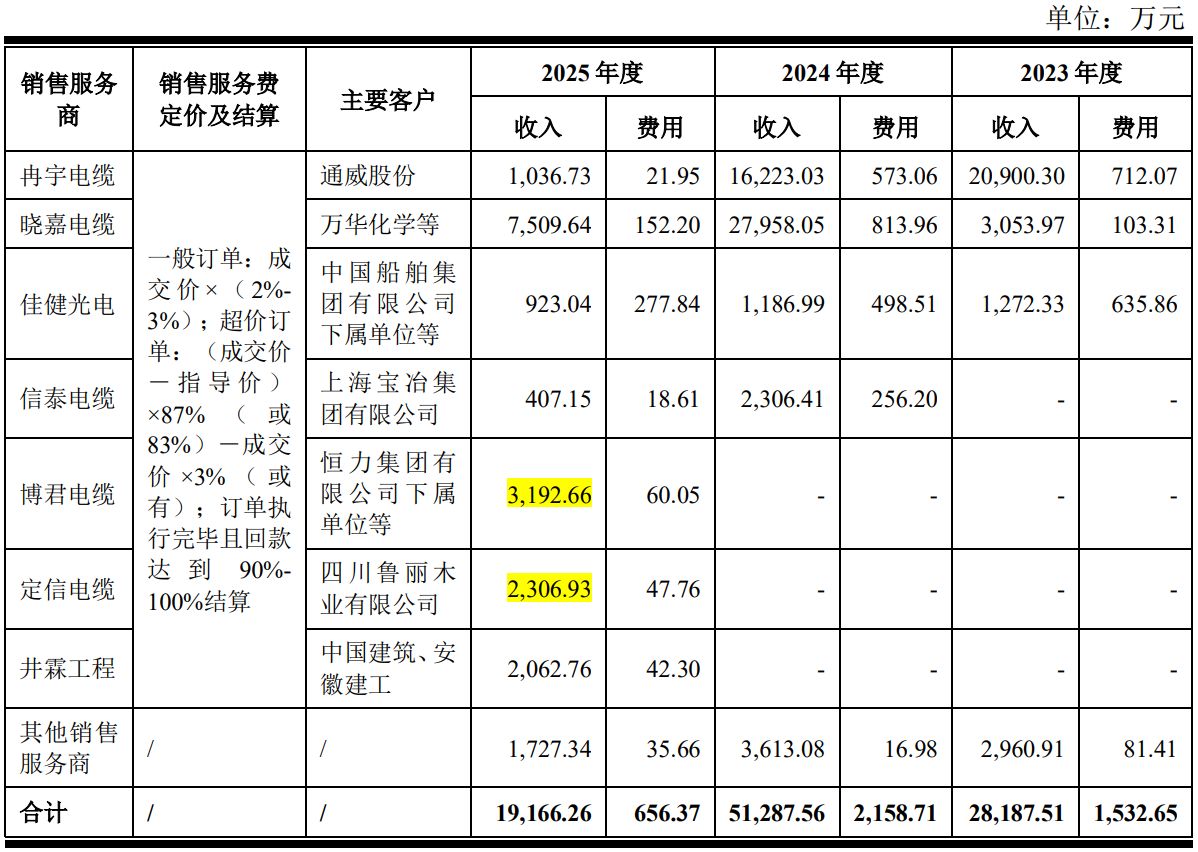
国电股份在报告期内的销售模式均为直销,但为提升业务规模及盈利能力,公司部分销售工作也通过销售服务商开展。报告期内,国电股份通过销售服务商实现的销售收入分别为2.82亿元、5.13亿元和1.92亿元,分别占当期营业收入的18.21%、24.96%和8.62%。国电股份还需向销售服务商支付报酬,即销售服务费,在报告期各期分别为1532.65万元、2158.71万元和656.37万元。
图片来源:国电股份招股书
国电股份的销售服务商服务的主要客户为万华化学、通威股份、四川鲁丽木业有限公司、中国建筑、安徽建工、恒力集团有限公司下属单位等。而在销售服务费的支付对象中,甚至包括陶明好、朱圣林等自然人。那么,上述大型国企和民企的订单为何需要通过居间的销售服务商,甚至是自然人来获取呢?
11月4日,国电股份通过邮件回复每经记者称,公司所处线缆行业下游市场巨大,客户及项目分布均相对分散,尽管公司建立了较为完善的营销体系,但无法实现对市场的完全覆盖。因此,公司对于相对优质的客户或项目,通过销售服务商来协助开展业务,是现有销售模式的有益补充。同时,公司客户以大型国企、央企及大型民企为主,上述单位普遍建立了严格的合格供应商准入、招标、比选及评标机制,公司订单的最终归属,完全取决于客户对公司技术实力、产品资质、产品报价等各项指标开展的评标结果,服务商的主要职能是商务对接、供货协调、售后服务、现场响应等辅助性工作,其本身不具备决定订单归属的能力。此外,近两年,公司陆续开拓了中国电建、中海油、伊泰能源等优质客户,上述客户均由公司通过客户自身的供应商准入及招标程序直接获取,未通过销售服务商取得订单。截至目前,公司在手订单充足,具备独立的持续获客能力,业务开展对服务商不存在重大依赖,服务商在公司销售体系中始终处于补充地位。
每经记者注意到,在整个报告期内,无为冉宇电缆销售有限公司(以下简称“无为冉宇”)、安徽佳健光电科技有限公司(以下简称“佳健光电”)、芜湖市晓嘉电缆销售有限公司(以下简称“晓嘉电缆”)三家公司也一直充当国电股份的销售服务商。国家企业信用信息公示系统显示,无为冉宇成立于2022年9月,注册资本10万元;佳健光电成立于2023年8月,注册资本500万元;晓嘉电缆成立于2023年11月,注册资本30万元。也就是说,上述三家公司成立不久就开始了与国电股份的合作。
无为冉宇由巫显军持股100%。国电股份在2022年10月进行增资时,投资方就包括陶明好、巫显军等。截至招股书披露日,陶明好、巫显军分别持有国电股份1.71%和0.92%的股份。
此外,在报告期各年度,国电股份通过佳健光电实现的销售收入分别为1272.33万元、1186.99万元和923.04万元,而支付给佳健光电的销售服务费分别达635.86万元、498.51万元和277.84万元,占对应销售收入的比例分别高达49.98%、42.00%和30.10%。国电股份在招股书中解释称,佳健光电的销售服务费率显著较高,主要系其服务的客户采购产品均系高性能电线电缆,产品附加值较高,成交价格普遍高于公司指导价。
高性能特种电缆产能利用率不足两成,募投项目产能如何消化?
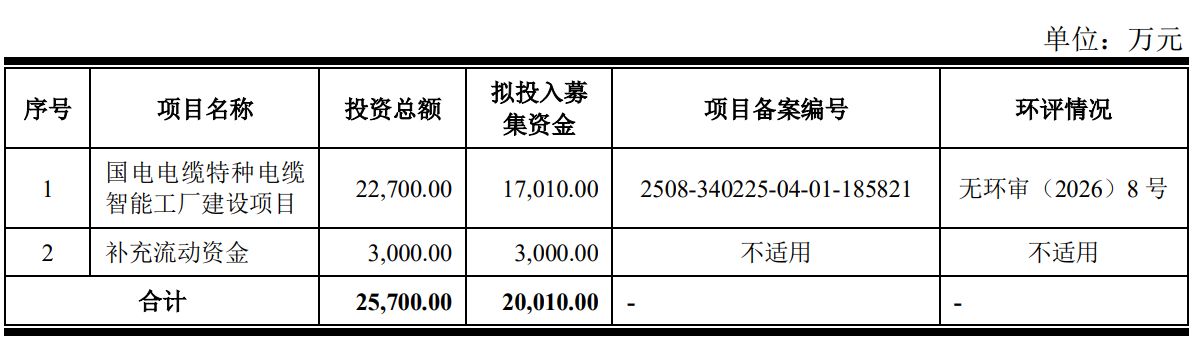
此次IPO,国电股份拟募集资金2.00亿元,其中约1.70亿元拟用于国电电缆特种电缆智能工厂建设项目,另外3000万元拟用于补充流动资金。根据招股书,该募投项目总投资额为2.27亿元,项目建成后预计实现年均净利润7134.34万元。一旦目标达成,无疑将让国电股份的盈利水平再上一个台阶。
图片来源:国电股份招股书
国电股份表示,通过实施国电电缆特种电缆智能工厂建设项目,将重点扩大公司新能源汽车电缆、机器人专用电缆及高性能特种电缆的生产能力。
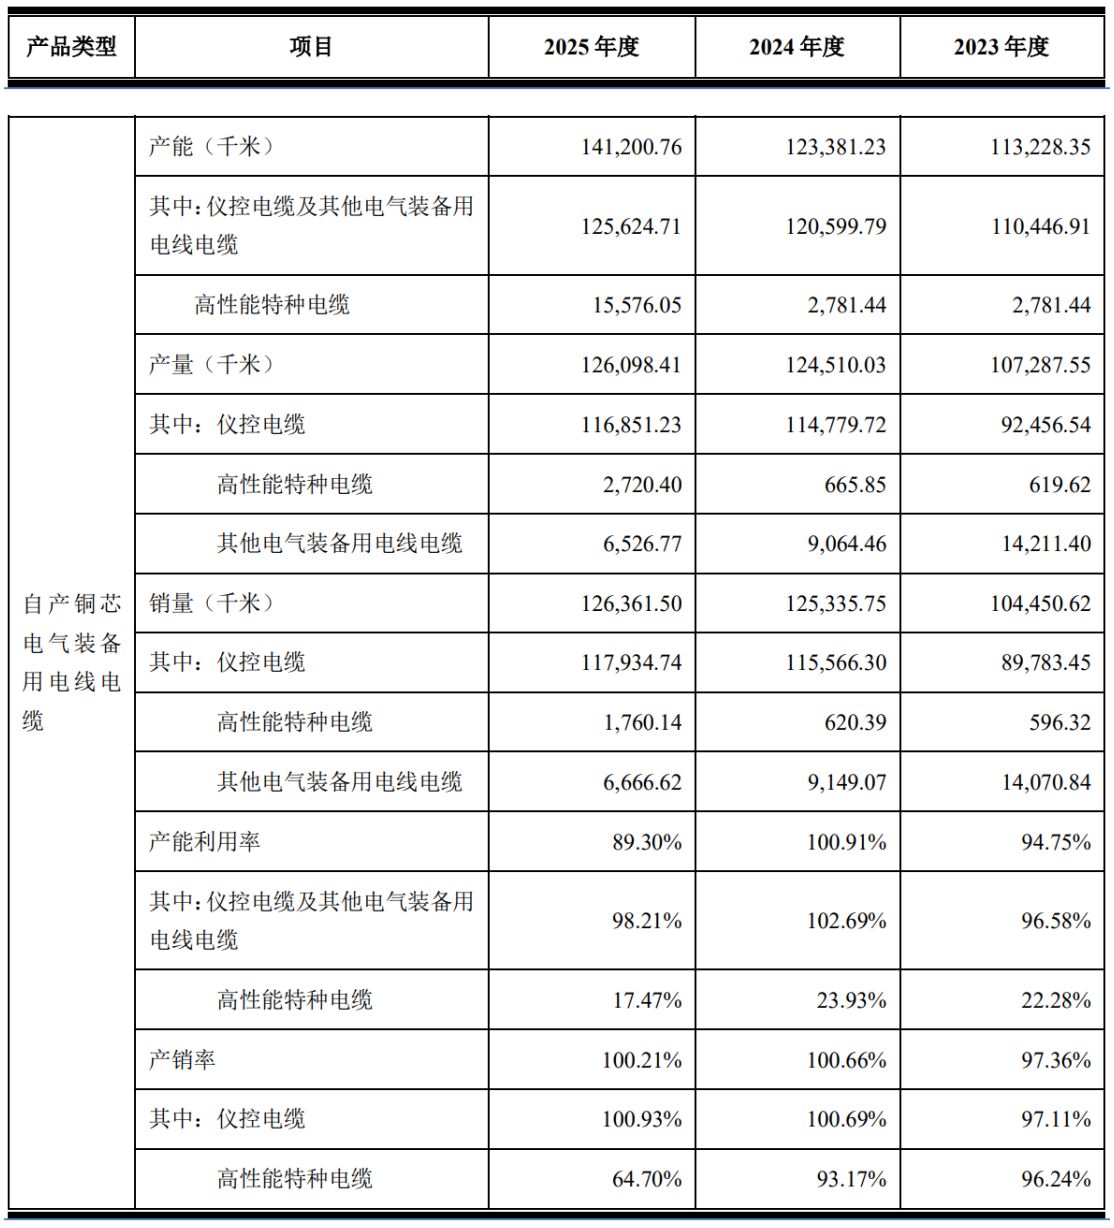
不过,招股书显示,国电股份的高性能特种电缆产能从2024年的2781.44千米,大幅提升至2025年的1.56万千米;而公司在报告期内的高性能特种电缆产能利用率仅分别为22.28%、23.93%和17.47%;产销率方面,高性能特种电缆也从2023年的96.24%、2024年的93.17%大幅下滑至2025年的64.70%。
图片来源:国电股份招股书
那么,在2025年高性能特种电缆产能利用率不到两成、产销率仅六成多的情况下,国电股份为何仍拟通过募投项目进行大幅扩产?项目达产之后的产能消化能力是否充分?
对此,国电股份回复每经记者称,公司高性能特种电缆产品在新能源汽车、防务等细分领域形成了较强的技术优势与市场竞争力。报告期内,公司防务线缆受行业政策周期及市场开拓难度等因素影响,产能利用率整体不高,但该产品整体产销率持续保持在较高水平,销量及销售收入稳步增长。新能源汽车专用电缆生产线系2024年投资建设,2025年尚处于生产磨合、产品导入、客户开发前期阶段,故产能利用率相对较低。2026年上半年,该产品的产量大幅增长,产能利用率亦随之快速提升。公司高性能特种电缆主要瞄准新兴行业,随着行业需求不断爆发,占据市场先发地位至关重要。此外,最近一期,公司相关产品产能利用率已基本满产,相关产线已处于高负荷运行状态,现有产能难以匹配未来订单的增长节奏,产能瓶颈已成为制约公司市场份额进一步提升的关键因素。本次募投项目的建设是突破这一瓶颈、保障业务持续增长的当务之急。随着电线电缆行业市场规模的持续增长以及公司产品市占率的不断提高,公司产品的市场需求也将不断增长,现有产品产能预计将无法支撑未来市场需求。。
在对北交所第一轮审核问询函的回复中,国电股份披露,公司在2024年成功研发了新能源汽车高压专用线,在2025年和2026年上半年分别实现新能源汽车高压专用线销售金额841.15万元和1928.51万元;公司表示,2026年该产品的销售规模有望大幅提升。国电股份在2025年成功研发了机器人线缆及组件产品,公司在2026年上半年实现机器人线缆及组件产品销售收入119.54万元;公司表示,在可预见期限内,该类产品收入将保持持续增长态势,但收入规模相对较小。在商业航空航天用高性能特种电缆产品方面,国电股份在2025年开始产品研发,目前已开始小批量试样,但在可预见期限内,该类产品收入规模将相对较小。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库
相关文章阅读


- 透视医疗器械三季报:海外市场成“必争之地”,部分厂商海外营收已超国内
- 有投资者感叹“大半年收益一天亏完”,稳健理财还“稳”吗?
- 停牌!ST美晨将摘掉“其他风险警示”,11月6日起复牌变回“美晨科技”
- 触发20%跌幅条款!MLCC龙头三环集团再推回购,年内第四次出手护盘
- 利好!600亿存储龙头,拟“10派6元”分红!控股股东李虎自愿加码:延长不减持承诺至2年
- 腾讯史上最强开源模型来了;美国重要经济数据出炉;特斯拉、SpaceX股价重挫;苹果、微软、谷歌、亚马逊,集体上涨丨每经晚参
- 摆摊设点、直面诉求,成都高效破解人工智能企业难题
- 美股集体高开,特斯拉、SpaceX股价重挫;马斯克就美国中期选举发声;国行Apple智能首批功能来了;王兴兴:明年是机器人行业临界点丨每经晚参


