对话通威集团董事局主席刘汉元:多晶硅环节最有条件带头“反内卷”,光储直流耦合将打破并网天花板
每经记者|蔡鼎 每经编辑|魏文艺
11月18日,“2026第九届国际光伏与储能产业大会”在成都继续举行。本次大会直击光储产业当前的现实矛盾:尽管长期的能源转型空间依然广阔,但短期内产业链存量博弈加剧。今年前三季度,国内新增装机量大幅下滑,行业面临近年来首次年度负增长考验。在此背景下,探讨产能出清与重构定价逻辑成为全场焦点。
在当日下午的会议间隙,全国人大代表、全国工商联副主席、通威集团董事局主席刘汉元接受了包括《每日经济新闻》记者(以下简称“每经记者”)在内的多家媒体采访。面对光伏行业近三年来最为严峻的调整周期,刘汉元在数十分钟的交流中并未回避痛点。他指出,在光伏全产业链中,多晶硅环节因其高度集中的产能结构,最具备带头实现理性竞争、打破内卷僵局的客观条件。同时,针对终端并网消纳瓶颈,他提出以“光储直流耦合”技术提升电网友好性,从而打破光伏装机天花板,为行业打开十倍以上的长期增量空间。
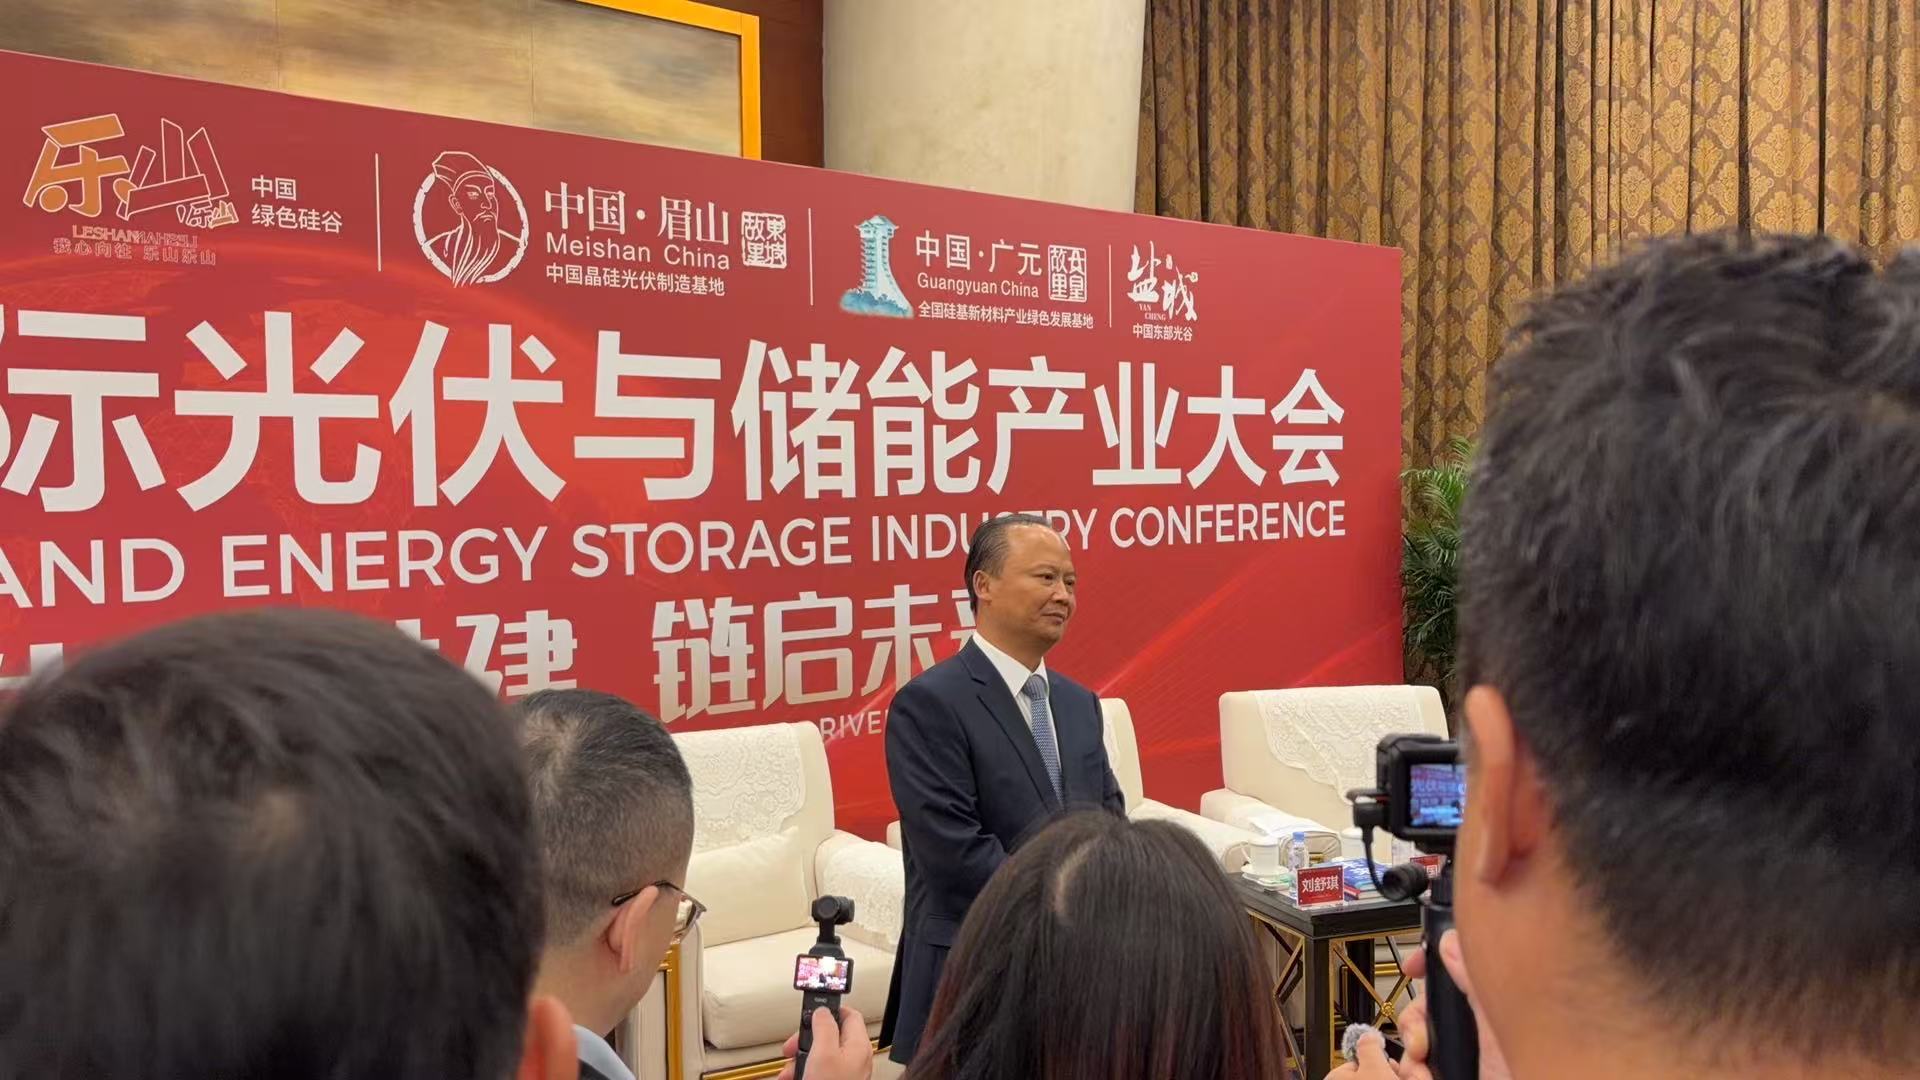
通威集团董事局主席刘汉元接受媒体采访 图片来源:每经记者 蔡鼎 摄
多晶硅环节最有条件带头“反内卷”,理性控制“总闸门”将促进供需好转
数据显示,今年前9个月,国内新增光伏装机量同比大幅下降近54%,全行业的产能总体利用率也随之收缩,徘徊在50%左右的低位水平。 在此背景下,行业如何破局?
在回应每经记者提出的上述问题时,刘汉元坦言,尽管近期国家相关部委、行业协会和龙头企业都在频繁召开座谈会并积极作为,但到目前为止,行业整体“反内卷”的实质性成效尚未完全显现,各方仍处于破局的焦灼期。但他敏锐地强调,在经历长期的价格战摩擦后,行业内已经初步形成了一个至关重要的共识:“过度内卷没有出路,加强行业自律和改善商业生态是所有企业的共同需要。这一共识的达成,极有可能推动整个行业的竞争生态逐步向好发展。”
在长且复杂的光伏全产业链中,究竟该从哪个环节切入来打破内卷僵局?刘汉元给出了判断:多晶硅环节最有可能成为破局的突破口。“光伏制造虽然参与企业众多,但多晶硅是相对来说参与企业最少的环节。”他结合宏观数据分析道,目前全球95%以上的多晶硅产能集中在中国,且其中80%以上的产能又高度集中在前五六家头部企业手中,这种极高的产业集中度,为实施有效的行业自律提供了绝佳的先天条件。
刘汉元进一步比喻道,无论是目前占据市场绝对主流的TOPCon(隧穿氧化层钝化接触)电池,还是处于产业化前沿的HJT(异质结电池)、BC(背接触技术),抑或未来的钙钛矿叠层技术,其基底无一例外都需要用到高纯晶硅,因此多晶硅本质上就是调节全球光伏产能的“总闸门”。如果这几家头部企业能够基于行业自律形成高度共识,理性、适度地调控这个“总闸门”的实际流出量,全球光伏供应链的供需平衡状况就将在短时间内得到显著好转。“尽管大家经历了一两年的‘山穷水尽’,但只要这个关键节点形成共识,大家一起努力,产业链正常价值的体现和恢复就指日可待,行业很有可能迎来‘柳暗花明又一村’的局面。”
“置信光伏”直击电网消纳痛点,光储直流耦合将重构并网天花板
每经记者注意到,在呼吁制造端自律的同时,终端电网的消纳瓶颈则是制约光伏装机增长的另一大障碍。刘汉元指出,随着光伏装机量飙升,其极度依赖天气的不稳定性给电网带来了巨大的运行风险
“这种严峻的消纳状况,难以单纯依靠单个文件解决,必须依赖系统性的底层技术方案突围。”
刘汉元还现场算了一笔宏观经济账:一年总计8760小时,但目前光伏平均有效利用时数仅在1000小时至1500小时左右,海量的输配电资产在超80%的时间里处于空载状态
跨越周期展望碳中和终局,未来光伏和风电总装机需求仍有十倍以上空间
在剖析完眼前的内卷乱象与消纳痛点后,刘汉元将跨越周期的产业视角拉长至未来的全球能源转型终局。他坦言,尽管近年来我国新能源发展取得了举世瞩目的成就,光伏装机甚至在今年部分月份历史性地超越煤电,成为国内绝对的第一大电源,但如果剥开表象看基本面,目前化石能源在我国一次能源实际消费中的总体占比依然高达80%。这就意味着,真正的碳中和不仅是发电装机量的超越,更是要将这占绝对主导的80%化石能源消费,彻底替换为零碳排放的可再生能源,这本身就是一个无比庞大的系统性工程。
不仅存量替代空间巨大,未来的增量需求同样令人振奋。面向未来,随着AI(人工智能)算力的爆炸式增长、机器人的广泛应用及现代工业自动化的持续演进,全人类的能源消费必将呈现出指数级的上升态势。刘汉元预测,如果在现有庞大能耗基础上叠加AI等新兴产业的算力增量,未来25年内,全球能源消费总量保守估计还将增长50%以上,稍微乐观一点的测算甚至可能翻倍。
这一庞大的长期能源缺口,正是光储产业能够笃定穿越当前内卷周期的最大底气所在。刘汉元现场给出了一个量化指标:在存量化石能源逐步退出与增量需求爆发的双重驱动下,为了在2050年或2060年如期实现碳中和目标,光伏和风电未来的总装机量需要达到今天的十倍、十五倍甚至更高的水平。“将这个终局目标倒推至当下,意味着我们在未来几十年的时间里,每年都需要维持5亿千瓦至7亿千瓦的光伏新增装机规模。”与这个长期需求相比,眼下的产能过剩仅仅是历史长河中的微小浪花。
最后,刘汉元再次重申了推动能源转型的核心经济逻辑。他表示,过去很多人将能源转型视为一项高昂的社会成本负担,但随着底层技术的大幅跨越和全产业链规模化降本的实现,如今由光伏主导的能源转型,已经成为推动宏观经济健康发展、大幅改善生态环境的强劲引擎。在这个不可逆转的历史进程中,早日实现碳中和、加快可再生能源的替代步伐,于国于民于产业而言,都是一本利多弊少、宜快不宜慢的“经济明白账”。光伏企业眼下要做的就是保持战略定力,用技术与自律熬过周期,迎接即将到来的十倍增量时代。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经记者 蔡鼎 摄
相关文章阅读


- 订单储备环比增长近六成,利润引擎换挡在即 联想集团杨元庆:AI正走向私域化
- 港股速报 | 恒指继续低开 大型科网股绩后走势分化
- 腾讯游戏第三季度收入665亿元,这两款游戏创下日活账户数历史新高,管理层:AI现阶段无法支撑游戏全流程开发
- 平安证券策略配置首席分析师陈骁:A股进入估值风险消化阶段,锚定业绩把握四条配置主线
- 9家券商参投DeepSeek,中信证券对应出资约80亿元;首批主动ETF持仓曝光,最高仓位突破九成 | 券商基金早参
- 快手三季报B面:一条AI落地的效率曲线
- 韩国股市重挫超4%,日本股市跳水,SK海力士跌超6%,三星电子跌超4% | 日韩股市
- ETF规模速报 | 科创50ETF易方达、沪深300ETF华夏,周四净流入额均接近百亿元


