对外授权交易总额约1100亿美元!2026年上半年创新药“出海”观察:多款获批生物类似药寄望海外收入超越国内
每经记者|金喆 每经编辑|陈旭
2026年上半年,中国创新药延续高增长态势。国家药监局数据显示,2026年1~6月,中国创新药对外授权交易共81笔,总额约1100亿美元,已达2025年全年总额的八成,创历史新高。
《每日经济新闻》记者(以下简称每经记者)注意到,从上市公司半年报来看,首付款作为部分企业BD(商务拓展)收入的一部分,让利润表短暂“翻红”。据美国并购后服务机构SRS Acquiom统计,过去9年生物制药领域的BD交易中,60%以上的里程碑未能达成,且阶段越往后兑现率越低。
因此,要看核心产品的商业化能力,不能只看BD账面金额。对多数企业而言,BIC(同类最优)或FIC(同类首创)的创新药海外权益是授权给跨国药企的,这也是BD交易活跃的直接原因。
对外授权收入让部分企业利润“翻红”
2026年上半年A/H股创新药上市公司整体交出亮眼答卷,营收同比增长21.3%,归母净利润同比大幅增长88.8%,毛利率提升至 73.6%,盈利拐点已经确认。
百济神州2026年上半年营收和净利润情况
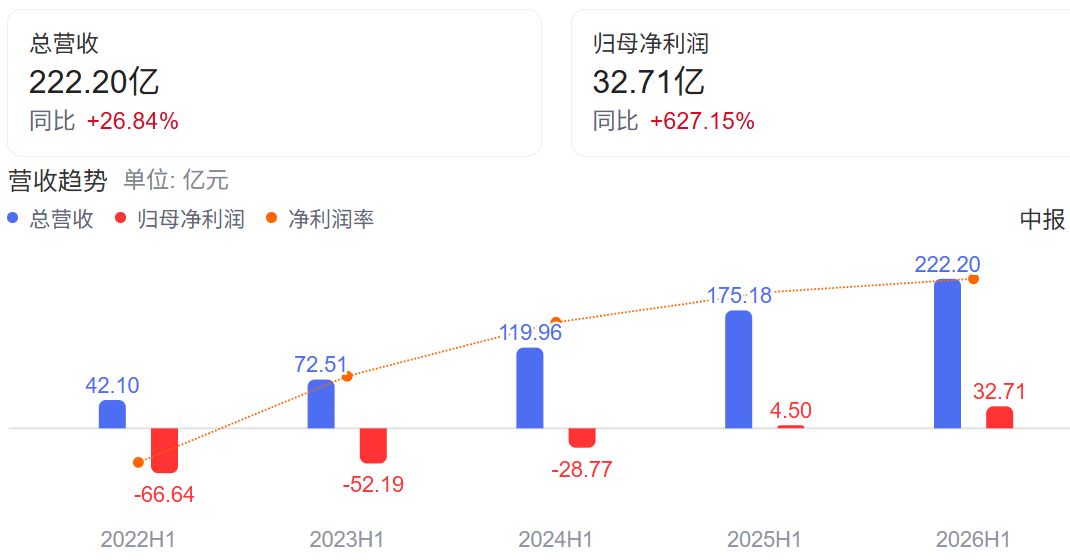
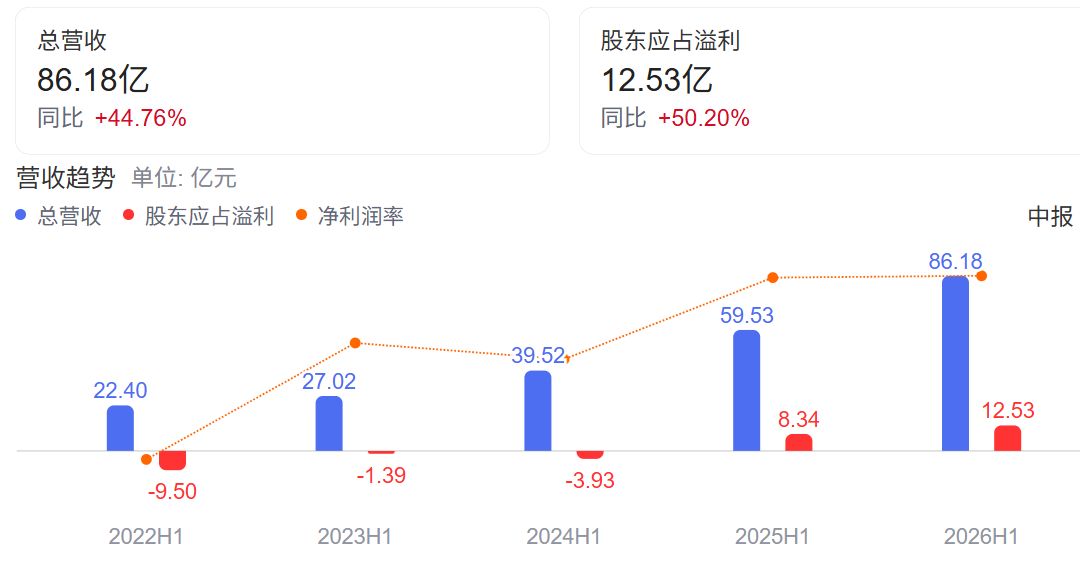
头部公司中,百济神州2026年上半年实现营收222.2亿元,同比增长26.8%,归母净利润32.71亿元,同比大增627.1%;信达生物2026年上半年总收入86.18亿元,同比增长44.76%,IFRS(国际财务报告准则)口径利润12.53亿元,2026年上半年利润已经超过2025年全年。
信达生物2026年上半年营收和净利润情况
每经记者也注意到,有多家创新药企业实现扭亏
荣昌生物2026年上半年营收和净利润情况
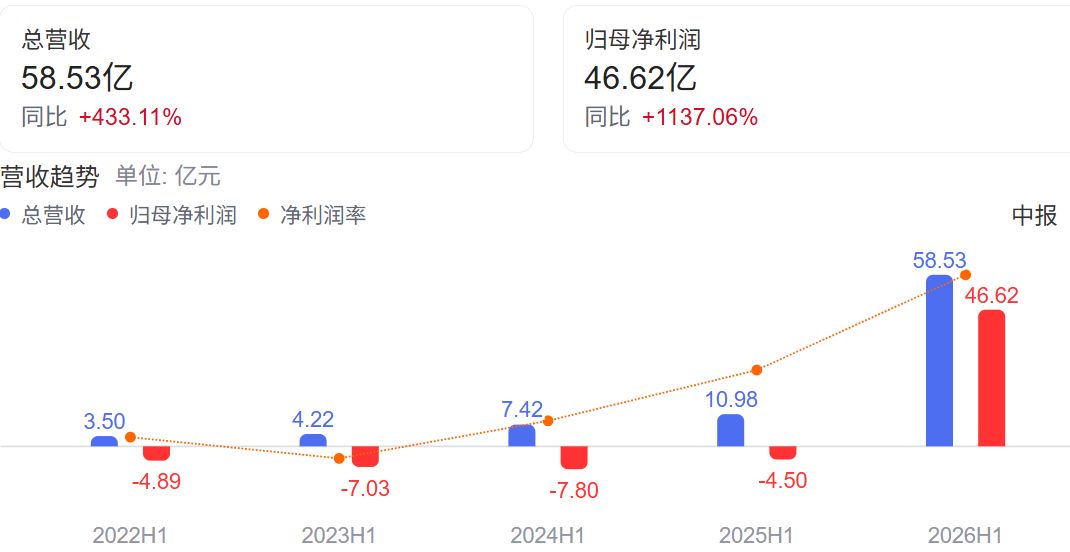
需要注意的是,授权收入属于一次性、非经常性收益,剥离BD大单后,部分企业的经营性利润依然承压。
8款生物类似药在美获批
与创新药的在研管线授权“出海”相比,中国生物类似药的“出海”走得更为扎实,截至目前共有8款产品在美国获批上市,分别来自复宏汉霖和百奥泰。
复宏汉霖的利妥昔单抗是国内首个获批的生物类似药。截至目前,复宏汉霖有10款产品于全球60多个国家及地区获批上市,其中4款产品获得美国食品药品监督管理局(FDA)批准上市,5款产品获欧盟批准,是生物药“出海”的优等生。
百奥泰的托珠单抗是由中国本土药企自主研发、生产且获得FDA批准上市的单克隆抗体药物。截至今年上半年,百奥泰共有4个生物类似药在美国、欧盟获批。
复宏汉霖2026年上半年营收和净利润情况
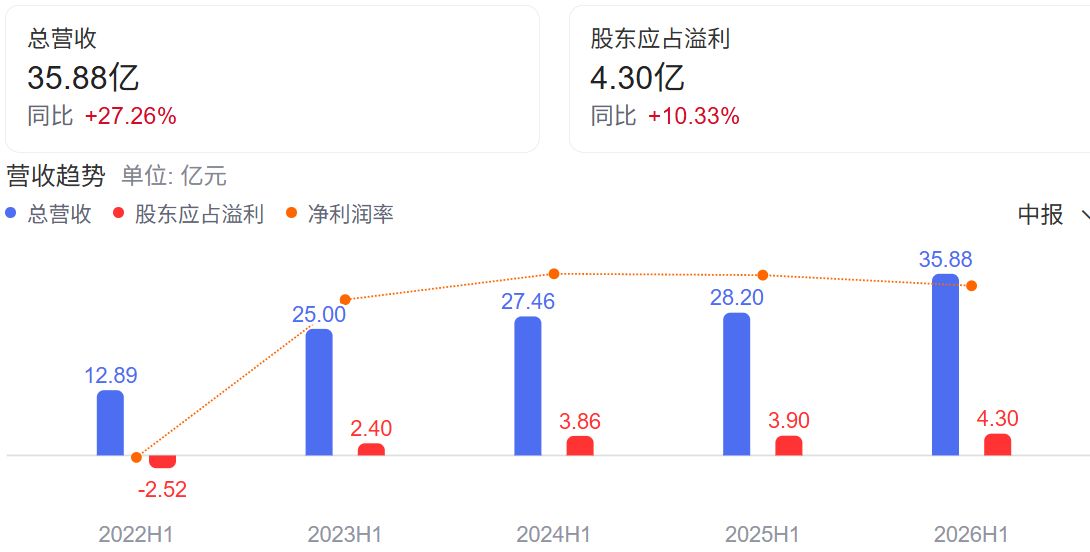
产品获批意味着接下来的销售分成,直接换来真金白银的收入。半年报显示,2026年上半年,复宏汉霖实现营收35.88亿元,同比增长27.3%;净利润4.3亿元,同比增长10.3%。海外产品利润0.595亿元,为去年同期的4倍以上。
百奥泰2026年上半年营收和净利润情况
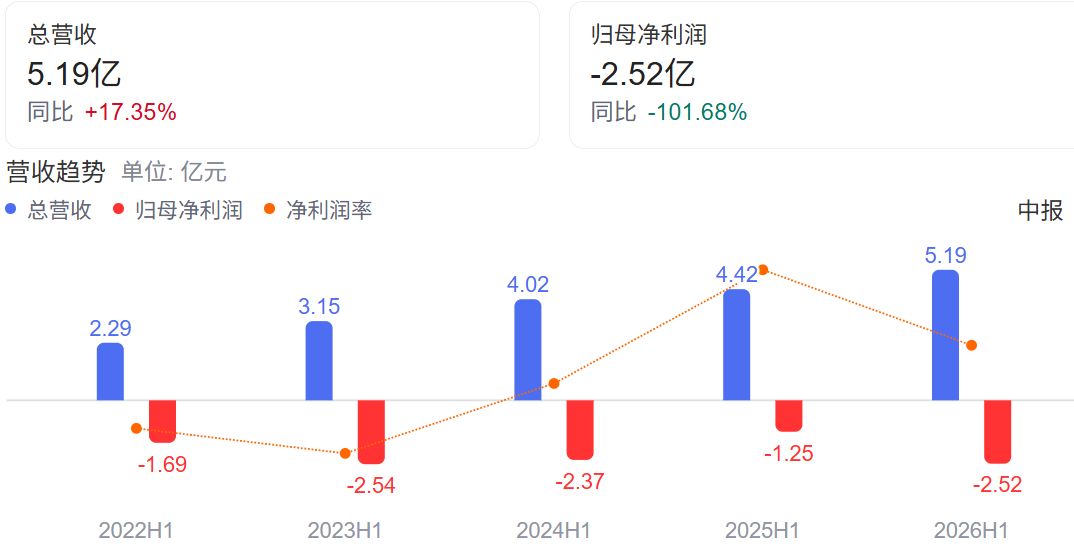
百奥泰没有单独披露海外收入。2026年1~6月,百奥泰实现营收5.19亿元,同比增长17.4%,但归属于上市公司股东的净利润为-2.52亿元,亏损同比扩大。
这也是当下生物类似药的现状:收入贡献还比较小,由海外药企负责美国商业化。
对于“出海”表现,百奥泰管理层在投资者交流纪要中表示,在美国市场,自身免疫类药物准入是多渠道,准入也比较慢,放量节奏相对偏慢。公司将力争在专利到期前获批,跻身最早上市梯队,以最大化市场先机。随着欧美更多产品的上市以及新兴市场的推进,预计明年下半年能够看到生物类似药在海外的放量。
复宏汉霖也对生物类似药的前景非常看好。复宏汉霖首席商务发展官、高级副总裁曹平在公司2026年开放日活动上表示,未来几年,复宏汉霖的生物类似药出海收入每年翻倍是有可能实现的。随着多款原研药专利保护到期,生物类似药将在全球迎来快速增长。“公司提出五年计划,瞄准该千亿市场。”
聊起现在的产品表现,复宏汉霖CEO(首席执行官)朱俊特别兴奋,他直言公司正进入某个品种海外收入有望超过中国收入的阶段,这与百济神州的泽布替尼在美国、中国和欧洲获批相似,“现在我们的帕妥珠单抗也是这样,明年在欧洲的销售收入要远超在中国的销售收入”。
生物类似药如何放量?机会在哪里?
对于生物类似药企业来说,国内市场的价格天花板已经出现,“出海”成为必选项,而全球医药领域正迎来生物类似药发展的重大窗口期。
波士顿咨询公司(BCG)合伙人杜菁表示,2026年至2030年大量重磅原研药集中进入专利悬崖。生物类似药在原研药专利到期后,爬坡速度很快,4年内可抢占70%~80%市场份额。
全球仿制药巨头山德士内部测算显示,2026年至2030年,生物类似药和仿制药合计的专利过期市场机会约为2600亿美元;2031年至2035年间将膨胀至3500亿美元;2036年至2040年更达3700亿美元。
其中关注度最高的是默沙东的帕博利珠单抗(Keytruda,K药),该产品2024年全球销售额达295亿美元,拿下当年全球“药王”。每经记者注意到,目前至少有6家国内企业在研发相关生物类似药。
与此同时,美国FDA和欧盟EMA正在简化生物类似药的三期临床要求。2026年3月9日,FDA进一步发布第二份草案指南,提出在科学合理的前提下简化临床药代动力学(PK)检测,允许生物类似药开发者使用美国境外获批的对照产品数据支持申报,无需额外开展三方PK研究。据FDA估算,此项调整可为开发者节省最高50%的PK研究成本。
百奥泰认为,FDA免除三期临床政策确实能在一定程度上降低研发投入、缩短开发周期,但生物类似药的核心壁垒在于前期的结构表征与相似性比对等技术难度高、专业门槛深的环节,需要长期积累的工艺能力和质量体系支撑。因此,即便临床门槛有所降低,真正具备完整研发链条和产业化能力的企业依然有限,行业竞争格局预计仍将保持稳固。
“很多人第一反应是:不用做三期,是不是门槛变低了?周期短了,钱也省了,人人都能下场做生物类似药了?”对此,曹平回应道,真没那么简单。
曹平解释说,如果把药物开发流程拆开看:原来要走的四个步骤,靠一期PK试验加三期临床来验证,整个开发周期7~8年。由于免去三期临床后,相似性评价的权重显著上升,已成为决定产品能否获批的关键环节。
对于企业来说,第一步,一期PK study(药代动力学研究)的开展必须完整、深入,以对与参照药之间的高度相似性进行充分表征。第二步的CMC(化学、制造与控制)更加关键。行业内生物类似药从临床到获批成功率较低,多家国际头部企业曾因CMC问题失利。免三期后,监管对CMC的要求只会更高,因此所有与CMC相关的分析方法都必须前置。
“出海”挑战:把管线做出一个个“长期饭票”
对生物类似药企业来说,专利悬崖打开了机会窗口。但中国的生物类似药能不能获批、上市后能不能卖得动,又是另一回事。
一方面,美国生物类似药市场高度集中,山德士(Sandoz)、辉瑞等企业占据获批数量的领先位置。
而且,国际巨头已在加大动作。当地时间9月8日,仿制药巨头山德士在伦敦资本市场日宣布了名为“Bio100”的宏伟计划,要在生物类似药的黄金十年,最大化山德士价值。到2040年,生物类似药组合将从当前的13个扩充至100个以上。
有意思的是,复宏汉霖和百奥泰都和山德士有过授权合作,把海外权益交给对方,获得首付款和里程碑款。就在今年8月,复宏汉霖再次和山德士达成合作,把至多10款生物类似药的海外权益“打包”授权给后者,首批3款产品首付款及里程碑款合计最高3.22亿美元,销售分成锁定四成。
另一方面,市场摩擦依然存在。数据显示,生物类似药获批后平均还要等34个月才能真正上市,而拖时间的头号原因就是专利缠斗。
按照BPCIA法案(即美国《生物制品价格竞争与创新法案》),生物类似药申请人提交上市申请后20天内要把生产工艺信息交给原研,双方交换专利清单、划定哪些专利可能被诉——这一步叫 “专利舞蹈”,本意是让专利问题在上市前解决。单抗药专利往往几十上百项(分子结构、工艺、制剂、适应证、给药方案),原研挑着主张——平均每案被主张16.2项专利。诉讼中位时长2.9年~4.2年。
但绝大多数专利纠纷以保密和解告一段落。2025年,原研药企安进一口气起诉了6家地舒单抗类似药企业,结局几乎一致:承认专利有效、以和解条款换取上市资格。
此外,朱俊还表示,光靠对外合作做不了跨国药企(MNC),只有每个环节躬身入局,自己蹚出一条路,才会在这个环节上把自己的短板补齐。复宏汉霖的全球临床团队规模近800人,做的是全球试验;在美国、日本、澳大利亚,有100人左右的本地团队。
朱俊觉得,中国创新药的春天来了,大家再耐心一点,不要急着把“小青苗”全部卖掉。只有把出海做成闭环,企业才能做大。
“大家理解的出海,通常是‘小青苗式’的出海,兑现的是药企早期的研发能力。汉霖更希望是体系化出海——把早期研发、全球临床开发、全球报批注册、全球生产体系四种能力放在一起,把管线做出一个又一个‘长期饭票’。我们打的是明牌:2026年起每年哪些品种获批、覆盖哪些适应证,都数得很清楚。也许十年后我们已经退休,那些品种和管线依然在市场上。”朱俊强调。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库


