山西省财政厅持股将升至95.2%:山西农商联合银行增资落子,总股本将扩至62.5亿股
每经记者|刘嘉魁 每经编辑|李雨冰
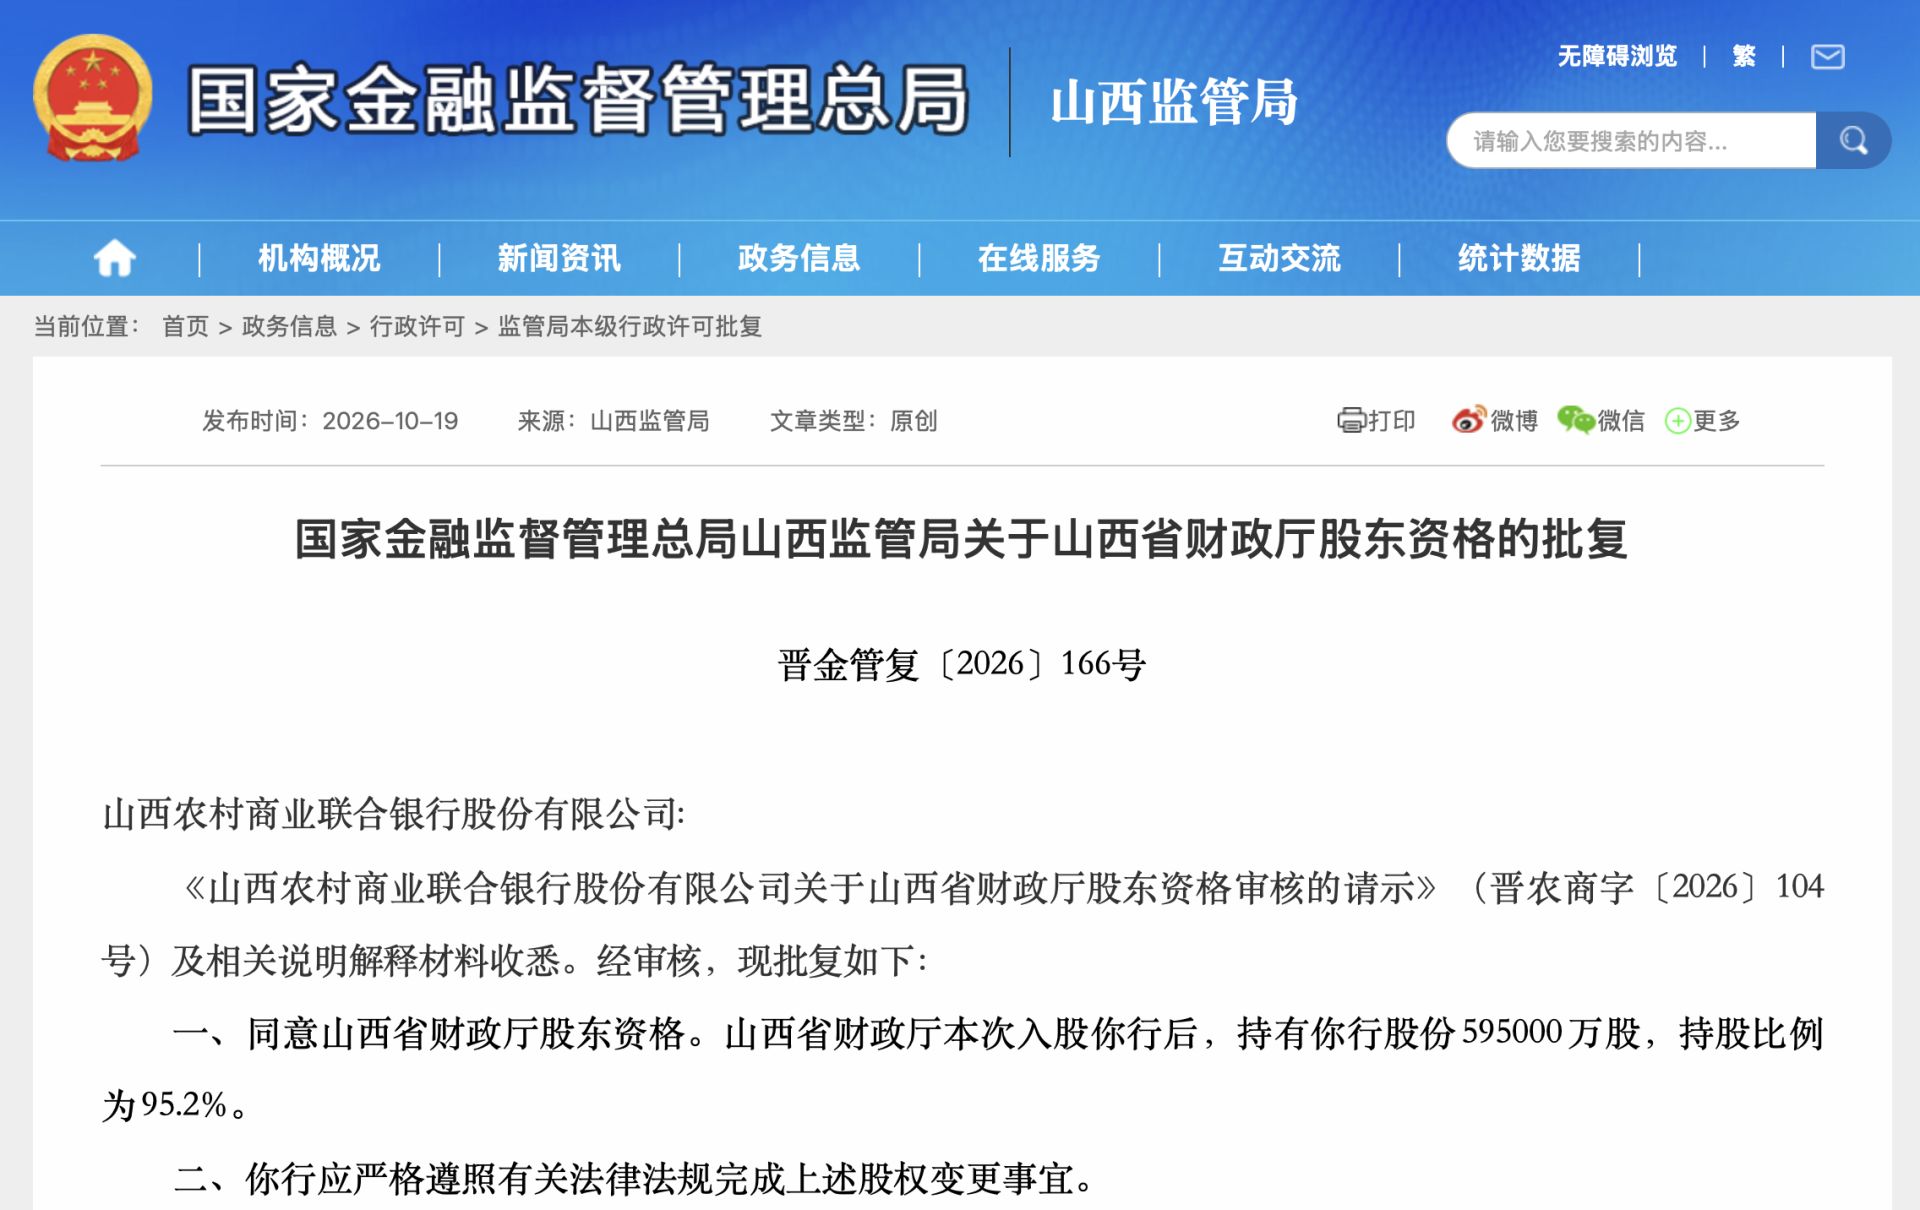
山西农信改革的资本棋局再落关键一子。10月19日,国家金融监督管理总局山西监管局发布批复,同意山西省财政厅入股山西农村商业联合银行股份有限公司(以下简称山西农商联合银行)的股东资格,入股完成后,山西省财政厅将持有该行59.5亿股股份,持股比例由此前的94%进一步提升至95.2%。
《每日经济新闻》记者(以下简称每经记者)依据批复披露的数字测算,此次增持规模为12.5亿股,该行总股本也将由50亿股扩至62.5亿股。就在一个多月前,该行的定向募股方案刚刚获得监管部门同意。一连串动作环环相扣,指向同一件事:为这场已进入深水区的省级农信改革,补充真金白银的资本弹药。
图片来源:国家金融监督管理总局网站截图
12.5亿股增持获批,两家小股东股权被动稀释
根据山西监管局发布的晋金管复〔2026〕166号批复,山西省财政厅本次入股山西农商联合银行后,持有该行股份595000万股,持股比例为95.2%。批复落款日期为2026年10月14日。
这是一笔有迹可循的增持。每经记者了解到,截至2026年上半年末,山西省财政厅、山西杏花村汾酒集团、山西出版传媒集团分别持有山西农商联合银行47亿股、2亿股和1亿股股份,对应持股比例分别为94%、4%和2%,与该行的注册资本50亿元相对应。
对照最新批复测算,本次山西省财政厅新增持股12.5亿股,该行总股本相应扩至62.5亿股。在总股本扩大的背景下,未参与此次增资的两家省属国企股东持股比例将被动稀释:汾酒集团持股降至3.2%,山西出版传媒集团降至1.6%。随着股权变更依法完成,该行注册资本预计也将由50亿元增至62.5亿元。
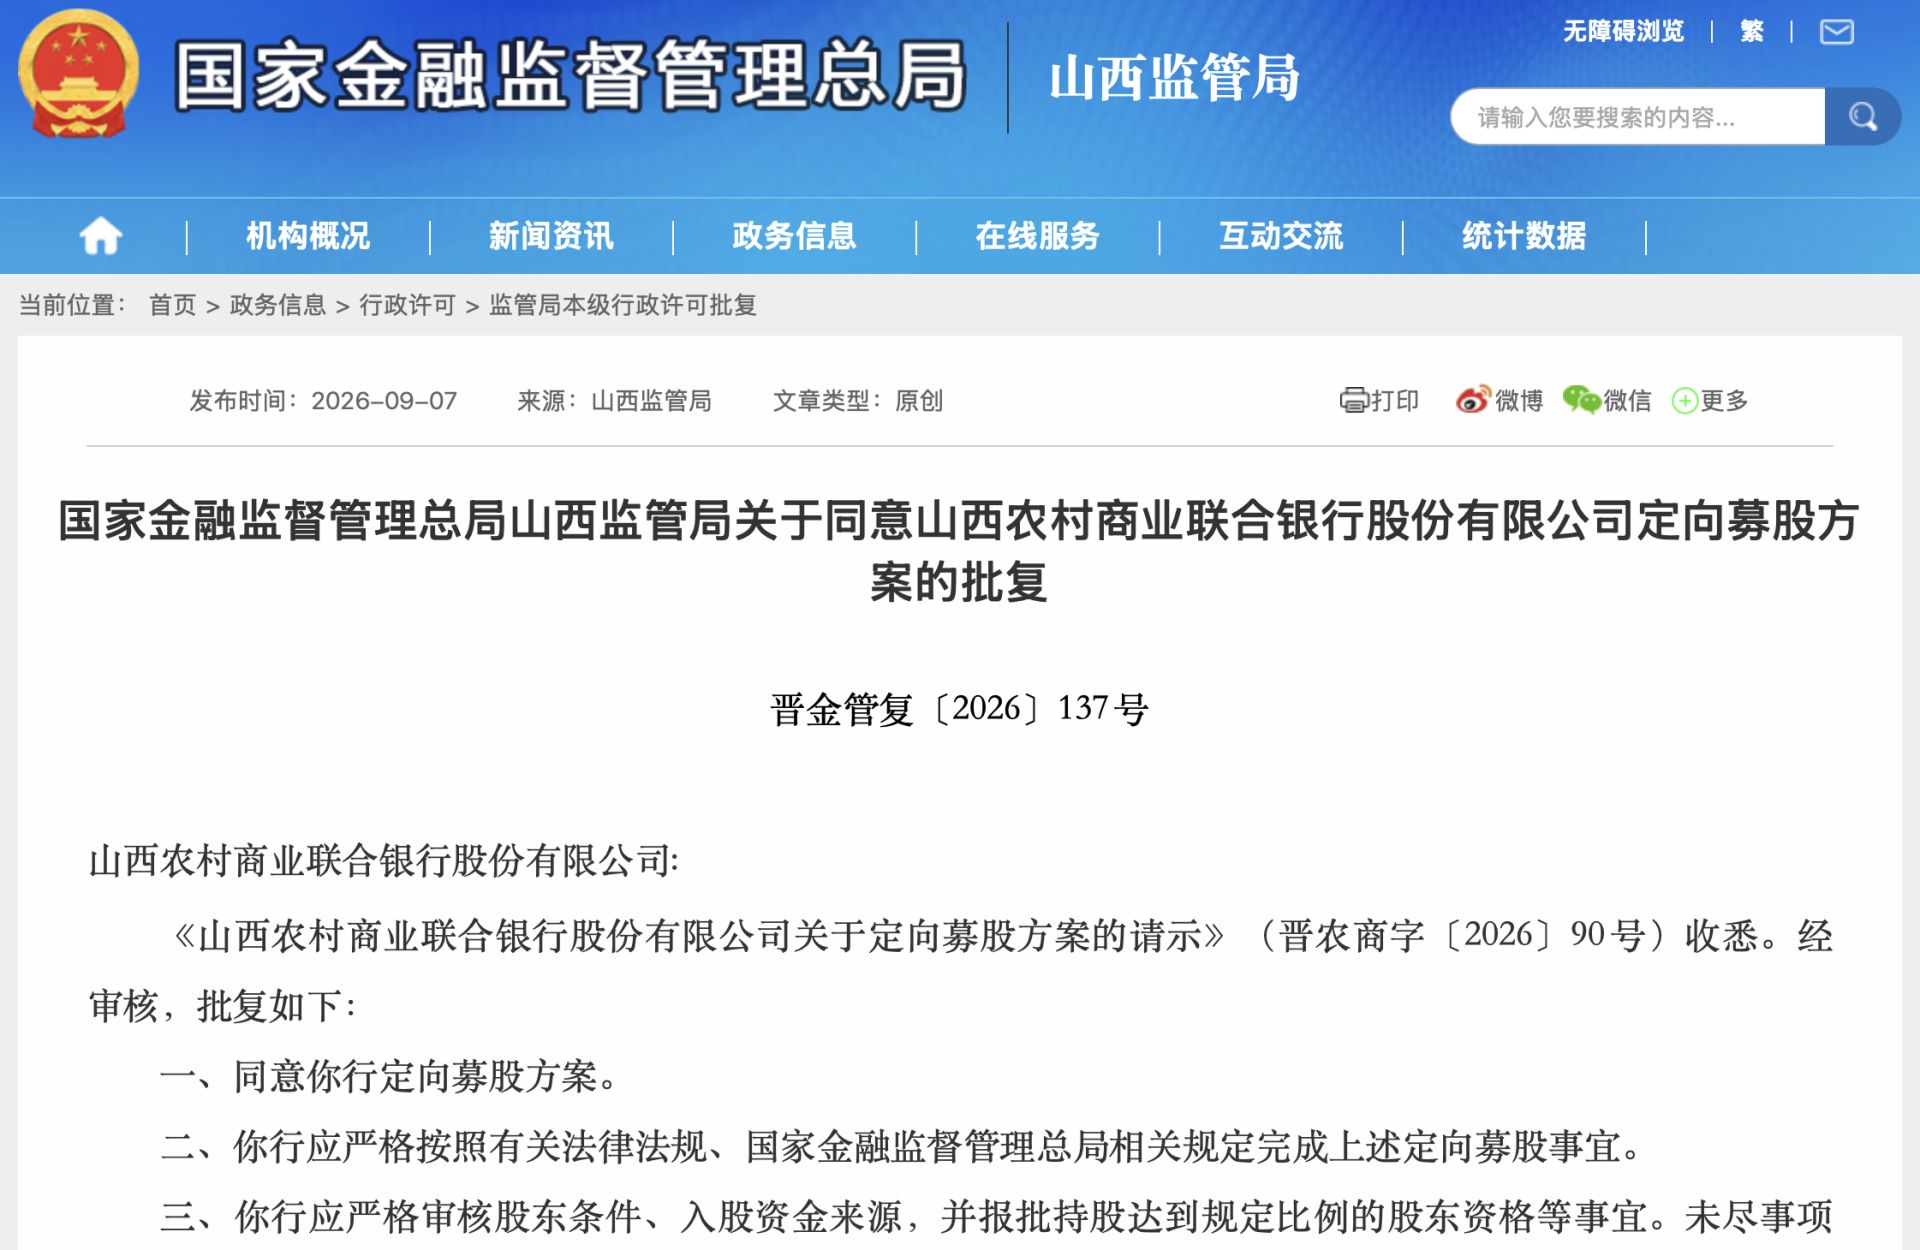
值得注意的是,此次股东资格获批早有预兆。9月7日,山西监管局已发布批复,同意山西农商联合银行的定向募股方案,并要求该行严格审核股东条件与入股资金来源。从募股方案获批到股东资格落定,前后仅一个多月,增资节奏紧凑。
图片来源:国家金融监督管理总局网站截图
增资背后:化险攻坚期的资本刚需
山西农商联合银行于2023年11月17日挂牌开业,在原山西省农村信用社联合社基础上组建,是全国首批采取“上参下”模式改制的农商联合银行,依据省政府授权对辖内农商行、农信社履行管理、指导、协调、服务职能。据其官网介绍,该行下辖县级法人机构108家,其中农商行102家、县联社6家,营业网点2855个。
“上参下”模式的要害,在于省级平台要有足够的资本实力向下参股县域法人机构,以股权为纽带重塑管理体系、化解存量风险。这一路径对资本的消耗是持续的。据该行2025年年报披露,截至2025年末,其投资县域机构数量已达10家;今年9月,该行入股山西柳林农村商业银行的股东资格获批,持股比例升至46.01%,距离控股线仅一步之遥。
西部地区某资深中小银行从业人士向每经记者分析,省级财政此时追加注资,逻辑上是一步“先手棋”:农商联合银行本级不直接经营存贷款业务,其向下参股、托底化险的每一分钱,都要靠自身资本金支撑。“管理平台的钱袋子越厚实,向下输血、处置风险的空间就越大。”在他看来,此次增资与柳林农商行等股权投资项目节奏上的衔接,说明山西农信改革正从“搭架子”转向“填资本、控股权”的实质阶段。
经营底盘也为增资提供了支撑。该行披露的数据显示,截至2026年6月末,全系统县级法人机构统算各项存款余额14858.05亿元,较年初净增627.11亿元;各项贷款余额9495.04亿元,较年初净增365.64亿元。2025年年报显示,截至2025年末,全系统不良贷款率较年初下降15个基点至3.29%,平遥、寿阳、天镇3家高风险机构主要监管指标达到化险标准,运城、忻州2家市联社完成市场化退出,年内省内村镇银行无新增风险事件。
股权高度集中之后,治理与资本两道考题待解
95.2%的持股比例,意味着山西农商联合银行的股权结构进一步向省级财政高度集中。放在全国省联社改革的坐标系中看,这样的集中度并不多见。
前述业内人士认为,财政绝对控股的好处显而易见:改革意志传导更直接,风险处置的决策链条更短,在化险攻坚期,这种结构有其现实合理性。但他同时提醒,股权越集中,对公司治理的内生约束要求就越高。“农商联合银行要向下参股大量县域机构,股东与银行、银行与参股机构之间的关联交易边界必须划得清清楚楚,否则股权纽带反而可能成为风险传导的通道。”
监管部门的批复措辞印证了这一关切。批复在同意股东资格的同时,明确要求该行加强股权管理,进一步优化股权结构,严格控制股东关联交易,完善公司治理与内部控制机制,防范和化解风险。股权落定之后,治理能否跟上,是改革下半场的关键所在。
另一道考题在资本端。年报数据显示,截至2025年末,全系统统算资本充足率为10.37%,厚实的资本缓冲仍需持续夯实。在不良率3.29%、仍高于商业银行平均水平的情况下,全系统降不良、增拨备、补充资本三件事件件都要花钱。此次省级财政增资,无疑为该行腾挪出了更大空间,但如何把资本转化为县域机构真实的风险抵御能力,而不是停留在股权数字的变化上,市场仍在观察。
从2023年挂牌到如今注册资本即将迈上62.5亿元台阶,山西农信改革的路径愈发清晰:以省级平台为枢纽,以资本为纽带,向下收拢股权、压实管理、消化风险。这盘棋走到中盘,落子越来越实,而每一步的资本成色与治理水平,都将决定这场改革的最终质量。
封面图片来源:每经媒资库


