牧原股份9月养猪成本降至11.5元/公斤以下 电话会预计明年猪价有所上升
每经记者|胥帅 每经编辑|杜宇
10月29日晚间,牧原股份(SZ002714,股价41.15元,市值2375.6亿元)披露2026年三季报,并召开业绩电话交流会。
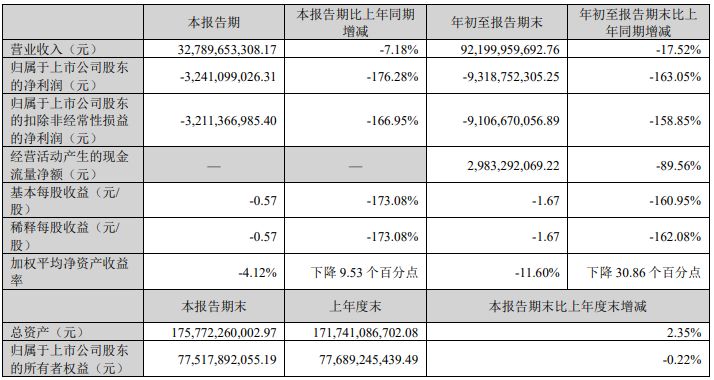
受生猪价格下行影响,今年前三季度,牧原股份实现营业收入922亿元,同比下降17.52%;归属于上市公司股东的净利润亏损93.19亿元,上年同期盈利147.79亿元。其中,第三季度公司归母净利润亏损32.41亿元。
《每日经济新闻》记者(以下简称每经记者)从电话会上获悉,牧原股份9月生猪养殖完全成本降至11.5元/公斤以下。对于明年猪价走势,牧原股份董事会秘书秦军表示,预计明年供需关系支撑猪价在今年水平上有所抬升,但具体价格区间难以判断。
谈及养猪大模型,秦军称,该项目目前仍处在投入阶段,现阶段尚不适合衡量其收益贡献。
 图片来源:每经媒资库
第三季度亏损32.41亿元,经营现金流转正
今年前三季度,牧原股份销售商品猪5873万头,屠宰生猪2583万头。不过,生猪售价下降仍对公司业绩造成一定影响。
三季报显示,第三季度牧原股份实现营业收入327.90亿元,同比下降7.18%;归母净利润亏损32.41亿元,上年同期盈利42.49亿元。
 牧原股份三季报 (图片来源:公司公告)
从前三季度业务结构来看,秦军在业绩电话会上表示,养殖业务是亏损主要来源,亏损规模96亿余元;屠宰业务盈利2亿多元,其余业务贡献利润数千万元。
盈利承压背景下,牧原股份的现金流表现备受投资者关注。今年上半年,公司经营活动产生的现金流量净额为负22.24亿元;前三季度该指标转正至29.83亿元。每经记者根据半年报、三季报数据测算,公司第三季度经营活动现金流净额约为52.07亿元。
针对现金流改善,公司在电话会上解释,今年1月至9月整体看,商品猪现金成本低于销售价格,同时饲料采购等经营安排在季度间的节奏调整,也会对经营现金流形成扰动。
截至三季度末,牧原股份货币资金228.88亿元,资产负债率55.89%。三季报显示,货币资金较年初增长65.11%,主要系股票发行募集资金增加。
有投资者在电话会上提问,若后续猪价持续低位震荡,公司是否设置资产负债率短期上限。
秦军回应称,公司在融资与资金储备上做了更为充足的安排,资金管理遵循“宽备窄用”原则,即储备资金高于实际资金需求。对于资产负债率,公司并未设定刚性上限。
9月完全成本低于11.5元/公斤
猪价下行,是牧原股份今年业绩承压的主要原因。
公司9月销售简报显示,9月商品猪销售均价10.36元/公斤,同比下降19.57%;当月销售商品猪642.3万头,同比增长15.24%,商品猪销售收入85.20亿元,同比下降6.01%。
从月度价格走势看,牧原股份商品猪销售均价由今年1月的12.57元/公斤回落至4月的9.45元/公斤,7月回升至10元/公斤以上,8月、9月分别为10.30元/公斤、10.36元/公斤。
牧原股份持续推进养殖成本压降。公司在本次业绩电话会上介绍,今年年初生猪养殖完全成本约12元/公斤,9月降至11.5元/公斤以下。
完全成本与现金成本存在差异。公司在本次电话会上表示,随着完全成本持续下行,折旧摊销等非现金成本在总成本中的占比逐步抬升,目前占比超过10%,现金成本略高于10元/公斤。
谈及后续降本空间,秦军称,种猪育种、营养研发、数字化应用、组织管理及人员培养等方向仍有挖潜空间。公司同时将做好冬季疫病防控,保障生产稳定。
电话会上,公司还介绍了蓝耳病净化新工艺的进展:较早采用新工艺的部分猪场已有仔猪出生,仔猪阶段部分生产指标出现改善,但现阶段尚难以精确评估该工艺最终能带来多大幅度的成本下降。
对于猪价走势,牧原股份管理层在半年报电话会上曾判断,2026年下半年至2027年猪价主基调为回暖,但回升速度和幅度难以预判。
本次电话会上,秦军表示,行业今年持续亏损,市场对明年行情抱有期待。从方向上看,他认为明年供需关系将支撑猪价在今年水平上有所抬升,但具体价格区间不好判断。
产能方面,截至9月末,牧原股份能繁母猪存栏297.4万头。被问及年底前是否继续调整产能,秦军回应,目前公司尚未收到进一步调整的相关通知。落实产能调控过程中,公司已对部分历史疫病风险较高的厂区进行优化调整。
屠宰业务前三季度盈利超2亿元,养猪大模型仍在投入
养殖板块持续承压之下,屠宰肉食业务成为牧原股份的重要看点。
今年前三季度,牧原股份屠宰生猪2583万头,同比增长约34.8%;公司上半年屠宰产能利用率已超过100%。数据显示,今年上半年屠宰、肉食业务实现营业收入220.61亿元,同比增长14.04%。
秦军在电话会上表示,前三季度屠宰业务盈利2亿多元。按照会上介绍的口径测算,前三季度屠宰业务平均单头利润约10元;第三季度屠宰业务仍保持盈利,但受分割比例等因素影响,单头盈利水平较前两个季度有所下降。
在秦军看来,屠宰业务属于高周转、低毛利业务,季度盈利波动受分割比例、订单定价以及各项费用等多重因素影响。后续板块盈利提升,一方面要在现有产能基础上进一步放大屠宰规模,另一方面持续提高分割加工占比。
针对市场关注的小包装鲜猪肉业务,秦军称,小包装业务背后的核心能力,是分割后各部位猪肉的均衡销售能力。现阶段,公司分割产品仍有较大比例供给企业客户。
除屠宰业务外,养猪大模型也是本次电话会的热点话题。牧原股份此前公告,公司已与阿里云签署战略合作协议,共建生猪养殖垂直领域大模型,目标是把沉淀的养殖经验、方案落地,辅助一线员工解决技术与管理问题。
半年报业绩电话会上,管理层曾介绍大模型在疾病辅助诊断场景的应用。本次被问及大模型对一线生产的赋能成效,秦军表示,公司对大模型定位清晰,项目目前仍处在投入阶段,暂时还不适合衡量其收益贡献。
秦军认为,大模型落地的过程,也是持续用牧原养殖生产、后台职能的专业知识训练模型的过程,尚需要一定时间打磨。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库


