“史上最激烈”美国中期选举倒计时:油价、数据中心等议题左右选情;科技巨头财报连续Miss,纳指10月跌超5%创19个月最差,黄金跌破3900美元;币安63亿美元加密货币资产被盗 | 一周国际财经
每经记者|岳楚鹏 郑雨航 罗雪琳 每经编辑|高涵
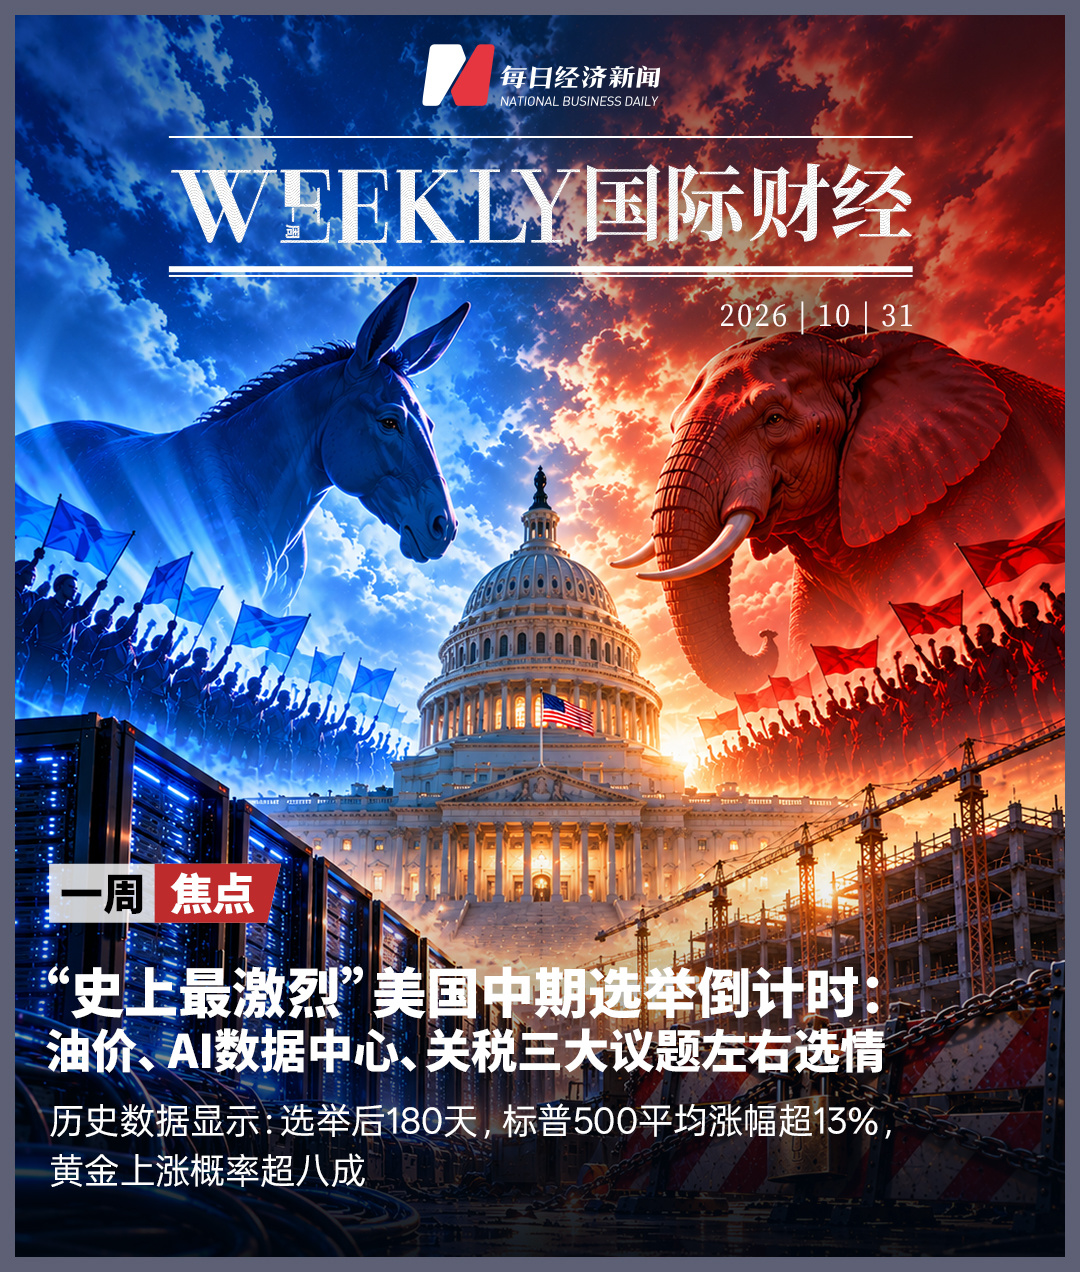
◆11月3日美国中期选举将至,特朗普政府迎来关键政治考验。据Ballotpedia统计,本届国会选举共2497名候选人参选,其中众议院候选人达2232人,创历史纪录。预测显示,民主党赢得众议院控制权概率超90%,焦点在于能否横扫参众两院。高油价、AI数据中心及关税政策成为关键议题,大选还将影响美联储人事、货币政策与债务问题。历史数据显示中期选举后180天,标普500指数平均涨幅超13%,黄金上涨概率超八成,历史规律会重演吗?
◆英特尔跌超28%创52年来最大单日跌幅,谷歌市值蒸发超5500亿美元,存储股集体回落,AI交易的裂痕正在扩大;“史上规模最大”加密货币黑客攻击,致63亿美元资产被盗;特朗普再称伊朗战事将“很快结束”,伊朗称当天第四艘违规航行油轮穿越霍尔木兹海峡时触雷爆炸;苹果市值反超英伟达,黄金跌破3900美元/盎司至一年新低,原油连涨四个月。
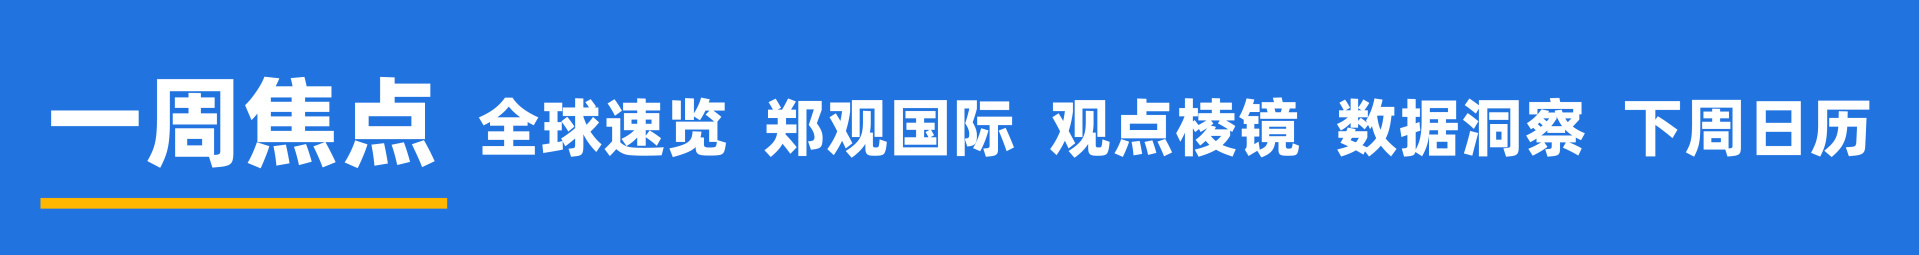
“史上最激烈”美国中期选举倒计时:
油价、AI数据中心、关税三大议题左右选情
历史数据显示:选举后180天,
标普500平均涨幅超13%,黄金上涨概率超八成
11月3日,美国中期选举将迎来投票日,特朗普政府正面临一场关键政治考验。
美国选举信息平台Ballotpedia统计显示,共有2497名候选人参与本次国会选举,其中众议院候选人达到2232人,创历史纪录,堪称“史上最激烈”中期选举。
最新预测显示,民主党赢得众议院控制权概率已经超过90%,悬念在于能否“横扫”参众两院。
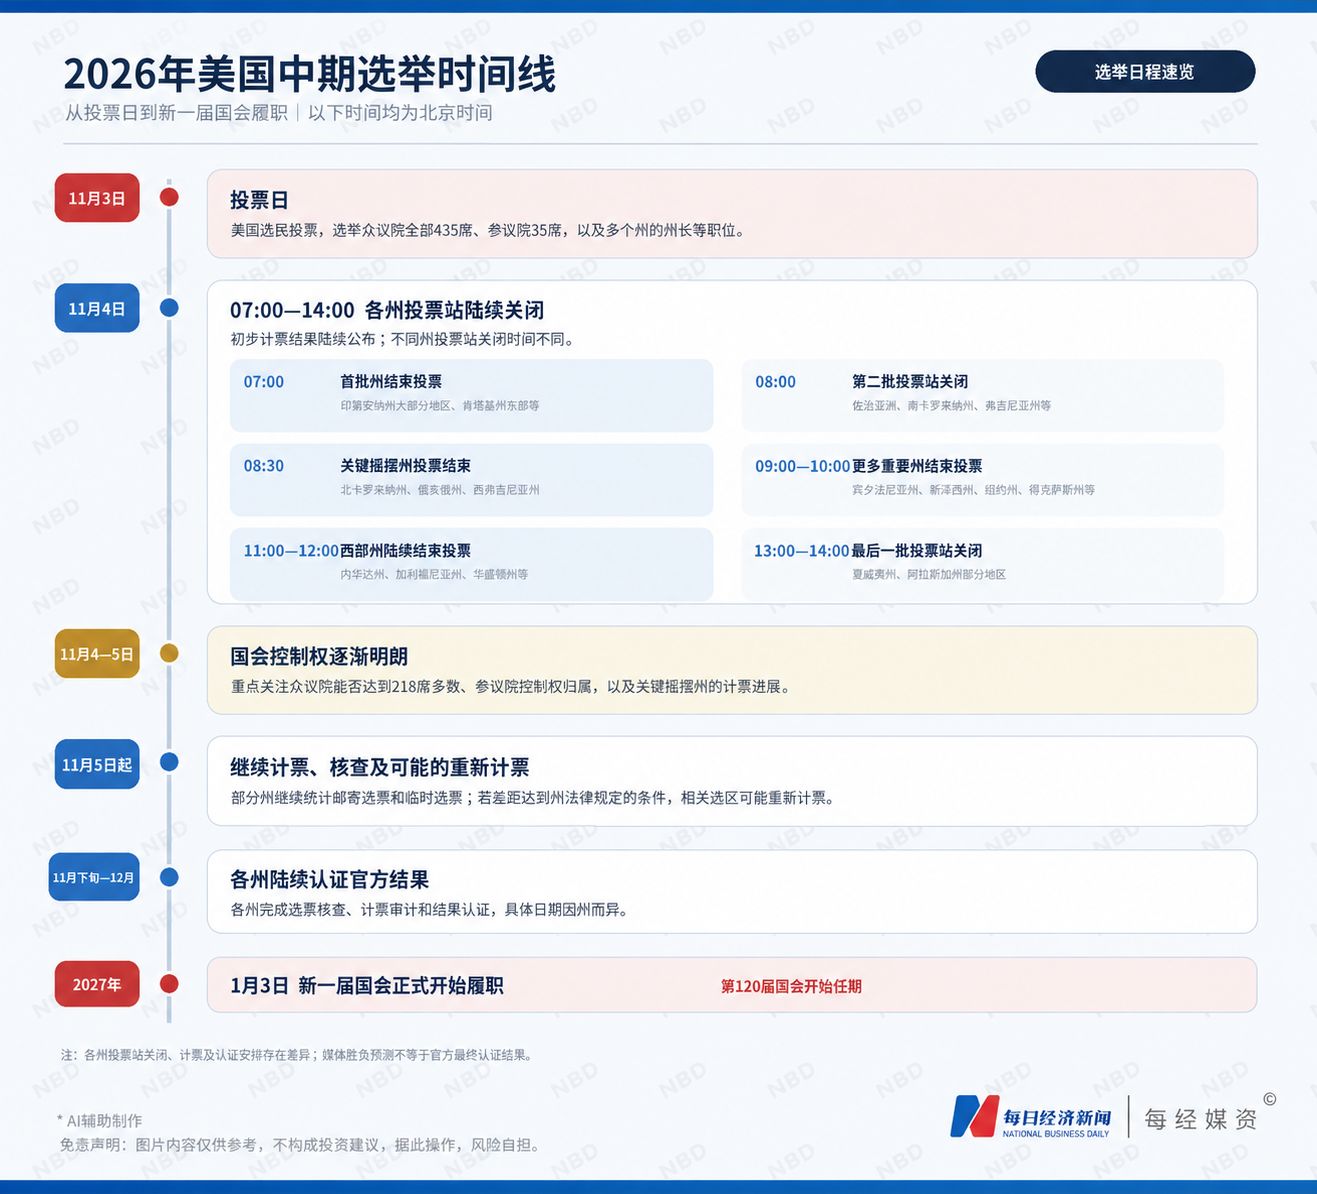
高油价、AI数据中心和关税等政策,正在成为左右选民的关键议题,中期选举还会影响美联储人事变动和货币政策以及美国债务问题。
华尔街同样屏息以待。
历史数据显示,美国中期选举后180天,标普500指数平均涨幅超过13%,黄金上涨概率超过八成。
历史规律能否重演?
选举格局:民主党拿下众议院概率92%,参议院成为决胜主战场
本次中期选举中,美国国会众议院全部435个席位和参议院35个席位将重新改选。
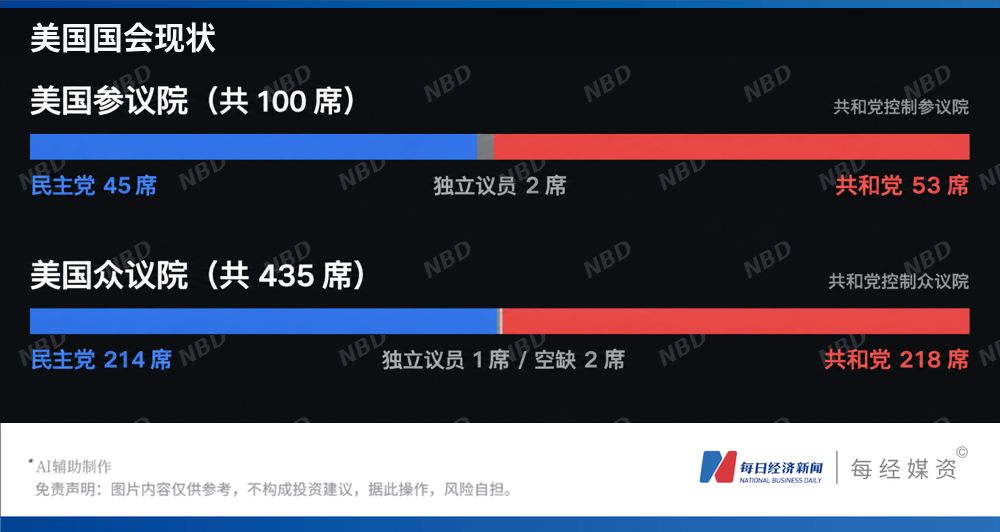
目前,特朗普所属的共和党控制着两院,在众议院以219席对214席保持微弱优势,这是1947年以来40届国会中最小的多数党席位优势,另有两个席位空缺;共和党在参议院以53席对47席占据多数。
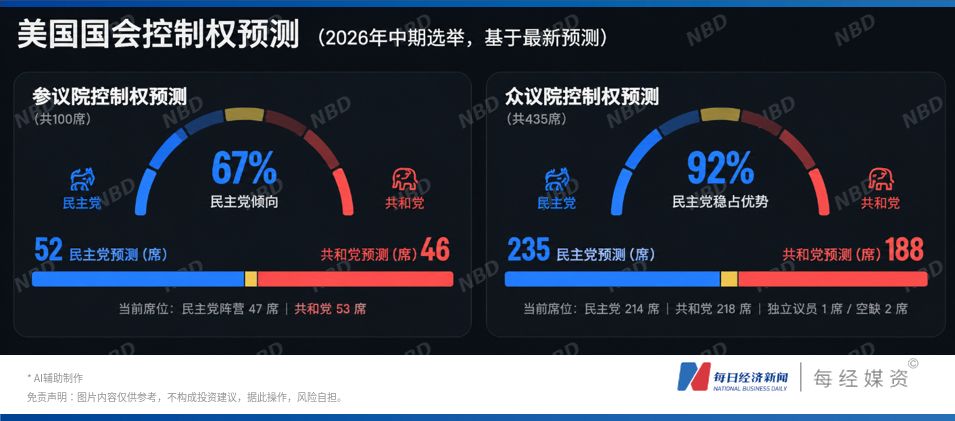
美国预测市场Kalshi押注显示,民主党夺回众议院和参议院的概率分别达到92%和67%,分别将占据235席和52席。
民主党同时掌控参众两院的概率达63%。
选情变量:油价、AI数据中心、关税三大经济议题左右选情
●高油价动摇共和党基本盘,大选结果或将影响中东局势
能源价格已经成为影响选情的重要经济变量。
10月26日的一份民调显示,73%的受访者认为美国生活成本正朝着错误的方向发展。另一项调查也显示,约一半登记选民将生活成本列为决定投票选择的最重要因素。
根据美国汽车协会(AAA)的数据,截至10月26日,美国普通汽油平均价格达到每加仑4.29美元,远高于2月28日美伊战事爆发前的2.98美元;柴油价格则从每加仑3.76美元上涨至6.35美元。
国际关系学院美国问题专家、副教授孙冰岩在接受《每日经济新闻》记者(以下简称每经记者)采访时表示,能源价格上涨是目前最主要的政治风险。今年8月以来油价进一步上涨,成为部分选民否定特朗普经济议程的“最后一根稻草”,其影响正扩散到农村地区和农场主等共和党的传统支持群体。
摩根士丹利报告显示,自1978年以来,在选举前一年1月至选举当年10月汽油价格上涨的中期选举周期中,执政党平均失去32个众议院席位;而同期汽油价格下降的周期中,执政党平均仅失去6席。
能源价格也使中期选举成为特朗普处理中东问题的重要时间节点。
孙冰岩向每经记者分析指出,目前特朗普本人并不希望与伊朗爆发大规模战争,仍倾向于通过谈判达成某种短期协议。“但如果共和党在中期选举中失利,特别是失去参议院,未来两年特朗普可能不会考虑各方情绪,因此可能采取更激进的行动。”
●数据中心引发地方争议,科技巨头将迎来新一轮监管风暴?
在本次中期选举的多个关键摇摆州,AI数据中心正成为影响地方选情的重要议题。
得克萨斯州、俄亥俄州和密歇根州既是两党的重要竞争地区,也是大型数据中心投资布局较为集中的州。电力需求、用水压力、居民电费上涨及税收优惠问题,正在成为候选人争取选民支持时绕不开的话题。
孙冰岩向每经记者表示,两党在AI产业发展方面已经出现比较明显的分歧。总体而言,共和党更加支持AI产业发展。但共和党内部也并非铁板一块。目前大约有40%的共和党选民反对建设数据中心。“部分此前支持特朗普的蓝领工人也开始担心AI技术对就业岗位的冲击。”民主党则强调,不能让大型科技企业将基础设施建设带来的额外成本全部转嫁给普通居民。
摩根士丹利10月20日报告称,州政府、公共事业委员会和地方政府掌握着电网接入、电价设计、项目选址及税收优惠等关键政策工具,相关选举结果可能直接影响数据中心项目的建设和运营。目前,纽约州、弗吉尼亚州、得克萨斯州州长陆续出台新行政令、监管框架与审查要求。
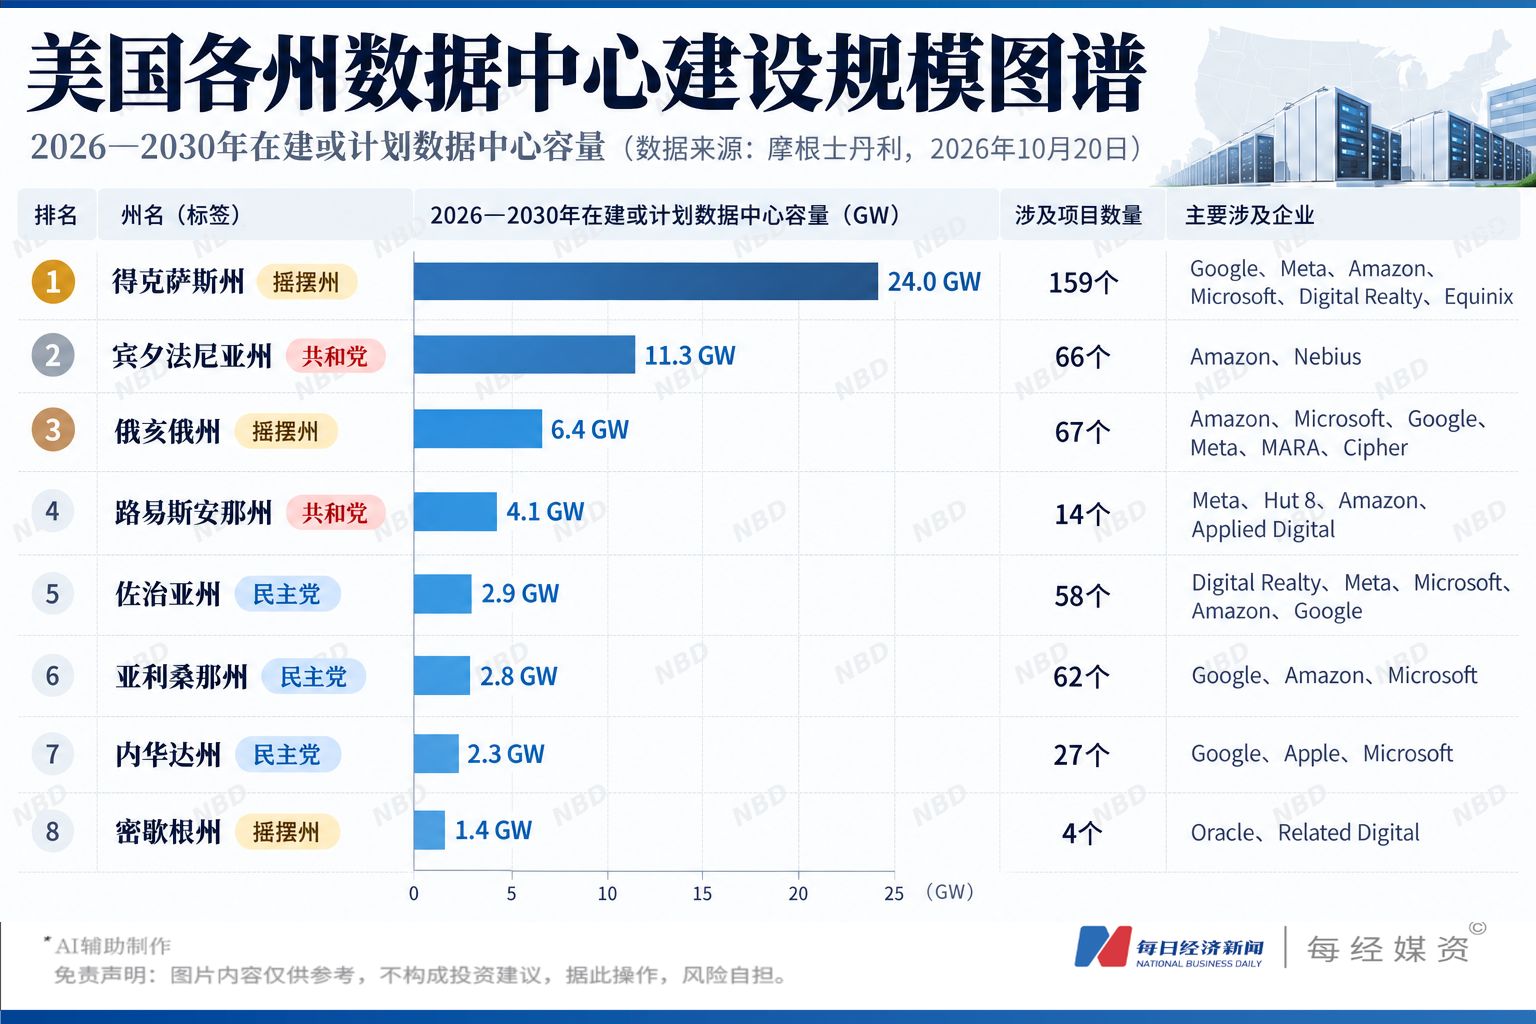
摩根士丹利还指出,选举结果还可能推动加强对大型AI企业的监管和反垄断调查,甚至在监管规则完善之前暂停部分人工智能模型开发或数据中心建设。
孙冰岩认为,这些政策可能对美股科技企业和华尔街造成一定的短期冲击。
●近四分之三选民将物价上涨归咎于关税,特朗普贸易政策面临调整压力
关税政策同样是本次选举中无法回避的经济议题。
特朗普政府将关税视为保护本土产业、推动制造业回流的重要工具,但进口商品、零部件和原材料成本上涨,也可能进一步推高企业生产成本和终端价格。
孙冰岩认为,本次中期选举与过去一个明显不同的地方在于,美国选民对通胀成因的认识正在发生变化。有民调指出,接近四分之三的美国选民已经将特朗普的关税政策与商品价格上涨联系起来。“这对特朗普而言并不是一个有利的信号。”关税政策正从一个强调保护美国本土产业的政策议题,逐渐演变为普通消费者能够直接感受到的生活成本问题。
孙冰岩进一步表示,如果共和党最终因为物价上涨和通胀问题在中期选举中遭遇失利,特朗普可能不得不重新考虑降低物价与取消部分关税之间的关系。
政策变局:国会和政府“分裂”,美联储加息束缚或减少,政府“关门”风险增加
国会控制权变化还可能影响特朗普政府未来两年对货币政策和财政政策的影响力。
瑞银预计,美联储理事会最多可能有4名现任理事在2027年至2028年初离职。可能包括:鲍威尔理事卸任、巴尔理事选择重回密歇根大学、库克或沃勒等其他理事选择离任。
美联储理事由总统提名,并须经过参议院确认。如果民主党重新控制参议院,特朗普政府未来提名心仪人选的难度可能增加。
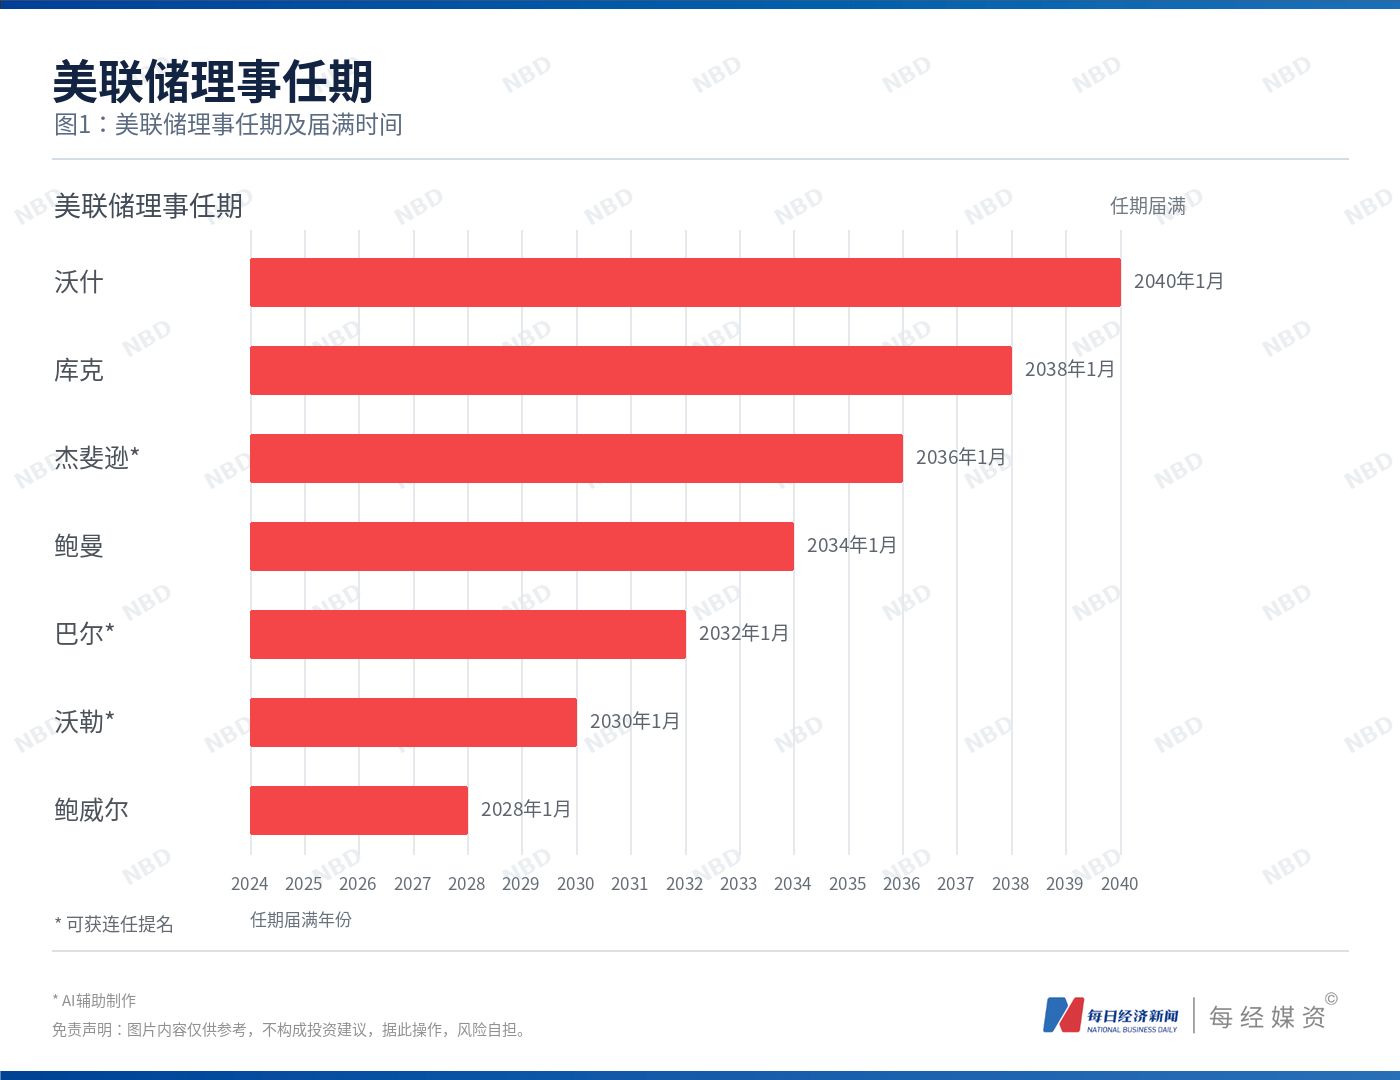
孙冰岩向每经记者表示,如果民主党控制参议院,一些与特朗普利率政策主张存在分歧的美联储理事,可能获得更多来自国会的支持,从而降低美联储受到特朗普政府直接干预的程度。特朗普所支持的美联储主席沃什推动的改革方案,可能遭遇来自美联储内部及国会的更多阻力。如果政治压力减轻,美联储在经济形势需要时,采取加息措施的可能性或上升。
财政政策方面,“分裂政府”(执政党不控制国会)可能使美国未来两年的预算谈判更加困难。
澳新银行10月28日报告预计,如果共和党失去国会一院或两院控制权,特朗普政府推动大型财政计划的空间将受到限制,未来两年重大财政举措可能难以取得实质进展。
孙冰岩认为,税收方面,民主党可能推动提高大型企业和高收入群体的税负,同时增加对低收入群体的税收减免和补贴;财政支出方面,则可能更加重视医疗保障、社会保障和公共基础设施建设。
澳新银行预计,美国联邦债务规模可能在2027年2月至年中触及41.1万亿美元的债务上限。截至9月底,美国联邦债务规模已经达到40.17万亿美元。
此外,美国政府当前的临时拨款安排将在12月11日到期,国会届时需要通过新的临时拨款决议或全年拨款法案,否则政府将再次面临停摆风险。
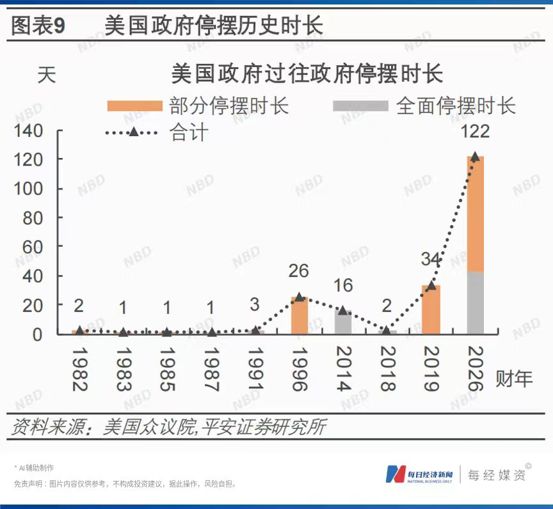
历史数据显示,1977年以来,美国共有10个财年发生全面或部分政府停摆,其中8次发生在“分裂政府”背景下。
1977至2025财年政府全面停摆总计22天,20天发生在分裂政府期间;部分停摆64天,全部发生在分裂政府期间。
美国中期选举牵动华尔街:美股、黄金、美债历史表现如何?
中期选举不仅是政治格局的分水岭,也是资本市场重新评估政策风险的重要节点。
选举前,政策不确定性容易令投资者保持谨慎;选举结束后,随着国会控制权和未来政策方向逐渐明朗,市场风险偏好通常有所修复。
●美股:历史上选后180天全部上涨,平均涨幅超13%
财通证券数据显示,标普500指数在中期选举前30天出现回落的概率接近74%;而选举结束后180天,标普500指数在所有历史样本中均实现上涨,平均涨幅超过13%。
从国会控制权的三种不同组合来看,标普500指数选后180天的平均涨幅分别为11.8%、12.2%和15.4%。其中,在野党同时控制参众两院的情景下,历史平均涨幅最高;分裂国会和执政党继续控制两院的情景下,平均涨幅也均超过11%。
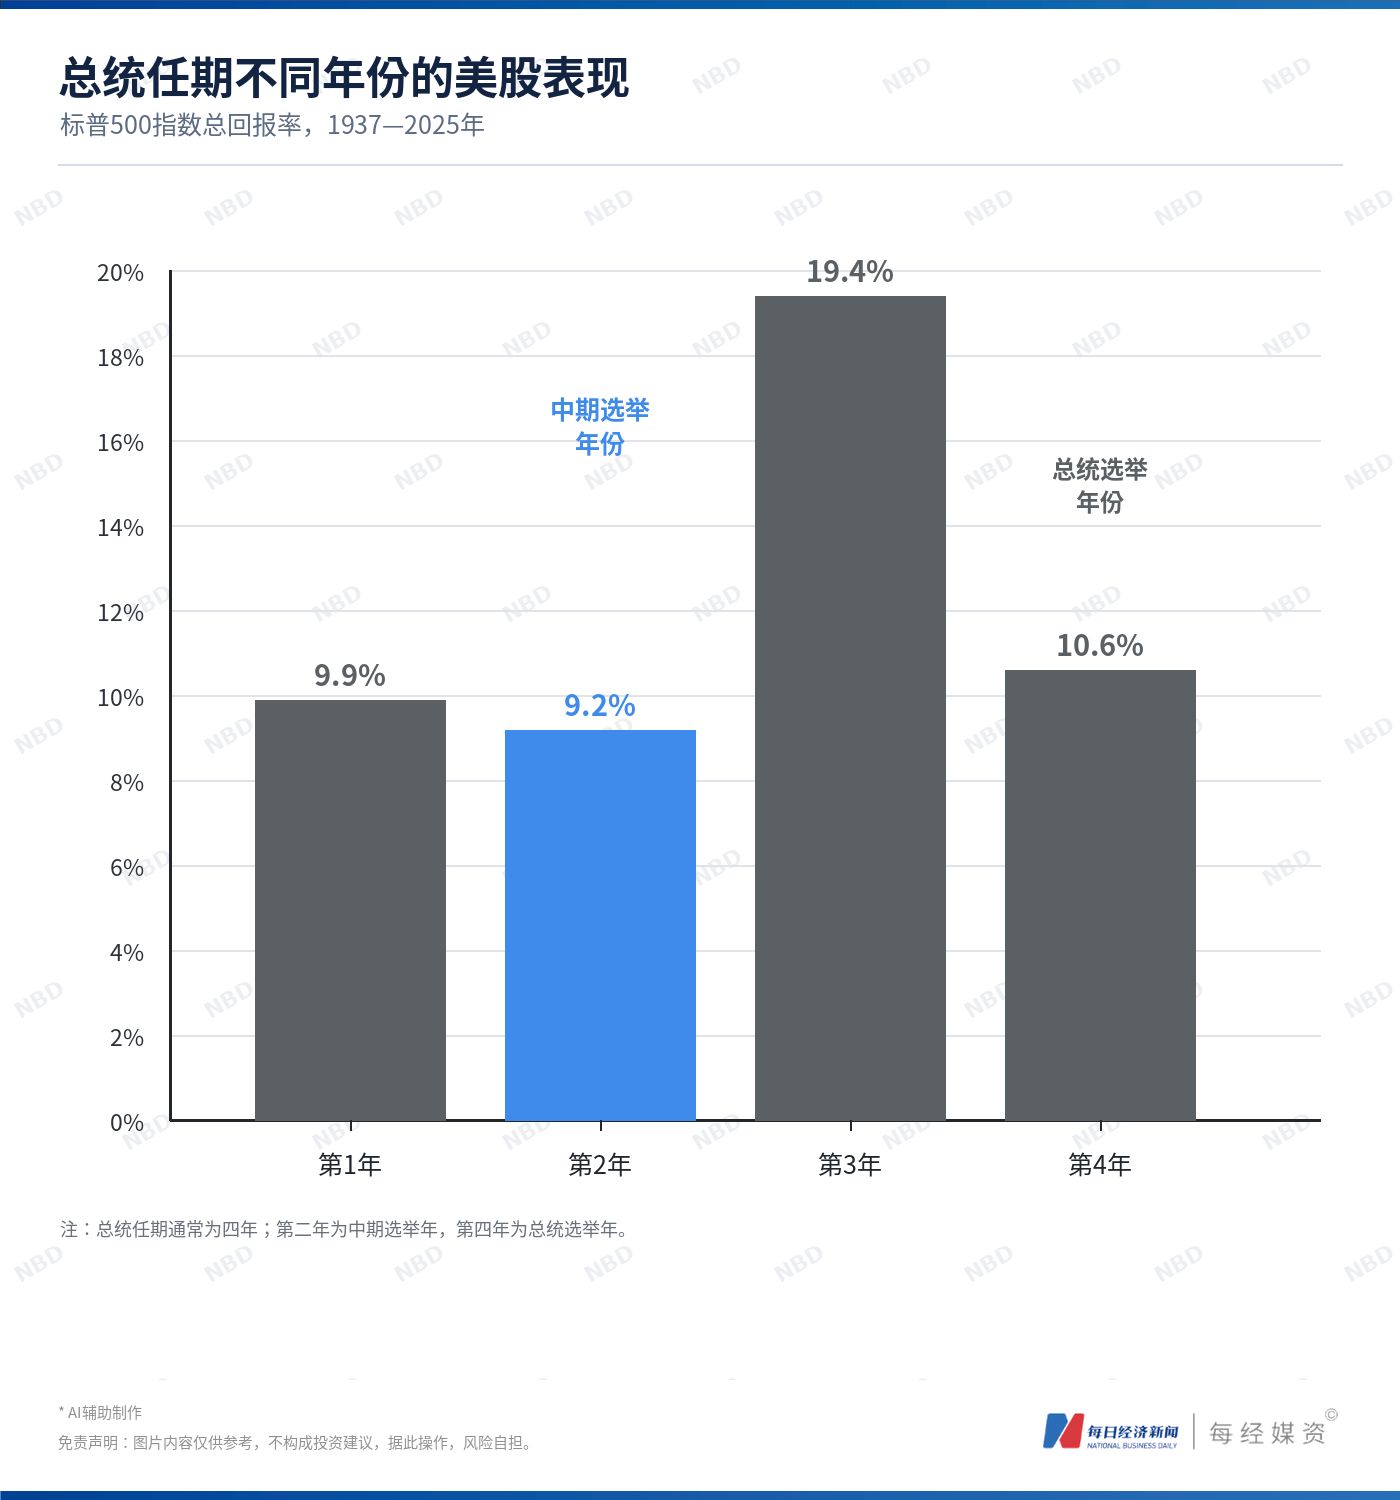
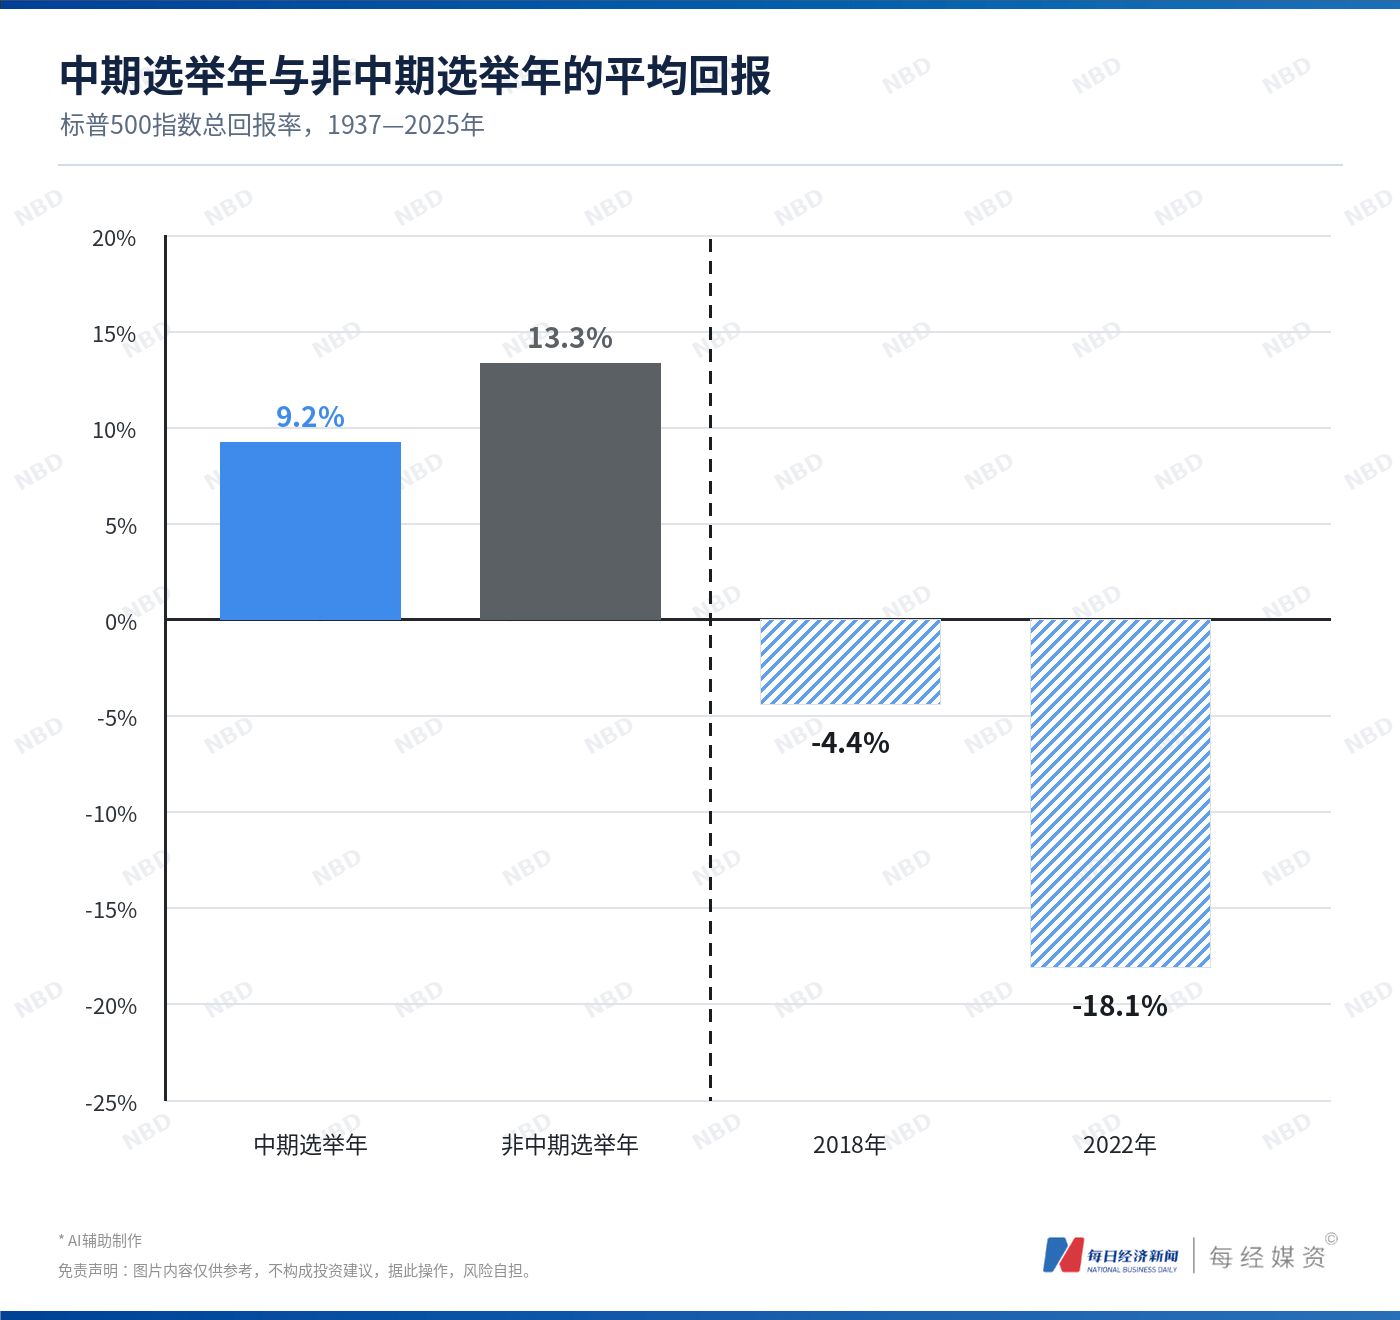
摩根大通10月23日研报中指出,自1937年以来,美国中期选举年标普500指数平均总回报率为9.2%,低于非中期选举年的13.3%。不过,中期选举年第四季度往往表现较强,标普500指数平均上涨6.6%。
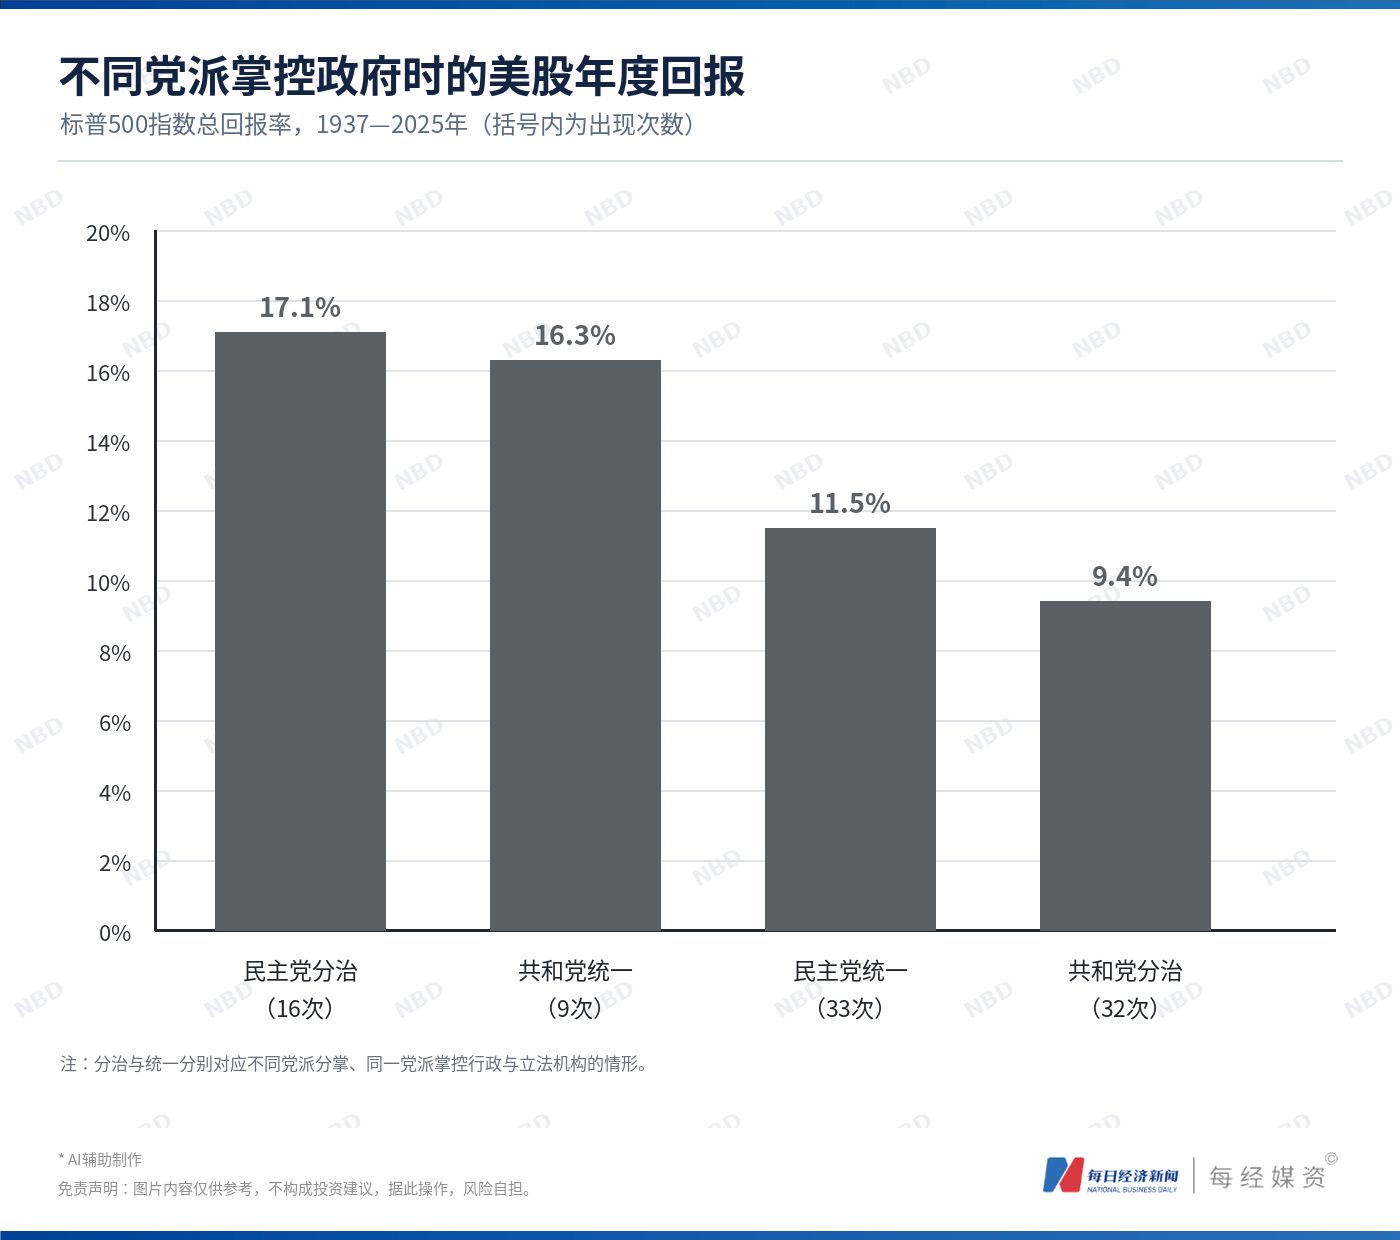
从1937年至2025年的历史数据来看,美国不同党派掌控政府时期,标普500指数的年度总回报率存在明显差异。其中,共和党分治时期表现最弱,平均回报率为9.4%。
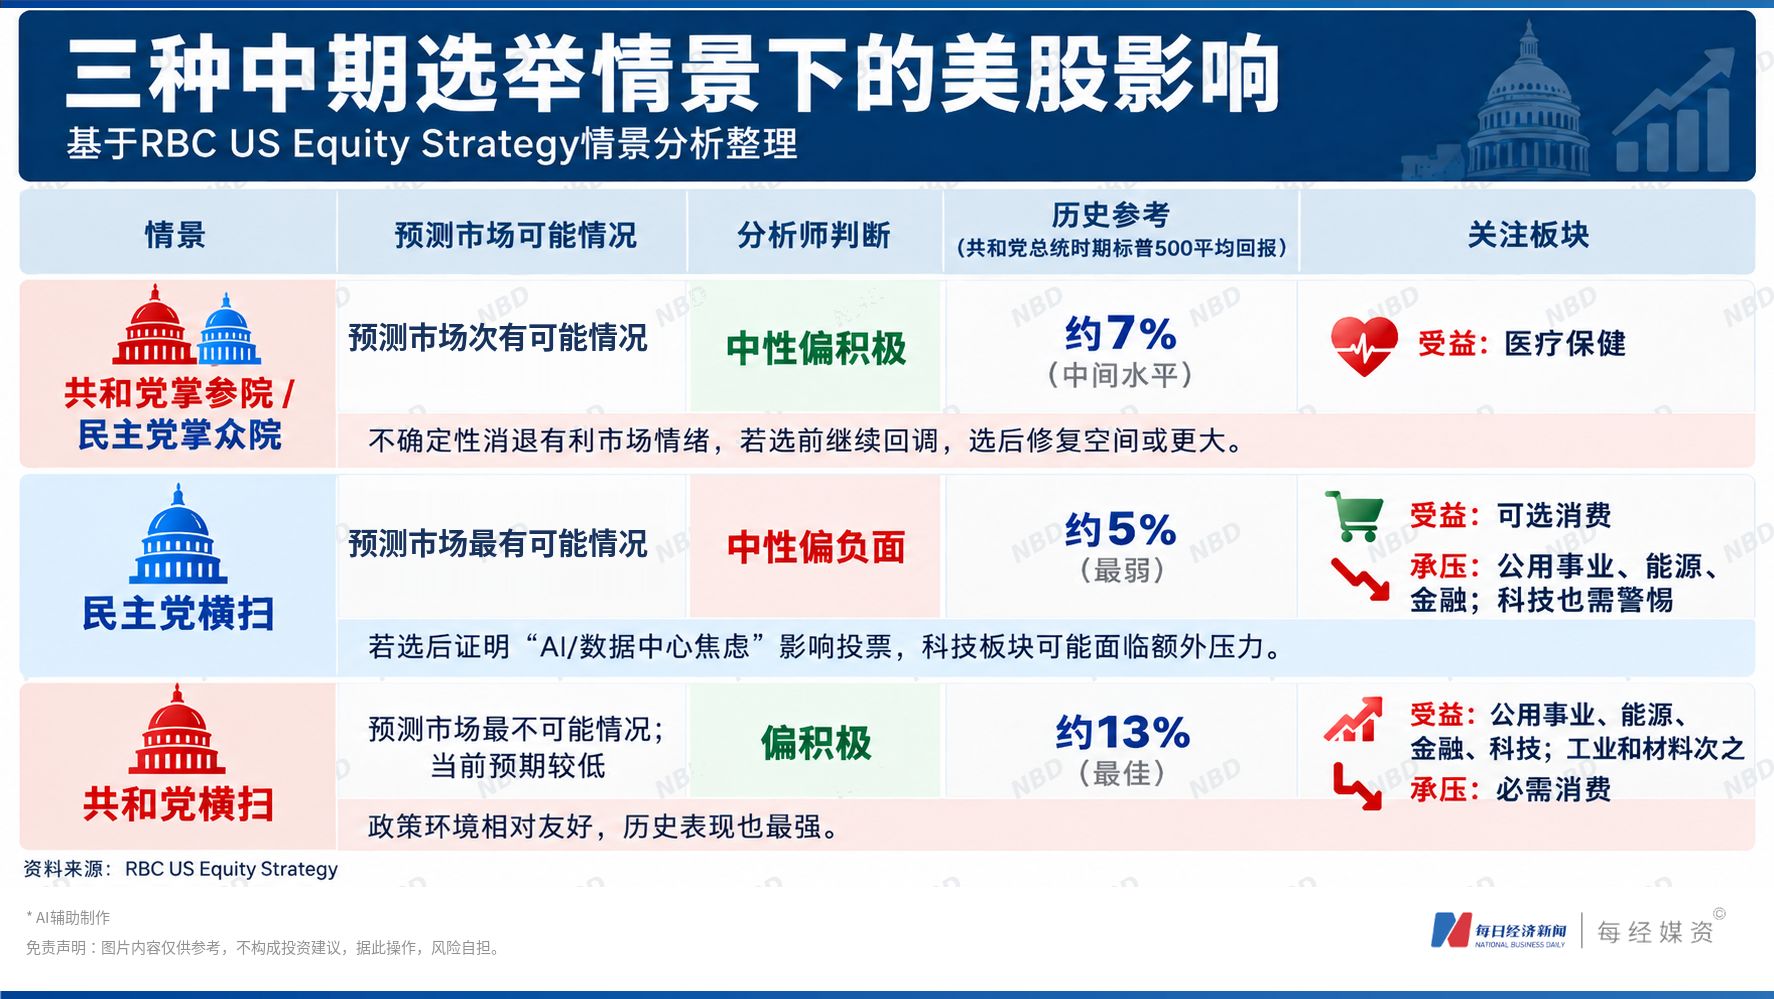
加拿大皇家银行则认为,共和党控制国会最利好能源、金融及科技等板块,分裂国会影响温和偏积极,而民主党横扫两院则对公用事业、能源、金融及科技板块构成政策压力。
●美债:财政扩张空间有限,长期收益率或承压
美国国债市场对中期选举的反应更多取决于未来财政政策和货币政策的组合。
财通证券对1962年至2022年中期选举周期的统计显示,选举结束后30天,美国10年期国债收益率下行的概率达到75%,平均下降19个基点。
法国农业信贷银行(Crédit Agricole CIB)10月26日指出,如果民主党重新控制众议院,美国未来两年可能重新进入立法僵局。大型财政支出计划和减税措施更难推进,长期美债期限溢价及收益率可能因此受到抑制。
●黄金:选后半年上涨概率超八成,分裂国会情景下表现更强
财通证券对1978年至2022年中期选举周期的统计显示,黄金在选举结束后180天上涨的概率达到83.3%,平均涨幅约6.4%。
其中,分裂国会情景下,黄金选后半年上涨概率达到100%,平均涨幅为9.3%;而在野党控制两院的情景下,黄金平均涨幅为2.6%,上涨概率为66.7%。
英特尔跌超28%创52年来最大单日跌幅
谷歌市值蒸发超5500亿美元
巴菲特可能也被套了
存储股集体回落——AI交易的裂痕正在扩大
谷歌、亚马逊、英特尔的财报接连让市场失望,本周AI交易的裂痕明显扩大。
10月28日至29日,谷歌母公司Alphabet、亚马逊和英特尔相继公布2026年第三季度财报。
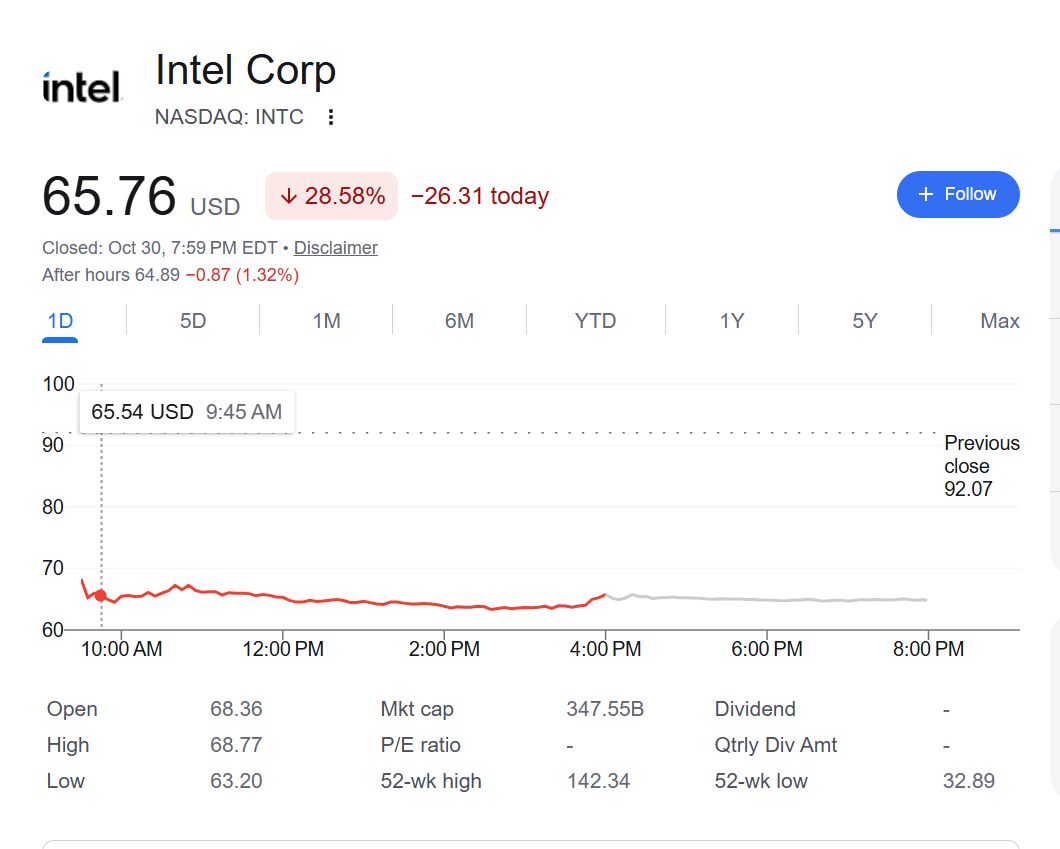
周五,英特尔股价暴跌28.58%,为其有记录以来第二大单日跌幅,仅次于1974年7月5日的29.9%。英特尔股价暴跌,对特朗普政府也是一次沉重打击。一年多前,正是特朗普政府推动美国政府入股英特尔,取得这家公司10%的股份。这笔投资目前仍处于盈利状态,但所持股权的市值在周五缩水约120亿美元。英伟达同样持有英特尔大额股份,对应持仓市值减少约60亿美元。
业绩发布后两个交易日,谷歌股价累计跌超13.87%,至每股约278美元,市值蒸发5536亿美元。
伯克希尔·哈撒韦在2026年上半年大举建仓Alphabet股票,其中包括在6月初Alphabet 850亿美元股权融资中,以每股约350美元买入100亿美元。巴菲特在7月接受采访时表示,买入Alphabet股票是他本人的决定。巴菲特于2025年底卸任伯克希尔CEO,但期间继续担任董事长。直到最近他将董事长一职交给了儿子霍华德·巴菲特。
目前无法精准计算伯克希尔持有Alphabet股票的平均成本,但很可能高于每股300美元,甚至接近320美元。
按周三盘后股价计算,伯克希尔持有的Alphabet股份目前价值约300亿美元,低于6月份370亿美元的峰值。Alphabet是伯克希尔第四大股票持仓,仅次于苹果、美国运通和可口可乐。
谷歌和亚马逊云业务高速增长,但AI基础设施投入扩大引发现金流压力。Alphabet第三季度营收1276亿美元,低于预期;资本支出达514亿美元,自由现金流净流出91亿美元。伯恩斯坦指出AI搜索变现能力仍低于传统搜索。亚马逊过去12个月自由现金流净流出424亿美元,第四季度营收指引中值低于预期的2445亿美元。
高盛指出,亚马逊第三季度整体业绩相较高盛和华尔街预期中性偏弱。尽管AWS和广告业务收入超过市场一致预期,但AWS同比增长仍低于部分投资者预期的42%以上增速。这种预期差可能令亚马逊股价在财报发布后承压。
英特尔第三季度营收165亿美元,但第四季度营收指引中值155亿美元低于预期,并表示PC疲软将持续至2027年上半年。
高盛认为,投资者此前对英特尔的预期偏乐观,主要受到服务器CPU需求、先进封装业务动能以及先进制程节点进展等因素推动,而疲弱的第四季度指引与此前较高的市场预期形成反差。
此外,本周,希捷科技、SK海力士、三星电子、闪迪和铠侠五大存储巨头财报亮眼,AI模型扩容全面收割存储产能。需求增长导致供应紧张,相关价格预计继续上涨。
然而,10月30日(周五),美股,闪迪跌超13%,希捷科技跌近8%;韩股,三星电子跌3%,SK海力士跌7%;日股,铠侠跌超3%。
存储产品越卖越贵,为何股价反而跌了?
第一,市场对高增长的边际要求骤升,高位获利了结情绪浓厚。当超预期财报成为“标配”,投资者开始担忧存储价格能否在高位持续上行,AI资本开支是否已经过热,以及下游AI数据中心的建设成本激增是否会反噬客户的后续采购意愿。
第二,产业链信用风险与商业闭环能力引发疑虑。在闪迪财报电话会议上,美国银行分析师Wamsi Mohan就AI实验室和新云服务商(NeoCloud)的信用风险向管理层提问,询问相关风险是否已经影响客户采购。
闪迪管理层表示,目前尚未观察到这类风险,反而看到客户需求非常强劲。
但这一问答揭示了市场正在关注的一个问题:AI企业和云服务商能否将当前的大规模基础设施投资,转化为足够的商业收入,从而支撑未来多年持续采购存储产品?对于存储产业链而言,这不仅关系到订单能否兑现,也关系到当前高利润率能否持续。
“史上规模最大”加密货币黑客攻击
致63亿美元资产被盗
 图片来源:每经媒资库
全球最大加密货币交易所币安(Binance)周五(10月30日)称,一起安全事件预估造成63亿美元影响,被业界称为加密货币史上最大规模黑客攻击。截至目前已有约30亿美元加密货币资产被冻结,币安承诺承担全部损失。
币安初步调查显示,“本次安全事件可能源于一名开发运维工程师的笔记本电脑遭到入侵,攻击者借此获取一个服务容器的访问权限,并提交未经授权的提现交易。”
币安联合创始人何一称,充值业务未受影响,持续正常运行;交易所正在对提现服务及相关地址管控措施进行升级,预计将在接下来48小时内逐步恢复提现服务。
币安临时暂停充值与提现,撤销受影响地址的授权,并联系执法部门以及区块链情报公司追踪、追回资金。该公司称,在处置工作完成后,将发布一份技术报告以及更新后的储备证明。
在应急响应层面,两大主要稳定币发行商迅速采取行动。
Circle首席执行官杰里米・阿莱尔周四晚间在社交平台发文称,公司已冻结价值逾8亿美元、与本次事件相关的美元稳定币USDC。泰达币(USDT)发行方泰达公司首席执行官保罗・阿尔多伊诺同样在X平台发文表示,其公司已冻结超过15亿美元、可能与本次入侵事件有关的稳定币。
受本次黑客事件冲击,加密市场承压,截至发稿,比特币在过去24小时内下跌超过2.1%,至约77237美元,周五曾短暂跌向76000美元。
数字资产硬件钱包公司Ballet Global Inc.创始人Bobby Lee在接受媒体采访时表示,此次币安遭黑客窃取的比特币几乎不可能追回。“那些钱已经没了,被盗的比特币,全都落入了黑客手中。”
Bobby Lee指出,正是由于稳定币具备中心化冻结机制,其追回可能性远高于比特币等去中心化资产。然而,他同时强调,即便资产被冻结,币安仍需经历与执法机构合作调查、正式申索冻结资产的漫长流程。
特朗普再称伊朗战事将“很快结束”
伊朗称当天第四艘违规航行油轮穿越霍尔木兹海峡时触雷爆炸
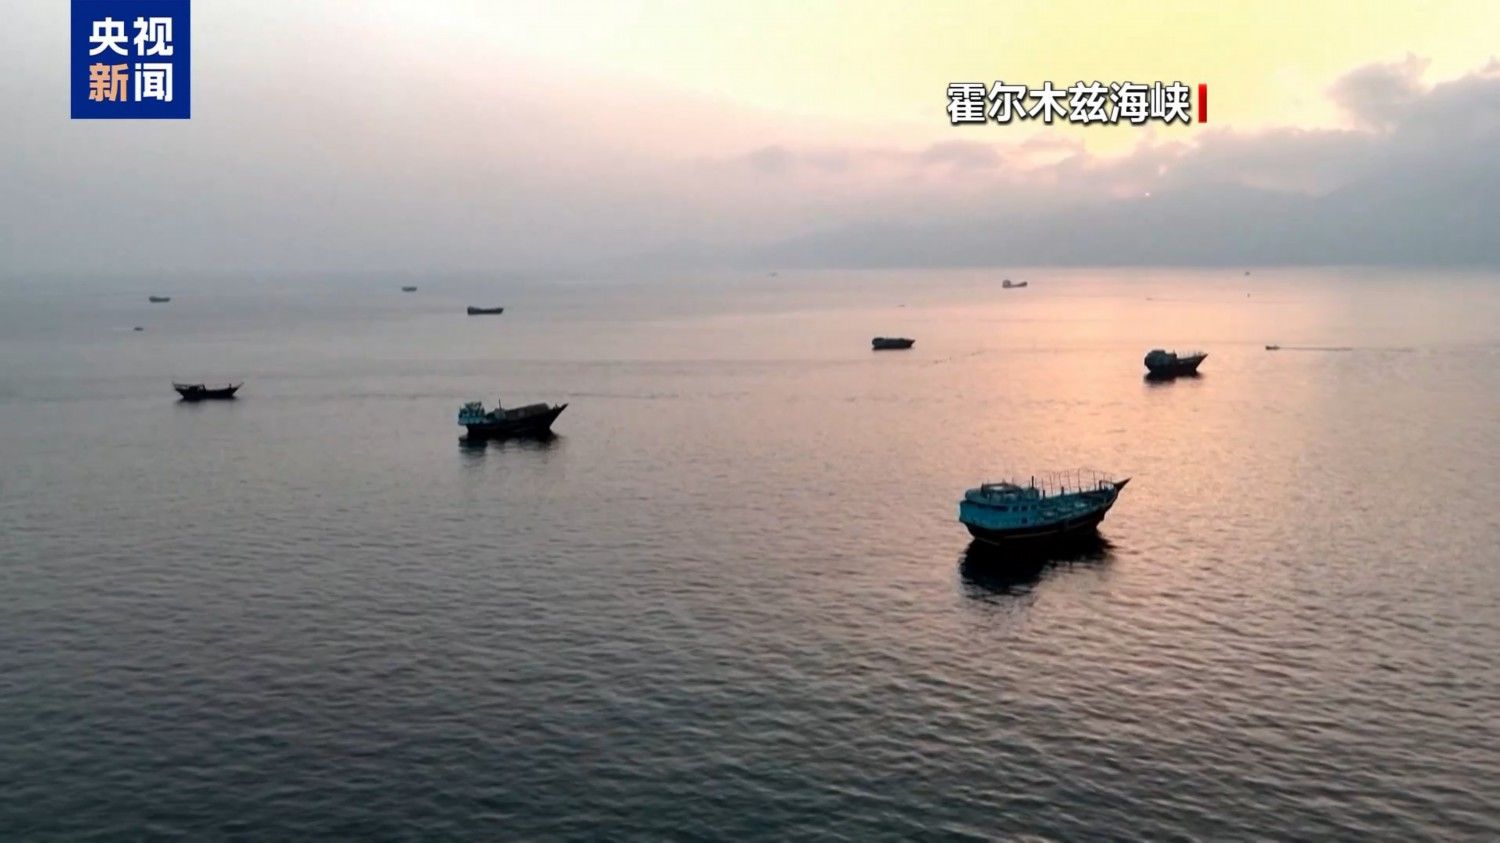
据央视新闻,当地时间30日,美国总统特朗普在接受密苏里州堪萨斯城当地一家电台采访时表示,伊朗战事将“很快结束”。美国需要得到保证“伊朗永远不会拥有核武器”。
按特朗普的说法,“我们将迎来一个无核化的伊朗,伊朗不能拥有核武器,他们也绝不会拥有核武器。这一切很快就会结束。”他还称,届时汽油、柴油以及其他各类商品的价格都会下降。
特朗普此前已多次表示伊朗战事将“很快结束”。他23日在佛罗里达州举行的一场竞选集会上说,美国可能会对伊朗再来一次小规模的“史诗怒火”军事行动,或者,伊朗同意达成协议。
近期有关美国将在中期选举后重启对伊军事打击的消息频出,美国军方曾在26日被曝出已准备好对伊朗进行新一轮大规模打击,更有消息称美国总统特朗普可能在11月美国中期选举后下达行动指令。
就在美国总统特朗普还未最终决定是否对伊动武之际,美国副总统万斯则向伊朗方面致函,试图重启已经停滞许久的美伊谈判。
这一消息最初于28日从美国方面传出,万斯致函的对象则为伊朗最高国家安全委员会秘书穆赫辛·雷扎伊。一日后的29日,伊朗方面便传出消息称,伊方已经收到了万斯的来信,但尚未作出回应。
与美国方面频频威胁重启对伊军事打击相对应,伊朗军方也在近期多次公布其在霍尔木兹海峡地区的行动。
当地时间10月30日晚,伊朗伊斯兰革命卫队海军宣布,当天下午,第四艘油轮在霍尔木兹海峡违规航行时发生触雷爆炸并起火。这艘载有超过200万桶原油的油轮,无视伊朗伊斯兰革命卫队海军的无线电警告,试图驶离霍尔木兹海峡南部未经授权的航道。
卫队表示,这是自当天凌晨以来于霍尔木兹海峡起火的第四艘油轮。
没有方向盘,没有脚踏板!
特斯拉无人驾驶出租车Cybercab现场体验
10月28日,美联储主席凯文·沃什FOMC议息会议后讲话:
从明年秋季起改变FOMC会议安排。2027年仍将举行8次会议,但其中一次专门讨论政策战略,不对利率和声明进行投票;2028年则将有两次会议专注于战略讨论,其余6次用于政策制定。
利率几乎影响一切。自9月初以来,无论在科技板块内外,利率都已产生作用。资本支出强劲且正在拓宽,市场参与者开始区分不同类型的投资。利率对新技术和AI基础设施建设确实有影响,并非与经济其他部分脱节。
10月28日 知名投资者“大空头”Steve Eisman:
Anthropic的招股文件截止日期为10月26日,却仅涵盖至6月底的财务数据,这意味着市场在评估该公司近2万亿美元估值时,所依据的财务信息存在至少一个完整季度的空白。Anthropic非常刻意地隐瞒了最新季度财务数据。公司在营收增速放缓的同时,其产生收入的成本结构也在恶化,这使得财务画面较招股说明书所呈现的更为复杂。
10月30日 埃隆·马斯克介绍Neuralink的两款脑机接口产品:
Neuralink的首款产品名为“心灵感应”(Telepathy)。它让人能够仅凭意念,便可与计算机或其他人类进行高速交流。几年内,其输出带宽将远超人类说话或打字所能达到的最快速度。
第二款产品名为“盲视”(Blindsight)。它能让完全失明甚至从未拥有过视力的人重见光明。从工程角度来看,它已经准备就绪,目前只等监管部门的批准。
纳指10月跌超5%,近19个月以来最差表现
雪佛龙、埃克森美孚创历史新高
苹果市值反超英伟达,重回世界第一
黄金跌破3900美元关口,创一年新低
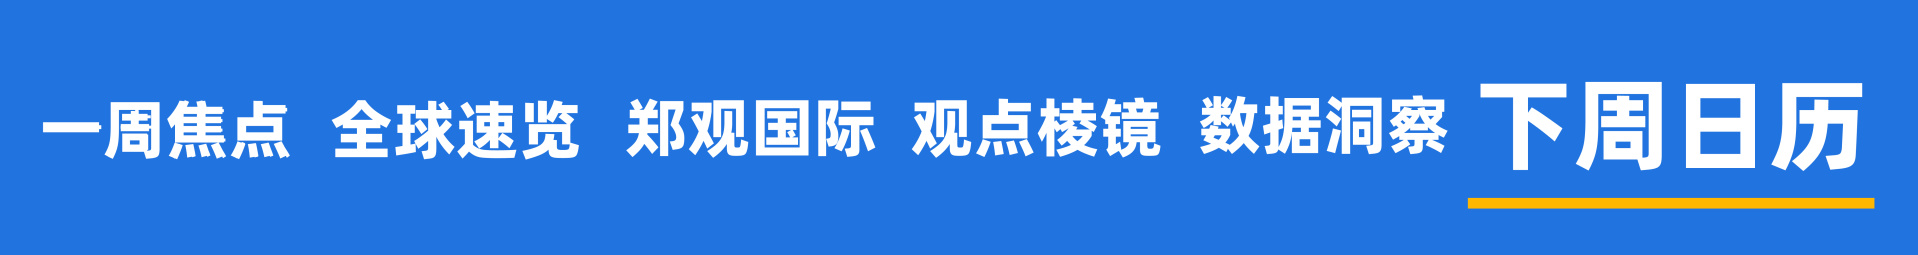
标普500指数报7580.07点,本周累跌0.57%。道指报51770.31点,本周累跌0.85%。纳指报25437点,本周累跌2%,已连续下跌三周。10月份,纳指累计下跌5.3%,为2025年3月以来最差月度表现。
费城半导体指数本周累跌0.84%,周五单日下跌7.2%,创2025年6月以来最大单日跌幅。英特尔本周累跌24.38%,AMD本周累跌2.32%。
周五,苹果市值成功反超英伟达,登上全球市值榜首。本周苹果累跌0.89%,市值约为5.03万亿美元,英伟达累跌3%,市值约为4.93万亿美元。
当地时间10月29日,季度文件显示,亚马逊设立了一项硬件担保融资安排。此次融资安排允许公司围绕技术基础设施资产采购获得最高800亿美元的贷款额度。贷款机构将获得部分相关采购资产的抵押权。此前,亚马逊主要依靠旗下云计算和零售业务产生的现金流,以及企业债券发行,来为数据中心建设和芯片采购提供资金。
亚马逊本周累跌3.08%。
当地时间10月30日,雪佛龙和埃克森美孚公布第三季度财报。由于乌克兰、伊朗和胡塞武装袭击俄罗斯和中东的炼油厂,全球每日产能减少数百万桶,世界正面临燃料危机。随着柴油价格飙升,美国墨西哥湾沿岸炼油厂已提高产量以帮助填补供应缺口。
三季度财报显示,埃克森美孚第三季度利润达到154亿美元,同比增长104%,创2022年以来最高水平。该公司调整后每股收益为4.23美元,高于市场预期的4.12美元。
雪佛龙第三季度利润达到99亿美元,接近去年同期的三倍。调整后每股收益为5.28美元,同样超过预期的4.87美元。
本周,埃克森美孚累涨2.21%,股价创历史新高;雪佛龙累涨0.99%,股价同样创历史新高。
10年期美债收益率收于4.93%,为七周低位,10月累计下行36个基点。本周累计下降6.7个基点,连续第四周下降,为2025年10月以来最长连降周期。
KOSPI指数本周累涨3.25%。SK海力士本周累涨11.04%。
据媒体报道,布伦特原油期货到期结算价差已进入历史上偏高的反向市场区间。周五12月期合约到期后,该价差的六个月移动平均值升至约2美元,接近至少十年来的最高水平。
反向市场意味着,近期交割的原油价格高于远期合约价格。这通常反映市场更看重眼前供应:买家愿意为近期可交付的原油支付溢价,而不是等待未来供应到位。
10月布油累涨14%,WTI累涨15%,均为连续第四个月上涨。
周五,现货黄金跌破3900美元/盎司,日内跌超3%,创一年新低,本周累跌3.01%,现报3875.55美元/盎司。
现货白银跌破50美元/盎司,日内跌超5%,为2025年11月以来首次跌破50美元关口,本周累跌8.89%,现报49.1465美元/盎司。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
相关文章阅读


- “史上最激烈”美国中期选举倒计时:油价、AI数据中心、关税三大议题左右选情,历史数据显示:选举后180天,标普500平均涨幅超13%,黄金上涨概率超八成
- 晕了晕了!10月近4000亿元资金借道ETF进场抄底,但半导体设备、通信仍被抛售(附名单)
- Q3亏损环比收窄,隆基绿能迎来“修复起点”
- 港股One Week | 便宜是便宜,但你得活到它变贵那天
- 半导体龙头东芯股份,被责令改正!控股股东同步抛出4亿至6亿元增持计划,股价较年内高点回撤逾六成
- 中泰资管姜诚辞任副总经理
- 三季度成功扭亏、双主业格局成形 *ST景谷迎来“价值重估”新参照系
- 85亿元全部押注AI相关项目!这只牛股还同步启动港股上市计划,年内涨幅超230%


