并购“自救”,西安老牌上市公司跨界复材
每经记者|张文瑜 每经编辑|张静
主业走弱的情况下,ST标准(600302.SH)选择以并购寻找新的利润支点。
公司日前公告称,拟以现金4924.05万元收购西安昊友航天复合材料有限公司(简称“昊友航材”)51%股权。交易完成后,昊友航材将成为ST标准的控股子公司,并纳入合并报表范围。
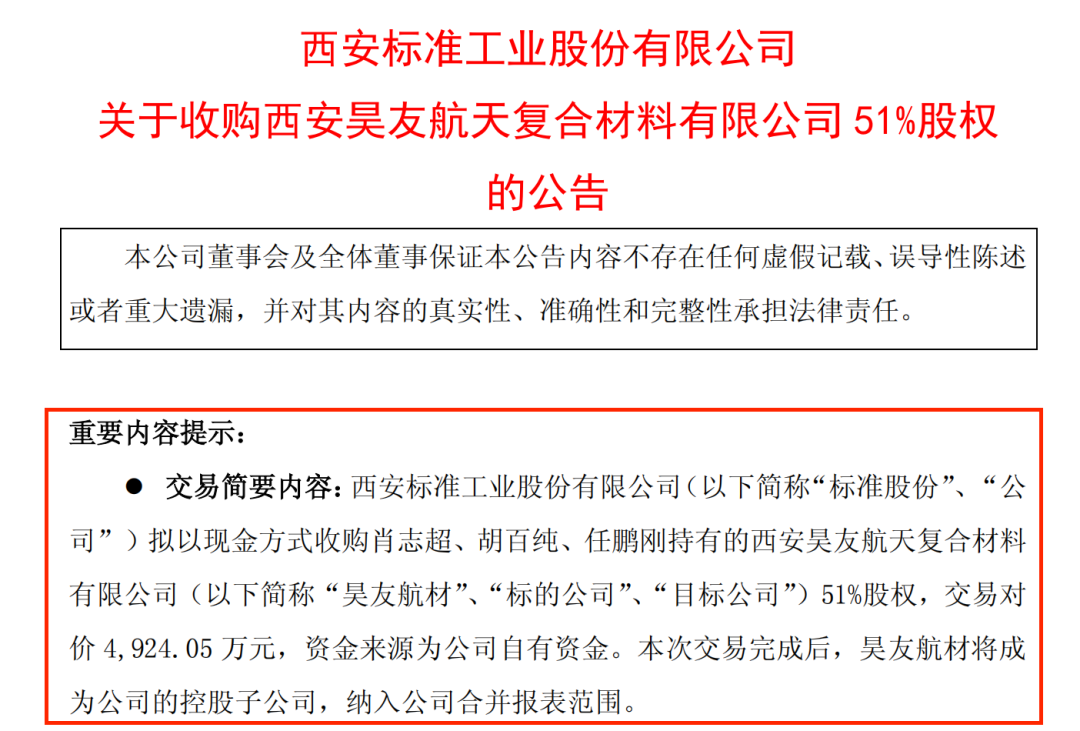
来源:ST标准公告
ST标准也坦言,公司深耕工业缝制设备制造领域多年,但受国内下游行业需求疲软、行业产能过剩、同质化竞争加剧等多重因素影响,近年营业收入持续萎缩,经营利润连续亏损,原有工业缝制设备业务增长空间短期内仍继续承压。
扭亏、保壳、寻找新的利润增长点,是摆在公司面前最现实的问题。在此背景下,用一桩并购切入高性能复合材料领域,培育公司“新的增长曲线”,成为ST标准当下的一张“药方”。
标的成色几何
昊友航材成立于2016年11月,是一家高新技术企业,业务指向纤维增强复合材料及其制品的研制、生产、销售与技术服务。
从业务描述看,公司定位相当聚焦:高性能结构复合材料、防/隔热复合材料、高温抗烧蚀复合材料和透波复合材料。
落到产品上,公司主要为航天航空军工领域的主机院所、总装单位配套复材结构及功能件,应用方向包括固体火箭发动机、火箭弹发射装置、飞行器热防护系统、压力容器及特种功能复合材料结构件等。
这是一个典型的军工配套细分赛道:技术门槛不低,客户认证周期长;一旦进入型号配套体系,订单具有一定持续性。但另一方面,军工配套企业往往客户集中度高,订单受国防预算、型号进度、交付节奏影响大,业绩波动性也不小。
业绩层面来看,昊友航材2025年度营业收入1608.05万元,净利润576.18万元;2026年1—5月营业收入1278.33万元,净利润560.58万元。截至2026年5月31日,公司资产总额3155.38万元,负债总额526.44万元,净资产2628.94万元。
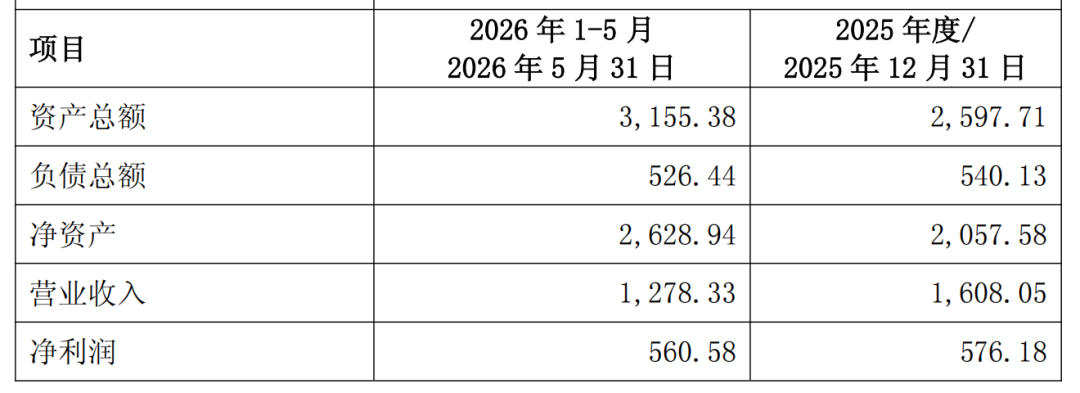
来源:ST标准公告
从成长性看,2026年前5个月营收和净利润分别达到2025年全年的79.5%、97.3%,增长明显。公告也提示,标的公司“处于客户开始批量采购、订单逐步放量的成长期阶段”。
同时,这桩交易设置了业绩对赌,条款颇为细密。
根据补充协议,转让方肖志超、胡百纯、任鹏刚共同承诺:昊友航材2026年度扣非归母净利润不低于900万元,2027年度不低于1100万元,2028年度不低于1300万元,三年累计不低于3300万元,且各年度利润总额为正。
协议还设置了两层补偿。一是当期补偿:2026年、2027年任一年实际扣非归母净利润达到当期承诺数的80%(含)以上,且利润总额为正,转让方可暂免该年度补偿,否则触发补偿义务;二是三年累计补偿:三年累计实际扣非归母净利润未达3300万元时,转让方应补偿。
一次“跨界”尝试
收购昊友航材51%股权,是ST标准的一次跨界尝试。
这笔交易背后,折射出这家陕西老牌上市公司主业长期承压的困局。
ST标准于2000年12月在上交所上市,主营业务是工业缝制设备制造,也是中国缝制设备行业的龙头企业。
但近年来,缝制机械行业需求疲软,公司经营随之下滑。2021年至2025年,ST标准归母净利润累计亏损超过5亿元;2026年前三季度,公司实现营业收入2.26亿元,归母净利润亏损7066万元。
对于原有业务,公司并不讳言压力。
其在公告中表示,公司深耕工业缝制设备制造领域多年,但受国内下游行业需求疲软、行业产能过剩、同质化竞争加剧等多重因素影响,近年来营业收入持续萎缩、经营利润连续亏损,原有工业缝制设备业务增长空间短期内继续承压。
此外,由于审计机构对ST标准2025年度财务报告内部控制出具了否定意见的审计报告,公司股票自2026年5月6日起被实施其他风险警示。
在此背景下,本次交易被赋予战略意义。
ST标准称,交易是为了“有效承接西安工投‘十五五’期间‘工业智造’的发展战略,不断优化产业布局,提升公司核心竞争力和经营质量,推动公司向工业‘智’造和精密制造的系统服务和系统方案跃升”。
来源:每经媒资(图文无关)
昊友航材所在的纤维增强复合材料领域,尤其是航天航空军工配套,技术壁垒高、客户黏性强、毛利率可观,正好符合“高附加值新材料赛道”的标签。
本次交易完成后,公司可获取昊友航材的复合材料核心技术体系,切入高性能复合材料领域;通过后续整合,有望从整体上丰富产品布局,改善可持续经营状况。
换句话说,ST标准希望用这51%的股权,买一张进入军工复材赛道的“门票”。
不过,昊友航材目前处于成长初期,规模较小,并表后对上市公司的利润贡献有限,短期难以扭转ST标准的经营困局。
“当前核心任务是完成子公司标准海菱的清算工作,这是解决公司内部控制被出具否定意见问题的关键步骤,也是2026年解除ST风险的前提条件。”ST标准董秘办人士表示,缝纫机械业务属于周期性行业,当前策略以稳定经营为主。除此次收购外,公司暂无其他并购或重组计划。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)
封面图片来源:每经媒资
相关文章阅读


栏目最新文章
- 特斯拉又推优惠政策,今年多次更改购车优惠!中国销量已连续四个月同比下滑
- 多期年报虚假记载,兴源环境收到417件投资者索赔案件,涉案金额达2.64亿元
- 美国中期选举投票基本结束,马斯克旗下SpaceX、特斯拉大跌;ChatGPT搜索查询量已达谷歌的20%;今晚21:15,美国重要数据发布|美股盘前
- 对话八光分创始人杨枫:产业含金量不在于短期热度,而系于长线深耕
- 子公司进入破产清算!科达制造前三季净利增66%,股价较年内高点近乎“腰斩”
- 首次回购落地!大族激光涨停,股价较年内高点回撤近七成
- 突发利空!惠天热电及子公司账户被冻结约6682万元,占上市公司净资产五成多
- 存款搬家“撞上”全球配置新卖点 保险开门红能“红”吗?

