券商三季度业绩K型分化加剧,IPO跟投收益成关键“胜负手”,头部集中趋势进一步强化
每经记者|王海慜 每经编辑|肖芮冬
截至10月29日晚间,超六成A股上市券商披露了2026年三季报。在今年三季度A股IPO正常化的背景下,券商业绩K型分化加剧。例如,受益于长鑫科技IPO跟投红利的招商证券、华安证券等实现了较高的单季度投资收益,两家券商无论是前三季度业绩还是三季度业绩均实现了同比大幅增长。
相比之下,其他没有享受到科创板IPO红利的券商三季度业绩普遍承压,自营业务、经纪业务收入下滑都是主要拖累因素。总体来看,头部券商的整体表现仍然要好于行业整体。
证券行业业绩分化显著
大约1个月前,业内就曾担忧受市场交投活跃度下降影响,券商三季度业绩或将表现不佳。
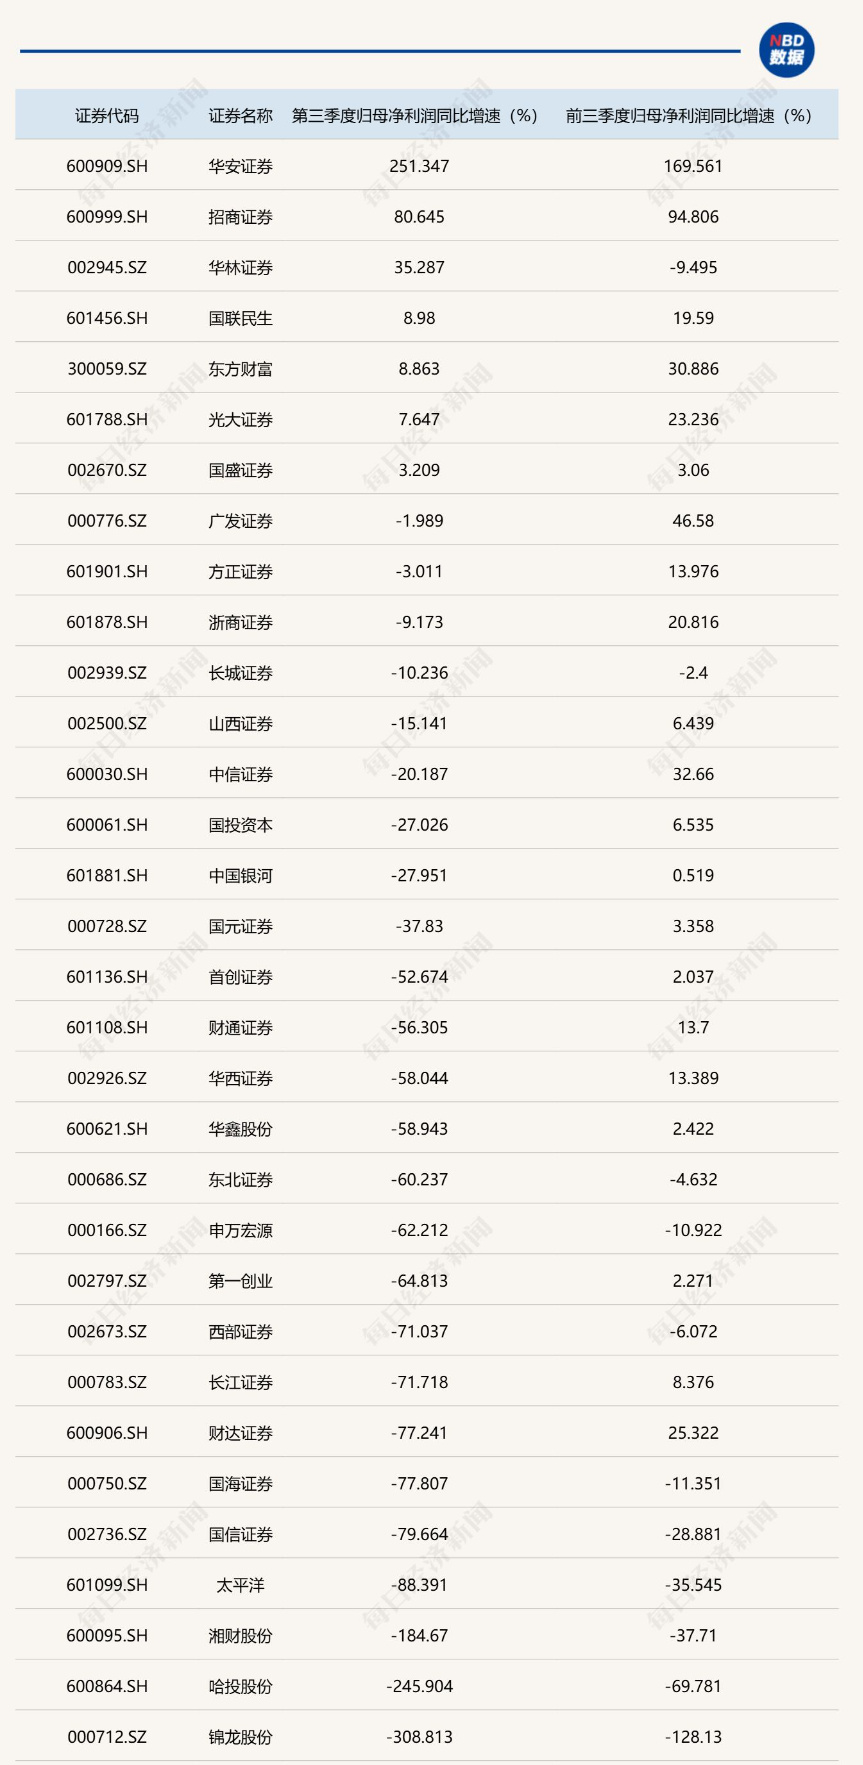
已披露三季报的券商三季度以及前三季度净利润增速,数据来源:Choice
如今,担忧变为现实。截至今晚(10月29日),从已经披露的上市券商三季报来看,三季度业绩整体出现下滑态势。据Choice数据统计,已披露三季报的32家A股券商中,有25家券商三季度归母净利润呈现同比下滑,占比78%;与此同时,多数券商前三季度的业绩增速较上半年出现下降,其中国信证券、申万宏源、东北证券、西部证券、长城证券、湘财股份、太平洋等多家券商今年前三季度的归母净利润增速由中报时的正值转为负值。
日前,中信证券发布的三季报引发业内关注。公司三季度实现营业收入169亿元,同比下降25.8%,环比下降36%;归母净利润76.8亿元,同比下降18.6%,环比下降41.5%。
今年前三季度,中信证券经纪、投行、资管业务都实现了同比两位数增长,而真正拖累业绩的是自营业务。2026年前三季度,公司投资收益(含公允价值)305亿元,同比下降4.4%,其中三季度单季度投资收益(含公允价值)36亿元,同比大幅下降72%,环比也下降了76%,系公司单季度业绩同比下滑主因。
对于中信证券发布的这份三季报,最近高盛、大摩都发布研报进行解读。高盛认为,中信证券三季度业绩不及预期主要源于投资收益大幅低于预期;投行业务收入、净利息收入则超出预期,形成部分对冲。投资端表现走弱的原因来自三方面——权益市场整体走弱、对AI相关股权投资采用偏保守的估值记账,以及二季度的高基数。大摩则指出,公司三季度利润同比下滑20%,主要受投资收益同比大幅下降近70%拖累,该现象的成因包括A股市场回调,以及南向收益互换业务临时监管收紧。
而自营业务对券商三季报的拖累则更多体现在中小券商群体中。此外,A股三季度日均成交额环比下滑21%至2.3万亿元,也对券商的经纪业务造成一定影响。
长江证券非银团队日前指出,对于缺乏科创项目和IPO发行的券商而言,三季度面临了较大的业绩压力。一方面,去年三季度时值牛市,投资收益基数较高;另一方面,三季度交易量同比基本持平,但佣金费率下行,导致经纪业务大概率同比承压。自营业务方面也将受到市场整体承压拖累。
据Choice数据统计,根据已披露的三季报,有多达24家券商三季度代理买卖证券业务净收入同比、环比均出现下滑。
头部券商继续保持相对优势
近年来,证券行业内部呈现持续分化,头部券商和中小券商的业绩差距逐渐拉大。根据中证协此前发布的券商2026年上半年行业经营数据,头部机构优势得以确认。行业150家券商2026年上半年实现净利润1386.64亿元,同比增长23.5%;头部券商(净利润排名前十)合计净利润同比增长52.7%。
业内认为,行业严监管趋势延续,部分中小券商因违规受暂停新开户处罚,预计未来行业头部集中趋势将更为显著。
不过从三季报来看,头部券商内部也有分化。从今晚(10月29日)公布的招商证券三季报来看,三季度和前三季度业绩均实现同比大增,自营业务发力是主要驱动力。与此同时,中国银河、国信证券等头部券商三季度业绩均出现不同程度下滑,自营业务和经纪业务收入收缩是主要拖累项。
在中型券商中,华安证券三季度业绩逆势实现了高增长,和招商证券一样都享受到了长鑫科技IPO跟投红利。
长江证券非银团队认为,IPO跟投红利除了体现在三季度外,在往后的减持期,也会有持续不断的投资收益兑现。
值得一提的是,一些券商在三季报中对于股权投资的会计处理采取了相对谨慎的策略。高盛在研报中指出,根据公司方面口径,尽管部分被投企业正在推进上市流程,但中信证券在三季度依旧对AI相关投资的收益确认采取偏谨慎的态度。
高盛指出,券商投资收益科目涵盖自营投资、衍生品、资本中介业务、PE投资等多条业务线。因此季度层面业绩会受到多项业务的市场波动影响,并不仅仅来自自营股票持仓。与此同时,AI相关投资保守的估值,也限制了当季收益确认规模。因此,对部分券商而言,无论是二季度的高投资收益,还是三季度的低迷表现,都不能直接外推作为常态化季度经营水平。
总体来看,头部券商此次三季报的整体表现仍然要好于行业整体。已披露三季报的6家头部券商前三季度归母净利润同比增速均值为22.46%,而其余券商的归母净利润同比增速均值仅为2.3%。
封面图片来源:每经媒资库
相关文章阅读


- 美股谷歌跌超11%,市值蒸发超4000亿美元!中际旭创:前三季度净利润222.38亿元,同比增长211.81%;四大行总市值创历史新高|每经晚参
- 粤芯半导体上市后发布首份定期报告,前三季度仍亏14亿元,亏损收窄16.91%
- 5家大行股价创下年内新高,建设银行登上A股市值首位
- 暴赚86亿元!CPO龙头中际旭创,Q3净利同比增长174%,50亿元已回购股份“改道”注销
- 霍尔木兹海峡,暗航盛行!原油运价创60年新高,A股23家石化企业冷暖分化,有民企利润暴增3000%
- 对话松下中国东北亚总代表中山正春:中国已成为松下的“全球创新策源地”,决心持续在这里做投资
- 资本大佬陈发树,大举买入!
- 1724万元,新华传媒前三季度归母净利润同比增36.84%,股价一个多月累涨179.47%
栏目最新文章
- 美股谷歌跌超11%,市值蒸发超4000亿美元!中际旭创:前三季度净利润222.38亿元,同比增长211.81%;四大行总市值创历史新高|每经晚参
- 净赚34亿元,覆铜板龙头生益科技第三季度净利同比增238%,拟10股派6元!目前已回购近6000万元
- 一束激光,两条曲线——逸飞激光4亿元收购兴启航的三重价值
- 美股三大指数集体低开,谷歌跌逾11%;商务部回应欧盟经贸分歧;四大行总市值突破10万亿元创历史新高;成品油价格适当调整丨每经晚参
- 粤芯半导体上市后发布首份定期报告,前三季度仍亏14亿元,亏损收窄16.91%
- 暴赚86亿元!CPO龙头中际旭创,Q3净利同比增长174%,50亿元已回购股份“改道”注销
- 5家大行股价创下年内新高,建设银行登上A股市值首位
- 对话松下中国东北亚总代表中山正春:中国已成为松下的“全球创新策源地”,决心持续在这里做投资


